
La Ley Complementaria N° 224/2025, promulgada el 26 de diciembre de 2025, representa un punto de inflexión en el régimen de utilidad presunta, que afecta a aproximadamente 1,5 millones de empresas, especialmente a aquellas con ingresos anuales entre R$ 5 millones y R$ 78 millones.
La ley no elimina el sistema, pero crea una progresión onerosa: un aumento del 10% en los porcentajes de ganancias presuntas aplicable exclusivamente a quienes facturan más de R$ 5 millones anuales.
En la práctica, una empresa comercial que anteriormente calculaba el impuesto sobre la renta de las sociedades (IRPJ) sobre el 32% de sus ingresos, ahora lo calculará sobre el 35,2% de la parte que exceda ese límite.
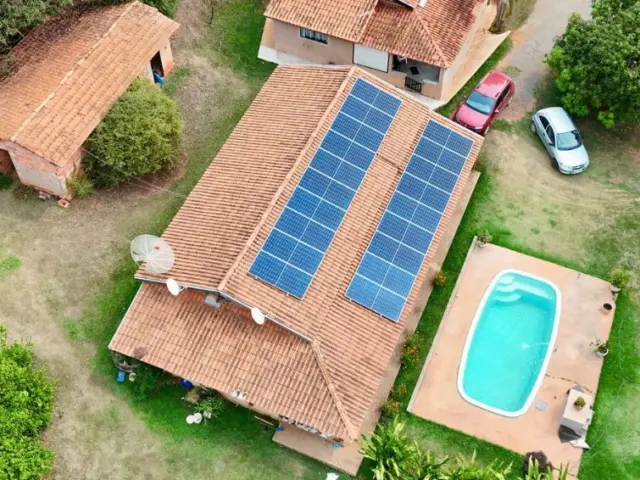
El régimen de beneficio presunto es comúnmente utilizado por las empresas propietarias de activos de generación de energía, justificándose por el margen operativo que supera la base imponible presunta, dado que los gastos y costes son limitados en este tipo de operación.
Resulta que este aumento de impuestos, introducido por Ley complementaria No. 224/2025 Está plagado de fallos, ya que trata el régimen como un beneficio fiscal, lo cual no es, lo que atenta contra el principio de igualdad y libre competencia, y coloca a los contribuyentes con la misma capacidad de pago en una posición comercial desigual.
Esta ilegalidad ya está siendo impugnada ante un tribunal federal, y se han obtenido medidas cautelares a favor de los contribuyentes.
Dadas las numerosas dificultades a las que se ha enfrentado el sector energético, en particular el sector de las energías renovables, con diversos cambios normativos y la falta de incentivos fiscales para fomentar el desarrollo de fuentes limpias y sostenibles, el aumento del régimen fiscal de beneficios presuntos reduce aún más los márgenes de beneficio neto en un momento en que la economía real compite con tipos de interés extremadamente altos que no se prevé que disminuyan.
Por lo tanto, para los contribuyentes cansados y perjudicados por la insaciable sed de ingresos del gobierno, la única opción es llevar el asunto a los tribunales, en un intento por demostrar que las empresas ya no pueden soportar pagar por el gasto público descontrolado a través de innovaciones legislativas inconstitucionales, como el aumento de la utilidad presunta.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.