La transformación del sector eléctrico exige inversiones cada vez más significativas. Sin embargo, a medida que se incorporan nuevas tecnologías y el funcionamiento del sistema se vuelve más complejo, los riesgos asociados a estas inversiones también cambian.
La disponibilidad de capital sigue siendo crucial, pero no basta para garantizar la viabilidad de los proyectos. Los inversores y financiadores deben comprender cómo se generarán los ingresos, qué factores podrían comprometerlos y quién deberá asumir los riesgos que conllevan.
Esta reflexión cobró relevancia durante la misión a Australia, llevada a cabo en mayo de 2026. En artículos anteriores de esta serie, analizamos cómo la expansión de las fuentes de energía renovables ha exigido cambios en la infraestructura, el funcionamiento del sistema, las señales de precios y la relación con los consumidores.
En este octavo artículo, añadimos otra dimensión: ¿cómo financiar las inversiones necesarias para sostener esta transformación?
Durante nuestra visita a CEFC (Clean Energy Finance Corporation), conocimos una experiencia que aporta elementos importantes para este debate. Creada en 2012, CEFC es una institución pública, controlada íntegramente por el gobierno australiano, centrada en la expansión de las inversiones en tecnologías y proyectos de energía limpia.
Su modelo no debe confundirse con la concesión tradicional de subvenciones. La institución realiza financiamientos e inversiones con criterios comerciales, utilizando recursos públicos para movilizar capital privado y contribuir al desarrollo de proyectos que enfrentan barreras de financiamiento.
CEFC surgió en un contexto en el que Australia necesitaba acelerar la transformación de una matriz eléctrica históricamente dependiente del carbón. El gobierno reconoció que ciertas tecnologías e infraestructuras necesarias para la transición enfrentaban dificultades para atraer financiación privada en las condiciones existentes en ese momento.
El paralelismo con Brasil no radica en la necesidad de crear una institución similar. El país ya cuenta con el BNDES (Banco Nacional de Desarrollo Económico y Social), además de bancos privados y un mercado de capitales que participa en la financiación de proyectos de energía e infraestructura.
La cuestión es si los instrumentos existentes están preparados para adaptarse a los cambios en los riesgos y los modelos de negocio del sector eléctrico.
Sin embargo, existe una diferencia importante entre ambos contextos. Si bien el CEFC se creó para ayudar a superar las barreras a la financiación de nuevas inversiones, Brasil también enfrenta una creciente preocupación por la sostenibilidad financiera de los proyectos de energías renovables que ya se han implementado y financiado.
Cuando los riesgos cambian después de la inversión.
La expansión de la generación de energía solar y eólica ha movilizado importantes cantidades de capital en Brasil durante los últimos años. Muchos de estos proyectos se estructuraron con acuerdos de compra de energía, proyecciones de producción y mecanismos de financiación que buscaban ofrecer ingresos predecibles a lo largo de su vida útil.
Sin embargo, la transformación del sector eléctrico está alterando algunas de estas premisas. El aumento de los recortes en la generación, conocido como limitación de producción, es un ejemplo. Las centrales eléctricas que tienen la capacidad técnica para producir energía pueden verse obligadas a reducir su generación debido a restricciones en la transmisión, requisitos de seguridad eléctrica o situaciones de exceso de oferta en ciertos períodos.
Las causas y consecuencias económicas de estos recortes no son necesariamente las mismas. Sin embargo, cuando las restricciones reducen los ingresos previstos, pueden comprometer el flujo de caja de las empresas y su capacidad para reembolsar la financiación contraída.
Esta realidad ya está influyendo en las evaluaciones crediticias del sector. El BNDES ha estado incorporando los efectos de la restricción en el análisis de la nueva financiación y examinando alternativas para ciertas operaciones existentes, incluidas medidas específicas para la flexibilidad contractual.
No se trata de un aplazamiento generalizado de los pagos de la deuda, sino de una señal de que los riesgos que antes se consideraban manejables ahora requieren mayor atención.
Los financiadores privados se enfrentan a preocupaciones similares. El deterioro de las condiciones financieras de ciertos proyectos puede dar lugar a renegociaciones de contratos, exigencias de garantías adicionales y, en situaciones más graves, a la ejecución de las garantías establecidas para asegurar el reembolso de la deuda.
El efecto puede extenderse más allá de las empresas directamente afectadas. Cuando los bancos e inversores perciben una mayor incertidumbre sobre los ingresos de un segmento, esta percepción tiende a influir en las condiciones de financiación de nuevos proyectos, ya sea aumentando los requisitos de capital y garantías o elevando los costes financieros.
Esto genera una contradicción que merece atención: el sector eléctrico necesita seguir atrayendo inversiones para expandir y modernizar su infraestructura precisamente cuando ciertos riesgos están haciendo que la financiación sea más compleja.
El papel del capital público en la experiencia australiana.
Las acciones de CEFC ayudan a comprender cómo los instrumentos públicos pueden superar ciertas barreras financieras sin sustituir a los inversores privados.
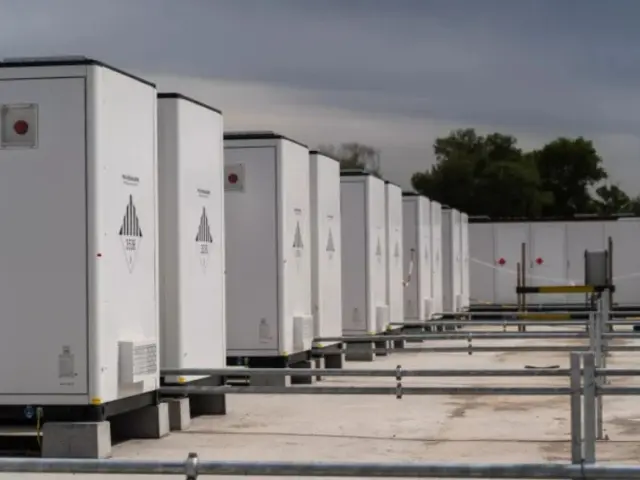
Un ejemplo es la Superbatería de Waratah, un proyecto de almacenamiento de energía con una capacidad de 850 MW y 1.680 MWh, desarrollado en el estado de Nueva Gales del Sur. El proyecto fue diseñado para contribuir a la seguridad de la red eléctrica, ofreciendo una respuesta rápida ante ciertas contingencias del sistema.
CEFC aportó 100 millones de dólares australianos para apoyar el desarrollo del proyecto, como parte de una ronda de financiación de 500 millones de dólares australianos liderada por BlackRock Private Markets, con la participación de inversores institucionales australianos e internacionales.
Lo relevante no es solo el volumen de inversión, sino la lógica que subyace a su estructuración. La participación de una institución pública especializada contribuyó a movilizar recursos destinados a una tecnología con características operativas y económicas diferentes a las de las fuentes de generación tradicionales.
Esta actividad no se limita a grandes proyectos. En agosto de 2026, CEFC anunció una alianza de 100 millones de dólares australianos con la gestora de activos Infradebt, destinada a financiar proyectos de energía renovable de tamaño mediano conectados a redes de distribución, incluidas soluciones que combinan generación y almacenamiento de energía solar.
Se trata de iniciativas con perfiles distintos, pero que reflejan la misma preocupación: desarrollar instrumentos financieros adaptados a las características de las inversiones necesarias para transformar el sistema eléctrico.
Esto no significa que la financiación pública deba absorber indiscriminadamente riesgos que los inversores privados no deseen asumir. Su uso requiere criterios de selección, evaluación económica, gobernanza y mecanismos adecuados de gestión de recursos.
El capital público puede contribuir al desarrollo de los mercados y a la movilización de inversiones. Sin embargo, no elimina los riesgos de los proyectos ni sustituye la necesidad de contar con modelos de negocio económicamente sostenibles.
¿Qué representa esta experiencia para Brasil?
La experiencia australiana no demuestra que aumentar la financiación pública sea, por sí solo, la solución a los crecientes riesgos del sector eléctrico brasileño.
El BNDES ya desempeña un papel importante en la estructuración de proyectos a largo plazo. Los bancos privados y los inversores institucionales también participan en este mercado, utilizando diferentes instrumentos de crédito e inversión.
El reto reside en comprender cómo deben actuar estas instituciones ante los riesgos cambiantes. En caso de recorte de la producción, por ejemplo, puede ser necesario renegociar las deudas para preservar proyectos económicamente viables que atraviesan dificultades financieras. Sin embargo, la financiación por sí sola no resuelve las causas profundas de las limitaciones en la generación de energía.
Si el problema se debe a limitaciones de la red, será necesario evaluar la expansión o el funcionamiento de la infraestructura. Si se debe a un exceso de oferta en determinados momentos, la solución podría implicar una mayor flexibilidad, nuevos mecanismos de consumo y señales económicas adecuadas.
En ambos casos, la solución financiera debe ajustarse a la realidad operativa y regulatoria del sector. Asimismo, es necesario distinguir entre los riesgos inherentes a la actividad empresarial y aquellos derivados de cambios regulatorios o condiciones sistémicas que no se reflejaron adecuadamente en los modelos de inversión originales.
Esta distinción es importante para evitar dos extremos: dejar proyectos relevantes sin fuentes de financiación alternativas o transferir automáticamente al sector público riesgos que deberían seguir siendo responsabilidad de los inversores.
Los desafíos no terminan con la generación de energía solar y eólica.
Este debate cobra aún más importancia si tenemos en cuenta que la transformación del sector eléctrico brasileño no se limita a la reciente expansión de las fuentes de energía solar y eólica.
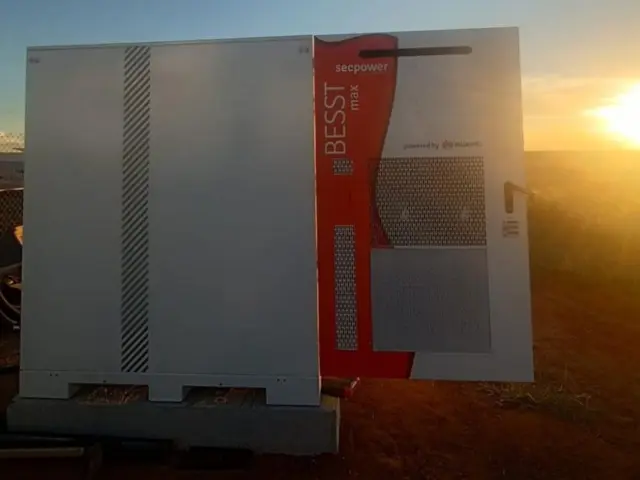
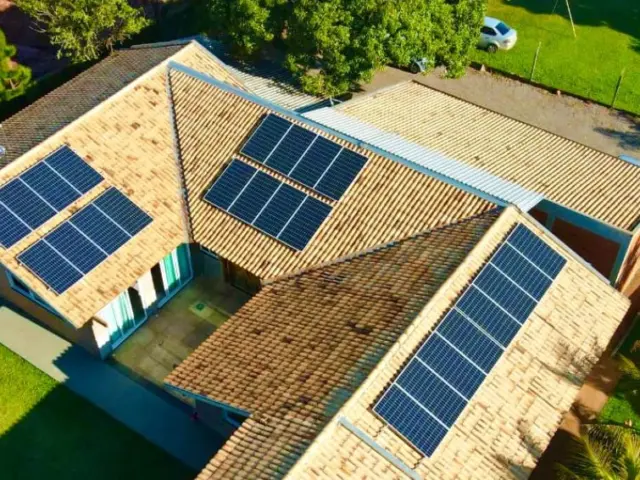
Estamos entrando en una nueva fase, marcada por la incorporación de sistemas de almacenamiento de energía en baterías (BESS) y la creciente participación de los recursos energéticos distribuidos (OER), incluidos la generación distribuida (DG), el almacenamiento y los mecanismos de respuesta a la demanda.
Estas tecnologías amplían las posibilidades operativas del sistema, pero presentan características económicas diferentes a las que tradicionalmente se consideran en la financiación de proyectos de generación.
Como hemos visto, una batería, por ejemplo, puede ofrecer disponibilidad de energía, realizar arbitraje energético y proporcionar servicios de flexibilidad. Sin embargo, la posibilidad de combinar estas fuentes de ingresos depende de las normas del mercado y de los mecanismos de remuneración aplicables.
Si bien muchos proyectos de generación tradicionales dependen de contratos de comercialización a largo plazo, ciertas inversiones en almacenamiento y flexibilidad pueden depender de diferentes fuentes de ingresos, algunas de las cuales aún están en desarrollo en el mercado brasileño.
Como ya hemos comentado en artículos anteriores de esta serie, la incorporación de nuevas tecnologías requiere una evolución coordinada de la regulación, la operación y las señales económicas. Esta necesidad también se extiende a la financiación.
Los bancos, los inversores y las instituciones públicas deberán evaluar modelos de negocio que presenten riesgos distintos de los tradicionalmente asociados a la construcción y el funcionamiento de las centrales eléctricas.
Financiar la transformación requiere comprender sus riesgos.
La siguiente etapa en la transformación del sector eléctrico brasileño requerirá inversiones en generación, transmisión, almacenamiento, digitalización y recursos de flexibilidad, cada uno con sus propias características de riesgo y remuneración.
La experiencia australiana demuestra que los instrumentos de inversión pública pueden ayudar a movilizar capital privado, especialmente cuando las nuevas tecnologías y los mercados se enfrentan a barreras de financiación.
En Brasil, la cuestión no se limita a ampliar la oferta de crédito o transferir riesgos a instituciones públicas. Se trata de garantizar que los proyectos cuenten con las condiciones económicas y regulatorias necesarias para generar ingresos acordes con las inversiones realizadas.
No habrá una transición energética financieramente sostenible sin una asignación de riesgos adecuada, modelos de remuneración coherentes y previsibilidad regulatoria.
En definitiva, financiar la adopción de nuevas tecnologías es solo una parte del desafío. La otra parte, igualmente importante, consiste en construir un sector eléctrico capaz de sostener económicamente su propia transformación.
Es importante recordar que Brasil no necesita empezar de cero. La experiencia de países que ya han enfrentado desafíos similares ofrece referencias importantes para mejorar nuestras regulaciones, aprovechando las soluciones que funcionaron y aprendiendo también de aquellas que no dieron los resultados esperados.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.