
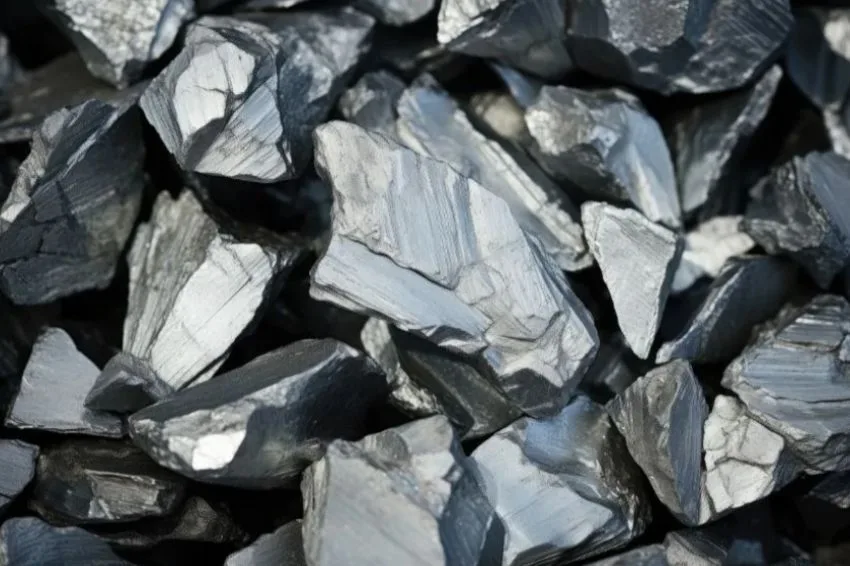
Tras un período marcado por el exceso de oferta y la caída de precios, el mercado del polisilicio en China podría enfrentarse a un nuevo reto en los próximos años: la escasez del material. La proyección fue realizada por la consultora alemana Bernreuter Research, especializada en el análisis de la cadena de producción de este componente.
Según la investigación, los precios del polisilicio, principal materia prima utilizada en la fabricación de células solares, han experimentado una fuerte caída desde 2022. Ese año, el kilo del material se comercializaba a 39,00 dólares estadounidenses. En 2024, este valor se redujo a menos de 4,50 dólares estadounidenses, por debajo del coste de producción de la mayoría de los fabricantes.
Según el estudio, la caída de precios llevó a la industria a reducir la producción para intentar minimizar las pérdidas y estabilizar el mercado. Sin embargo, según el documento, los recortes realizados hasta la fecha no han sido suficientes para equilibrar la oferta y la demanda, y el volumen de existencias se mantiene elevado.
Johannes Bernreuter, director de la consultora, afirma que, a menos que se produzca una reducción más significativa de la oferta o una apreciación de la materia prima básica, la precio del polisilicio Es poco probable que supere los US$5,00/kg en 2027.
Aun así, el escenario podría cambiar a medio plazo. Bernreuter Research advierte que si productores seguir restringiendo la producción de manera más agresiva para estimular los precios, una nueva escasez de polisilicio podría ocurrir hasta 2028. El fenómeno sería similar al registrado entre 2018 y 2020, cuando la industria experimentó una importante reestructuración.
Boletín InfoLink: los precios del polisilicio y las obleas muestran estabilidad
La demanda debería seguir siendo fuerte
A pesar de la incertidumbre sobre el suministro, se espera que la demanda de polisilicio se mantenga fuerte, impulsada principalmente por el sector de la energía solar. La expectativa de Investigación de Bernreuter Se estima que entre 720 GW y 750 GW de nueva capacidad fotovoltaica se añadirán a nivel mundial en 2025, lo que refuerza la importancia estratégica del material.
Para finales de 2023, la consultora ya había anticipado que el mercado atravesaría una fase de reestructuración, con una tendencia a la consolidación entre los grandes fabricantes. Ante la presión por precios más bajos, las empresas con mayor capacidad financiera y tecnológica tomarían la delantera en el sector, reemplazando gradualmente a los pequeños productores.
Aunque se registraron esfuerzos para controlar la producción a lo largo de 2024, los precios continuaron bajando hasta mayo, según informaron medios especializados. Esta situación también tuvo repercusiones fuera de China. Un ejemplo fue el aplazamiento, en abril, de una oferta pública inicial (OPI) relacionada con la producción de polisilicio en Malasia debido a la inestabilidad del mercado.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.