
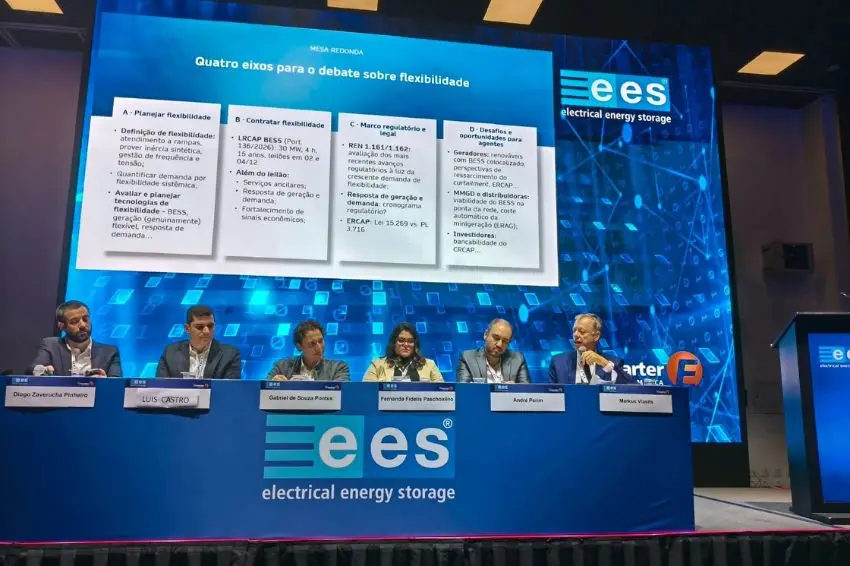
Se prevé que la transformación de la matriz eléctrica de Brasil incremente la necesidad de recursos capaces de responder rápidamente a las variaciones entre generación y consumo. En este contexto, los sistemas de almacenamiento de energía (SAE) están adquiriendo un papel central en la planificación de la expansión y operación del SIN (Sistema Nacional Interconectado).
El tema se debatió este miércoles (26) durante el panel “Perspectivas de planificación para la contribución de SAE al SIN”, celebrado en Intersolar South America, en São Paulo. La reunión congregó a representantes del MME (Ministerio de Minas y Energía), EPE (Compañía de Investigación Energética), ABSAE (Asociación Brasileña de Soluciones de Almacenamiento de Energía) y empresas del sector.
El presidente de ABSAE, Markus Vlasits, destacó que la flexibilidad se ha convertido en uno de los principales desafíos del sector eléctrico. Este concepto implica la capacidad de adaptarse a las fluctuaciones de carga, contribuir al control de frecuencia y voltaje, proporcionar inercia sintética y responder con rapidez a las necesidades operativas.
Según Vlasits, la contratación de estos atributos no tiene por qué limitarse a las subastas de capacidad. Los servicios auxiliares, la generación y la gestión de la demanda, así como unas señales económicas más adecuadas, también pueden contribuir a remunerar los recursos ofrecidos al sistema.
El director del Departamento de Subvenciones para Planificación y Generación del Ministerio de Minas y Energía (MME), André Perim, afirmó que el debate sobre la flexibilidad ha ido cobrando fuerza desde hace varios años. Los primeros estudios sobre el tema fueron elaborados por EPE en 2018, mientras que los planes decenales y a largo plazo comenzaron a ofrecer indicios más claros de las necesidades futuras del Sistema Nacional Interconectado (SIN).
Según Perim, las distintas tecnologías pueden ofrecer uno o más atributos de flexibilidad. Las baterías cumplen tres de estas dimensiones y, al combinarse con los activos de generación, pueden ampliar aún más su contribución al sistema.
El representante del Ministerio de Minas y Energía (MME) señaló que las subastas de reserva de capacidad realizadas desde 2021 ya incorporan requisitos de flexibilidad, especialmente para las centrales termoeléctricas. Estos criterios se están perfeccionando para que los proyectos puedan responder con mayor rapidez a las necesidades operativas.
El siguiente paso, sin embargo, será definir con mayor precisión qué necesita realmente el SIN (Sistema Nacional Interconectado), cómo se medirán estos atributos y cómo se podrán incluir en futuros contratos. Esta evolución sigue el proceso iniciado en 2019, cuando la planificación comenzó a considerar de forma más explícita la contratación de electricidad, además de energía.
Para la primera subasta de baterías, el gobierno optó por concentrar la remuneración de los proyectos en un ingreso fijo. Esta medida busca simplificar el proceso de licitación, reducir la incertidumbre y ofrecer mayor previsibilidad a los inversionistas, dado que la tecnología aún no está implementada a gran escala en el país.
A medida que la regulación avance y el mercado adquiera más experiencia, se podrán evaluar otros modelos de remuneración. Perim también abogó por subastas recurrentes y periódicas, tanto para proporcionar señales a largo plazo al mercado como para permitir que el gobierno organice las subastas con mayor antelación.
Los proyectos de EPE aumentaron sus necesidades energéticas.
La analista de EPE, Fernanda Paschoalino, explicó que la expansión de las fuentes de energía renovables variables modifica el perfil operativo del sistema y aumenta los requisitos de potencia y flexibilidad durante los próximos diez años.
Con la creciente participación de las fuentes de energía solar y eólica, se prevé que las fluctuaciones de la carga neta se acentúen. Las proyecciones presentadas por EPE indican una demanda energética de entre 20 y 30 GW en 2030. La variabilidad intradiaria podría alcanzar aproximadamente los 50 GW y aumentar hasta cerca de 70 GW en 2035.
Desde 2018, EPE ha estado desarrollando estudios específicos sobre flexibilidad. En 2023, la compañía presentó una metodología para estimar los requerimientos y la oferta de este atributo y actualmente trabaja en profundizar los criterios que pueden orientar la planificación.
El almacenamiento de energía se analiza como una de las soluciones para satisfacer el creciente consumo, integrar fuentes renovables y cumplir con los nuevos requisitos sistémicos, especialmente ante las dificultades para expandir la generación hidroeléctrica convencional. Los estudios consideran no solo las baterías, sino también tecnologías como las centrales hidroeléctricas reversibles.
El PDE 2035 indica la posibilidad de incorporar aproximadamente 7 GW de tecnologías de almacenamiento de energía en el sistema eléctrico brasileño. Las aplicaciones evaluadas incluyen sistemas aislados, activos conectados a la red de transmisión y proyectos contratados en las subastas de reserva de capacidad.
La reducción de los costos de los equipos también se ha hecho más evidente en estudios recientes. Aun así, la falta de proyectos a gran escala en Brasil y las incertidumbres relacionadas con la tributación dificultan la elaboración de proyecciones.
Los inversores se están preparando.
Las empresas participantes en el panel consideran que la contratación de baterías podría abrir un nuevo ciclo de inversiones en el sector eléctrico brasileño. Gabriel Pontes, director de Nuevos Negocios de Elera Renováveis, afirmó que la empresa está evaluando la flexibilidad en diferentes puntos del sistema, incluyendo la generación y el consumo centralizados.
La estrategia también implica interactuar con consumidores capaces de flexibilizar sus cargas. Para la empresa, esta característica debería guiar una nueva línea de inversión y permitir la creación de sinergias entre generación, almacenamiento y demanda.
Luis Castro, gerente de ingeniería y desarrollo de Casa dos Ventos, describió el avance en flexibilidad como una oportunidad para integrar sistemas de almacenamiento en proyectos de generación que ya están en operación. El principal desafío para los inversionistas será evaluar correctamente los riesgos y los precios en medio de incertidumbres regulatorias, operativas y comerciales.
Mientras tanto, el director de la unidad de almacenamiento de Brasol, Diogo Zaverucha, destacó que la demanda de baterías se ha concretado, aunque persisten las dudas sobre los volúmenes que finalmente se contratarán. La compañía ha registrado más de 4 GW en proyectos y tiene previsto participar en las subastas.
Zaverucha observó que la actividad de los fabricantes durante Intersolar demuestra la rápida respuesta del sector a la señal emitida por el gobierno. Empresas extranjeras, principalmente chinas, están considerando instalar unidades de producción en el país, con anuncios que apuntan a una capacidad potencial de aproximadamente 10 GW anuales.
A pesar del interés de los inversores, los proyectos de baterías que no se adjudican mediante subastas públicas siguen teniendo dificultades para ser viables en Brasil. Según Brasol, el sector del almacenamiento de energía deberá encontrar fuentes de ingresos adicionales para que el mercado se desarrolle de forma más amplia.
En la generación distribuida, por ejemplo, el modelo de compensación aún ofrece pocos incentivos económicos para la instalación de baterías. La energía inyectada durante el día generalmente tiene el mismo valor de compensación que la disponible en otros momentos, lo que reduce el beneficio de trasladar la generación solar a la noche.
En mercados más maduros, una parte significativa de los proyectos puede avanzar al margen de los mecanismos de contratación centralizados. En Brasil, sin embargo, la primera subasta debería servir como impulso inicial para la tecnología, mientras la regulación evoluciona para reconocer otras aplicaciones y servicios.
Entre los próximos pasos se encuentran los precios máximos y el margen de venta.
El Ministerio de Minas y Energía (MME) está trabajando en la definición del precio máximo, el margen de flujo y el volumen que se contratará en las dos licitaciones. La cantidad del margen de flujo se dará a conocer el 30 de septiembre.
El cronograma prevé la aprobación de la licitación por parte de... ANEEL (Agencia Nacional de Energía Eléctrica) el 27 de octubre y su publicación el 29 de octubre. Después de las subastas, aún deberán completarse las etapas de homologación, adjudicación y emisión de concesiones, lo que se espera que tome hasta seis meses.
También será necesario que los proyectos ganadores sean compatibles con la PNAST (Política Nacional de Acceso al Sistema de Transmisión). Si bien los proyectos no necesitan competir por margen dentro de las temporadas de acceso, deberán cumplir con los requisitos establecidos para obtener el documento de acceso previo.
Los plazos y la cadena de suministro son una preocupación para las empresas.
Entre los riesgos señalados por los inversores se encuentran la definición de la distribución de costes entre los agentes pagadores, los nuevos cargos asociados al acceso a la red y las penalizaciones previstas para los proyectos. Si bien la remuneración se ha estructurado como un ingreso fijo, su percepción dependerá del cumplimiento de las obligaciones contractuales y de los indicadores de rendimiento.
La preparación operativa también requerirá atención. Debido a que esta tecnología tiene características diferentes a las de las centrales eléctricas convencionales, los sistemas de almacenamiento deberán someterse a procedimientos preoperacionales específicos por parte del ONS (Operador del Sistema Nacional).
Otro punto crítico será la cadena de suministro, especialmente la disponibilidad de transformadores y equipos de producción nacional dentro del plazo establecido para que los proyectos entren en funcionamiento en 2028.
Para participar en una de las subastas, los proyectos deberán utilizar ciertos componentes fabricados o ensamblados en Brasil. Según Brasol, a pesar de la presencia de varios fabricantes en Intersolar y los anuncios de producción nacional, los proveedores aún no pueden ofrecer precios definitivos para estos equipos.
La incertidumbre también afecta la formación de alianzas entre inversores y fabricantes. En el caso de Casa dos Ventos, los contratos deberán negociarse hasta la fecha de las subastas, lo que exigirá un alto grado de confianza en la capacidad de los proveedores para entregar los equipos a tiempo y en las condiciones acordadas.
A pesar de los desafíos, los panelistas consideraron que la publicación de las directrices representaba un avance hacia la integración del almacenamiento de energía en el sistema eléctrico brasileño. Se espera que las subastas de diciembre marquen el inicio de una agenda permanente para la flexibilidad contractual, acompañada del desarrollo de nuevos modelos de negocio para las baterías en el país.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.