Como Rafael Furtado, Asociado senior en Tauil & Checker Advogados asociado a Mayer Brown
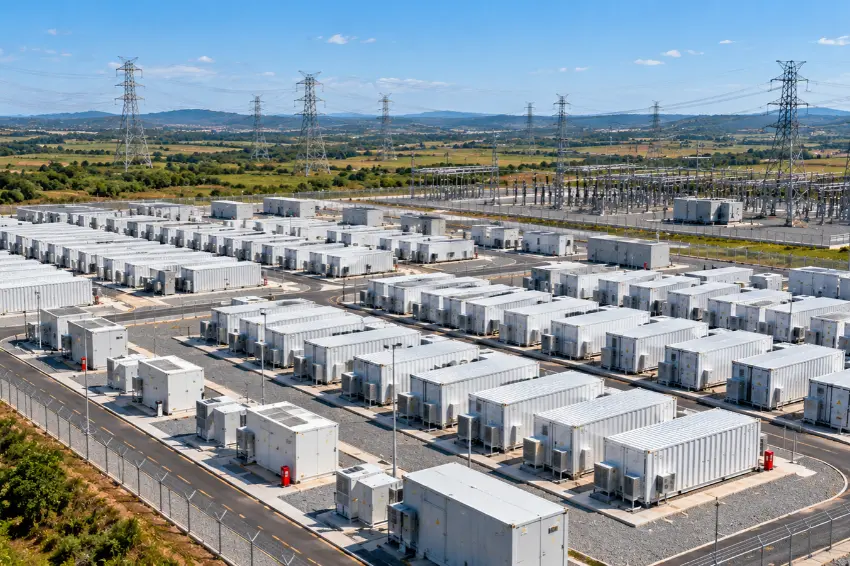
Los días 2 y 4 de diciembre de 2026, Brasil celebrará las primeras LRCAPS (Subastas de Capacidad de Reserva en forma de energía dedicada a sistemas de almacenamiento de energía en baterías).sistema de almacenamiento de energía de la batería o simplemente BESS), donde el ganador será elegido en función del precio más bajo y recibirá un ingreso fijo durante 15 años, a cambio de proporcionar capacidad en forma de energía.
En una subasta extremadamente competitiva, con docenas de partes interesadas y proyectos de diversos tamaños, la optimización fiscal, que debe reflejarse en el modelo financiero, afecta directamente al coste de implementación, la estructura de capital y el precio que el empresario puede ofrecer en la oferta.
La proximidad de la subasta y la interacción entre las normas fiscales y regulatorias en el sector energético hacen probable que los inversores aborden el proceso de licitación con cierto grado de incertidumbre, como resultado de una situación que combina aspectos de la reforma fiscal pendiente de regulación con incertidumbres sectoriales.
A partir de enero de 2027, se aplicará el CBS (Contribución sobre Bienes y Servicios) para reemplazar los impuestos PIS y Cofins, que se eliminarán gradualmente. En 2029, comenzará a aplicarse el IBS (Impuesto sobre Bienes y Servicios), que sustituirá progresivamente a los impuestos ICMS e ISS. Por lo tanto, si bien las ofertas para el BESS LRCap se presentan antes de la entrada en vigor del nuevo sistema tributario, estas ofertas ya deberían reflejar los efectos de las nuevas normas.
Según el punto 10.9 del aviso de subasta, el postor, al definir el monto de ingresos que se presentará en la oferta, "Debe incluir todos los costos necesarios para la prestación del servicio y la implementación del SAE, incluidos los impuestos, excepto los CBS e IBS que, según la reforma tributaria, no están incluidos en los precios de venta del servicio.".
Esta cláusula es importante para la elaboración de modelos financieros. El licitador puede obviar los impuestos IBS y CBS sobre los ingresos presentados en la oferta, pero debe considerar y tener en cuenta el efecto financiero de recuperar los impuestos IBS y CBS aplicados a sus adquisiciones.
Esto presupone la comprensión de dos cuestiones legales relevantes: (i) la forma de exención de IBS y CBS en las adquisiciones (CAPEX) del propio proyecto; y (ii) la tributación, o el aplazamiento de la tributación, de IBS y CBS sobre los ingresos recibidos a cambio de poner capacidad disponible en forma de energía.
Respecto a la primera pregunta, es necesario considerar que la Ley No. 15.269/2025 incluyó expresamente los sistemas de almacenamiento entre los proyectos elegibles para el REIDI de PIS y Cofins, limitando la exención de impuestos a R$ 1 millones por año, entre 2026 y 2030, además de condicionarla a su inclusión en la LOA (Ley de Presupuesto Anual).
Se suele afirmar que el REIDI, creado por la Ley N° 11.488/2007, reduce el coste total del proyecto hasta en un 11,75%, si bien el valor real de la reducción depende de la composición entre servicios, bienes nacionales y bienes importados.
El límite establecido por la Ley N° 15.269/2025 nunca se aplicó de manera efectiva y está rodeado de controversia en cuanto al método de cálculo.
De hecho, dado que el PIS y el Cofins serán reemplazados por el CBS a partir de enero de 2027, y el artículo 106 de la Ley Complementaria (LC) n.° 214/2025 creó un REIDI para los fines del CBS, la cuestión jurídica relevante se ha transformado en otra. Queda por ver si el límite de R$ 1 millones y el requisito de provisión en la Ley de Presupuesto seguirán aplicándose al nuevo régimen del CBS o si se trataba de restricciones específicas del PIS y el Cofins que no se mantienen con el nuevo sistema tributario.
La duda surge porque el régimen de exención del impuesto sobre bienes de capital del CBS es muy diferente del régimen del PIS y del Cofins en su estructura constitucional. En el caso del PIS y del Cofins, la exención estaba prevista en el derecho común y siempre fue entendida por la jurisprudencia como un beneficio fiscal, por lo que las restricciones y condiciones establecidas para su disfrute eran válidas.
En el caso de CBS e IBS, la propia Constitución, en el artículo 156-A, § 5, inciso V, determina la exención de la adquisición de bienes de capital, que puede implementarse mediante crédito total e inmediato, aplazamiento o una reducción del 100% en las tasas.
Esto genera un cierto conflicto interpretativo entre el antiguo régimen tributario del PIS y el Cofins y el nuevo régimen tributario del IBS y el CBS. ¿Cómo se puede aceptar la validez de un límite de R$ 1 millones para el REIDI si la propia Constitución ya garantiza la recuperación inmediata, el aplazamiento o la exención del IBS y el CBS?
¿Y cómo se puede argumentar que el requisito de previsión presupuestaria garantiza la exención fiscal, si el propio gobierno, en el Proyecto de Ley de Presupuesto Anual de 2027, estima un gasto fiscal cero en REIDI?
Respecto a la segunda cuestión, el Congreso ya había establecido, en la versión original de la Ley Complementaria n.º 214/2025, un aplazamiento para el sector eléctrico. La recaudación se concentraba en el distribuidor en el mercado regulado; en el vendedor en el entorno de libre contratación; y en el comprador en las transacciones multilaterales.
Se trataba de una solución adaptada a las particularidades del sector, que reduce los riesgos de pérdida de crédito a lo largo de toda la cadena. Posteriormente, la LC n.º 226 modificó el artículo 28 de la LC n.º 214/2025 y estableció una norma específica de aplazamiento para las operaciones con electricidad, o con derechos relacionados con ella, que impliquen importación, generación, comercialización, distribución y transmisión.
El sistema de almacenamiento de energía en baterías (BESS) contratado bajo el programa LRCap difícilmente se ajusta a estas categorías tradicionales. Si bien el sistema consume (durante la carga de la batería) e inyecta energía (durante la descarga de la batería), el objetivo de la licitación es la disponibilidad de capacidad y potencia. Esta actividad se remunera con un ingreso fijo y su operación está totalmente bajo el control del ONS (Operador Nacional del Sistema).
Si bien beneficia a todo el sistema, la disponibilidad de capacidad no aparece, al menos explícitamente, en ninguna de las categorías tradicionales de la regla de aplazamiento (importación, generación, comercialización, distribución o transmisión).
La incertidumbre afecta directamente al flujo de caja, ya que el marco de capacidad de ingresos define cuánto tiempo durará en operación el costo financiero de los créditos acumulados durante la implementación. Si el aplazamiento no alcanza este nivel de ingresos, el proyecto podría absorber inmediatamente sus propios créditos. Si el aplazamiento no alcanza este nivel de ingresos, el contribuyente acumulará créditos CBS y será necesario modelar el efecto financiero de su recuperación.
La ausencia de regulación no impide la elaboración de modelos consistentes, basados en supuestos financieros y contractuales que consideren las incertidumbres y ambigüedades. El primer paso consiste en tratar el REIDI (Régimen Especial para el Desarrollo de Infraestructuras) como una variable en el modelo, con el CAPEX proyectado en al menos dos escenarios: uno en el que la elegibilidad para el régimen elimina los impuestos al consumo aplicados a equipos y servicios, y otro en el que el proyecto paga la CBS (Contribución sobre Bienes y Servicios) al momento de su implementación y la recupera como crédito.
Si bien todos los escenarios finalmente resultan en la "recuperación" de los impuestos CBS e IBS recaudados, el formato y el momento de esta recuperación son diferentes, lo que afecta el flujo de caja del proyecto y el costo financiero de esperar la recuperación de los impuestos.
La estructuración de los contratos es igualmente relevante, ya que debe definir las obligaciones y los derechos de los proveedores en cada uno de estos escenarios. La futura calificación para el Régimen Especial para el Desarrollo de Infraestructuras (REIDI) suele ser un proceso complejo, que depende de la cooperación de los proveedores: son ellos quienes emiten los documentos fiscales sin destacar el impuesto, proporcionan la información requerida para la calificación y ajustan sus precios a la exención fiscal.
Los contratos de suministro y construcción deben redactarse desde el principio para que operen bajo cualquiera de los posibles mecanismos de alivio fiscal: suspensión bajo el Régimen Especial para el Desarrollo de Infraestructuras (REIDI), crédito total e inmediato, aplazamiento o reducción de las tasas impositivas a cero.
En la práctica, esto significa predecir el precio con y sin el beneficio, con transferencia automática de la exención fiscal al proyecto; establecer la obligación del proveedor de colaborar con el proceso de calificación y la correcta emisión de los documentos fiscales; definir quién soporta la carga fiscal en caso de error o descalificación; y permitir la cesión del contrato a la entidad de propósito especial que posea la calificación.
Los pagos anticipados a proveedores, una práctica común en el sector de equipos, merecen una atención específica. Según la Ley N° 214/2025, a diferencia del régimen actual,
Los impuestos IBS y CBS se aplican a los anticipos realizados antes del suministro, lo cual es común en contratos de alto valor. Los anticipos realizados antes de la calificación para el REIDI (Régimen Especial para el Desarrollo de Infraestructuras) pueden generar impuestos que posteriormente no estarían cubiertos por dicho régimen. Cuando el cronograma de fabricación lo permite, vincular los pagos a hitos posteriores a la calificación reduce este riesgo.
En el LRCap para baterías, los riesgos legales descritos en este artículo y sus probabilidades pueden incorporarse razonablemente al precio. Una postura excesivamente conservadora, que considere todas las incertidumbres como pérdidas seguras, resta competitividad a la oferta.
Un enfoque excesivamente agresivo, que presupone la solución más favorable en todos los aspectos, puede comprometer la rentabilidad del proyecto durante los 15 años de vigencia del contrato, debido a posibles efectos fiscales adversos. El equilibrio reside en asignar una probabilidad bien fundamentada a cada escenario y reflejarla tanto en el modelo financiero como en las cláusulas de los contratos con los proveedores.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.