
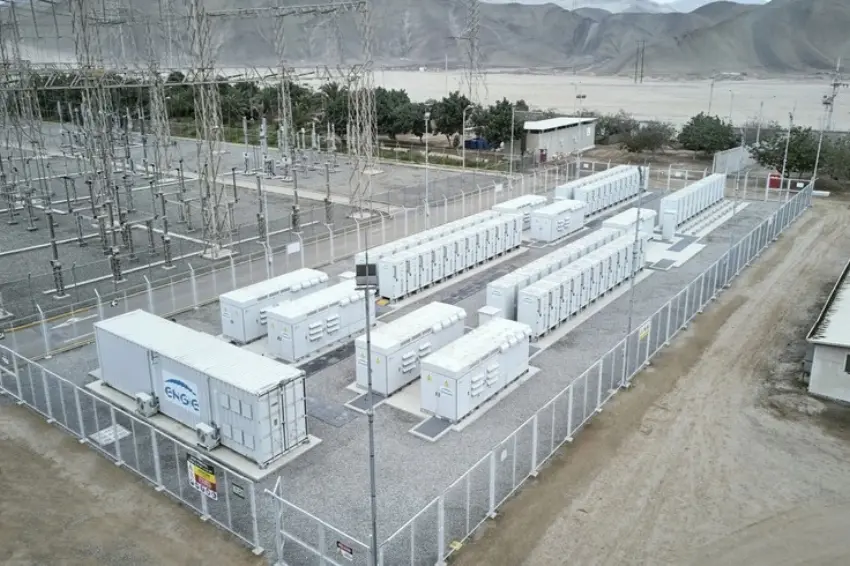
Se prevé que el mercado europeo de almacenamiento de energía en baterías entre en una nueva fase de expansión en 2026, con instalaciones anuales que se estima alcanzarán los 57 GWh, en comparación con los 32 GWh registrados en 2025.
Este incremento representa un crecimiento del 78% en tan solo un año, según la edición más reciente del Informe EES Europe H1 2026, elaborado por EUPD Research, una división especializada del Grupo EUPD centrada en la elaboración de análisis y certificaciones basadas en datos primarios en los ámbitos de la sostenibilidad social, la salud empresarial, la diversidad, la equidad y la inclusión.
El salto previsto supone un cambio en el papel que desempeña el almacenamiento de energía en el sistema energético europeo. Las baterías ya no se consideran simplemente un complemento de la generación solar, sino que empiezan a ocupar un lugar como infraestructura para ampliar la integración de las fuentes renovables, ofrecer flexibilidad a la red y seguir el ritmo del avance de la electrificación en los distintos segmentos de consumidores.
Cinco mercados en el punto de mira
Alemania, Bulgaria, Italia, el Reino Unido y España se perfilan como los principales mercados europeos previstos para 2026.
Alemania e Italia cuentan con redes y políticas de instaladores bien establecidas, mientras que el Reino Unido y España están experimentando un rápido crecimiento, especialmente debido a la expansión de los proyectos de instalación en la red eléctrica y a aquellos centrados en el funcionamiento del sistema eléctrico.
La entrada de Bulgaria entre los mercados más importantes está vinculada a los recursos procedentes de los fondos de recuperación de la Unión Europea, un movimiento que, según la encuesta, pone de relieve la expansión del almacenamiento en Europa Central y Sudoriental.
Entre los factores que impulsan este crecimiento se encuentran la bajada de los precios de las baterías y el aumento de los precios de la electricidad. Esta combinación favorece la adopción de sistemas que permiten el almacenamiento de energía solar y la expansión del autoconsumo, reduciendo la necesidad de comprar energía de la red.
Propiedades residenciales en desarrollo
El segmento residencial sigue siendo uno de los principales motores del mercado. Las proyecciones indican que las instalaciones aumentarán de 11 GWh en 2025 a 15 GWh en 2026, lo que representa un crecimiento del 36 %. Alemania continúa siendo el mayor mercado para este tipo de sistemas, seguida de cerca por Italia, los Países Bajos, el Reino Unido y Austria.
El almacenamiento de energía también está ganando popularidad entre los consumidores comerciales e industriales. En estos casos, la motivación incluye la reducción de los costos energéticos y la optimización del uso de la generación local.
Al mismo tiempo, los proyectos a gran escala avanzan a medida que surgen mejores oportunidades de mercado y marcos regulatorios más favorables.
Sin embargo, este movimiento se produce junto con obstáculos ya existentes, principalmente relacionados con la conexión a la red eléctrica y los procesos de concesión de licencias.
Disputa entre fabricantes
El crecimiento del mercado residencial también está modificando la competencia entre los fabricantes. Para 2025, BYD, Huawei, Sungrow y Fox ESS conformaban el grupo de marcas líderes, con BYD y Huawei manteniendo posiciones destacadas y representando en conjunto más del 30% del mercado.
En la primera mitad de 2026, la composición del grupo de los cuatro primeros cambió a Fox ESS, Huawei, BYD y Sigenergy.
Este cambio indica un crecimiento acelerado para Fox ESS y Sigenergy, mientras que BYD y Huawei mantienen posiciones de mercado significativas. Según EUPD Research, la menor diferencia entre las cuatro marcas apunta a un mercado más equilibrado y competitivo.
La competencia también está empezando a extenderse más allá del propio equipo. El mercado se está orientando hacia soluciones integradas que combinan almacenamiento modular, gestión inteligente de la energía y diferentes productos dentro de un único ecosistema.
Si se mantiene el ritmo actual de envíos, la proyección presentada en el estudio indica que Fox ESS y Sigenergy ocuparán las dos primeras posiciones entre las marcas de almacenamiento residencial en Europa a finales de 2026.
Esta posibilidad refleja la dinámica competitiva cambiante del sector y el avance de los proveedores que están ampliando su cuota de mercado.
Para estimar la cuota de mercado de los proveedores en el mercado residencial europeo, la metodología empleada en el estudio considera datos de envíos, información proporcionada por los fabricantes, análisis independientes, datos de instaladores e información de los prosumidores. Ucrania queda fuera del alcance del estudio.
Nueva fase de almacenamiento
La encuesta concluye que el mercado europeo está entrando en una fase más competitiva. Mientras que los mercados maduros tienden a mostrar mayor estabilidad a medida que avanzan las reformas del mercado eléctrico, los mercados emergentes se aceleran principalmente a través de proyectos a gran escala.
Se prevé que la próxima edición del informe, que abarcará el segundo semestre de 2026, refleje las nuevas reformas regulatorias, los cambios del mercado y la evolución de la competencia en toda la cadena de valor del almacenamiento. Este tema también se destacará en la Semana Europea de la Sostenibilidad 2026 / Cumbre ESG, que tendrá lugar del 23 al 25 de noviembre.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.