
Artículo publicado en Revista Canal Energía solar – Vol. 7, No. 5 Octubre/2026
El 1 de enero de 2027, la CBS (Contribución Social sobre Bienes y Servicios) sustituirá por completo a los impuestos PIS y Cofins. Para los generadores de energía sujetos al régimen de Beneficio Real, la transición tiene un efecto poco comentado: los activos cuyos créditos PIS/Cofins ya han sido totalmente asignados no generan CBS, lo que incrementa la carga tributaria efectiva de la nueva contribución para estos contribuyentes.
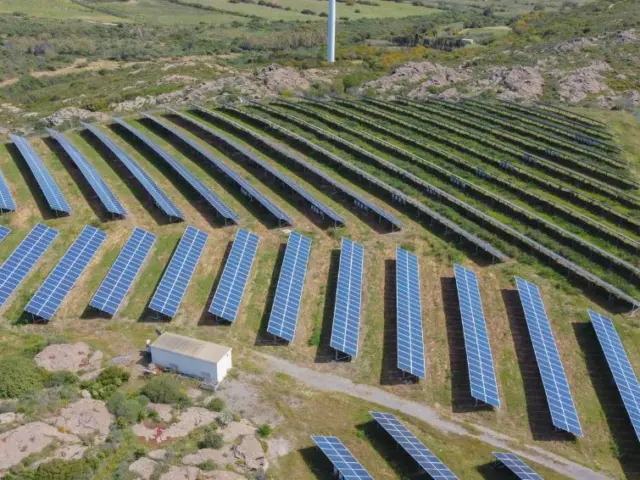
La generación de energía es una actividad que requiere una gran inversión de capital, pero cuyos costos de insumos actuales son bajos. En un parque eólico, un parque solar o una pequeña central hidroeléctrica, la mayor parte del costo reside en la maquinaria y el equipo adquiridos antes de su puesta en marcha.
Muchas de estas empresas aprovecharon la opción legal de reclamar los créditos PIS y Cofins sobre estos activos de forma acelerada (1/48) o inmediata, en lugar de seguir el proceso de depreciación.
La Ley Complementaria N° 214/2025 preservó los créditos que seguían vigentes al 31 de diciembre de 2026. Sin embargo, no existe ninguna norma que otorgue crédito CBS sobre bienes para los cuales ya se haya agotado el crédito PIS/Cofins.
La elección de la apropiación acelerada o inmediata fue racional: anticipaba el flujo de caja durante la fase de implementación, cuando los ingresos aún son bajos y el apalancamiento es alto. Sin embargo, el resultado es que un parque con cinco o diez años de funcionamiento llega a 2026 sin ningún crédito restante sobre su principal activo.
Dos grupos quedan excluidos de este razonamiento. Los proyectos que calificaron bajo el régimen REIDI adquirieron equipos con suspensión fiscal PIS/Cofins y, por lo tanto, sin crédito. Y las empresas que operan bajo el régimen de Beneficio Presunto, sujetas al régimen acumulativo (3,65%), nunca obtuvieron crédito alguno; para ellas, la transición al CBS representa un problema de naturaleza y magnitud diferentes.
Haga clic aquí para descargar la revista y leer el artículo completo.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.

Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.