
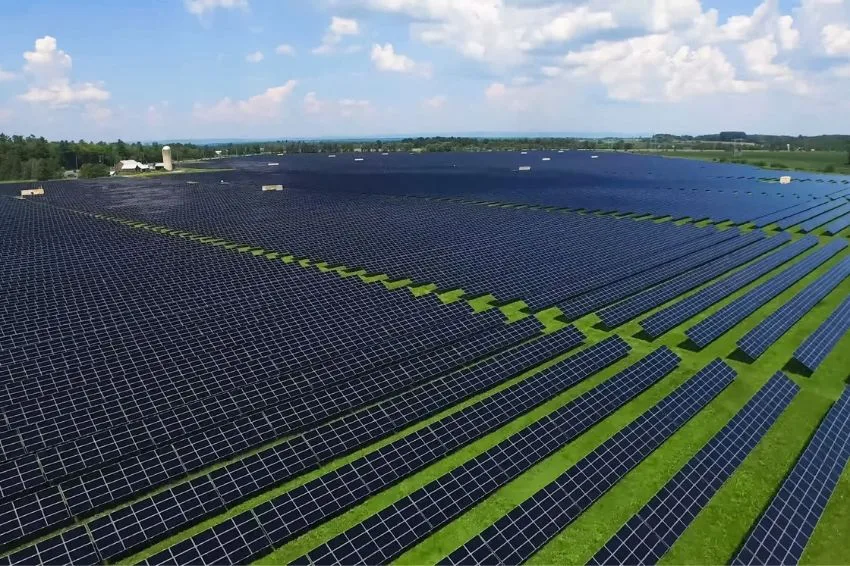
El mercado brasileño de fusiones y adquisiciones (M&A) en energía solar se mantuvo estable en 2025, con 33 transacciones registradas hasta el tercer trimestre. Esta información está disponible en el Boletín de Fusiones y Adquisiciones de Greener.
Según la consultora, el número representa apenas una operación menos respecto al mismo período de 2024, lo que señala un escenario de equilibrio en los movimientos y madurez en las negociaciones en el segmento.
Las plantas de generación centralizada (GC) siguen liderando las transacciones, representando el 42% de las realizadas este año. Según la encuesta, el modelo de autogeneración destaca y continúa siendo el principal motor de crecimiento del mercado.
Negociaciones que involucran GD (generación distribuida) se mantuvo a un ritmo similar al del año anterior, con siete transacciones registradas hasta el tercer trimestre, solo una menos que en 2024.
Crecimiento gradual y estabilidad en las transacciones
Desde 2022, Greener ha mapeado 135 transacciones en el sector, 34 de las cuales se registraron en el mismo período de 2024. En comparación con el trimestre anterior, el volumen de transacciones creció un 5%, lo que indica una recuperación gradual después de un primer semestre más moderado.
Entre las empresas de la cadena fotovoltaica, se registraron 12 transacciones hasta septiembre de 2025, manteniendo el mismo nivel observado el año pasado y demostrando consistencia en la consolidación del sector.
La generación centralizada cobra fuerza con la autoproducción
En 2025, el mercado de GC totalizó 14 transacciones, mientras que el segmento de GD representó siete. A pesar del ligero descenso en las transacciones, la capacidad comercializada de GC alcanzó los 1,6 GWp en el tercer trimestre, impulsada principalmente por proyectos de autogeneración.
Uno de los avances más significativos del período fue la desinversión de Raízen, que vendió carteras de GD solar valoradas en casi R$600 millones, con un total de 40 plantas. El modelo de autogeneración representó el 100% de las transacciones de GD realizadas en el trimestre, consolidando su posición como tendencia dominante en las transacciones a gran escala.
Según estimaciones de Greener, en el período se transaron 1,6 GWp de energía, un aumento del 68% en comparación con 2024, impulsado por el fortalecimiento de los contratos estructurados entre generadores y grandes consumidores.
La integración entre energía y tecnología acelera las adquisiciones
Además de los resultados del mercado, el boletín destaca una creciente conexión entre los sectores de energía y tecnología, que ha estado estimulando adquisiciones estratégicas centradas en la digitalización y la eficiencia operativa.
Algunos ejemplos son la adquisición de Auren Energia por Way2, la fusión entre Grupo Ludfor y Trifase Energia, y la compra de Unifique por Holding Sustentys, empresa de telecomunicaciones, entre otras mencionadas en el informe.
Aspectos destacados del trimestre
- Minas Gerais completó el segundo trimestre consecutivo sin registrar transacciones de GD;
- Las desinversiones de Raízen sacudieron el mercado de generación distribuida;
- El sector tecnológico está reforzando su presencia en el segmento energético, marcando una tendencia de convergencia entre eficiencia y sostenibilidad.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.