
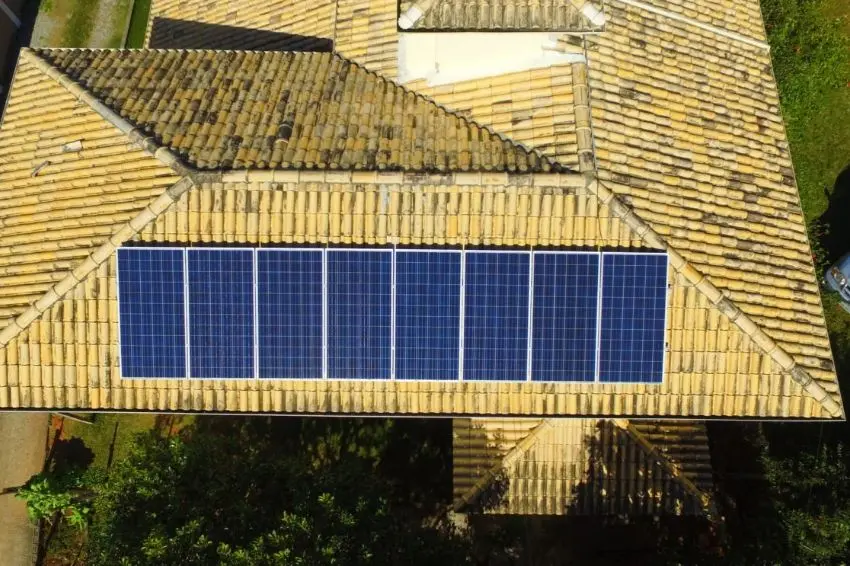
El ahorro en la factura de la luz y el plazo de amortización son factores comunes que influyen en la decisión de instalar una planta de energía solar. Sin embargo, la preservación de esta inversión también depende de cómo el propietario se prepare para afrontar una tormenta, un incendio, un daño eléctrico o el robo de equipos.
Además del coste de reposición, un incidente puede interrumpir la generación, aumentar los gastos de energía y, en determinadas situaciones, causar pérdidas a terceros.
La protección debe comenzar antes de que el sistema entre en funcionamiento. Durante el montaje, los riesgos afectan al equipo, a las estructuras que soportan los módulos y a las personas que trabajan en la instalación.
Luego, se incluyen los eventos que podrían comprometer el funcionamiento de la planta. Este cambio requiere prestar atención a los tipos de seguro, los límites de indemnización y las exclusiones de cada póliza.
Según Alexandro Sanxes, superintendente de Riesgos Técnicos de Sancor Seguros, parte del problema surge porque el consumidor no comprende completamente el alcance del contrato.
“Lo que veo es una falta de información para el cliente. Así que el cliente termina contratando una cosa imaginando que tendría cobertura con otra”, dice. “La persona no lo ve como una protección, como una herramienta para transferir el riesgo a una compañía de seguros. Lo ve simplemente como un costo”.
Según Sanxes, intentar ahorrar en seguros puede reducir la cobertura y dejar al propietario expuesto a gastos que no puede afrontar. Por lo tanto, es necesario analizar el precio junto con los riesgos que se transfieren a la aseguradora y las condiciones para recibir la indemnización.
El crecimiento de la cartera fotovoltaica de Sancor da una idea de la expansión de esta protección dentro de la compañía. El valor asegurado aumentó de R$ 875,3 millones en 2024 a R$ 1,08 millones en 2025, un crecimiento del 23,3%.
En agosto de 2026, alcanzó los R$ 1,37 millones, un valor un 26,9% superior al registrado al cierre del año anterior. La proyección es finalizar 2026 con un crecimiento superior al 30% en el valor asegurado. Estas cifras no representan los ingresos de la aseguradora ni los siniestros pagados.
Según Sanxes, el estudio considera la cartera vigente durante los períodos informados e incluye cuatro categorías asociadas a los proyectos fotovoltaicos: Riesgos de ingeniería, Riesgos diversos, Responsabilidad civil y Garantía.
Según él, las cifras reflejan la combinación del aumento de las plantas instaladas en el país con la expansión de las soluciones que ofrece la empresa.
Existen diferencias entre los perfiles atendidos: los sistemas residenciales destacan por el número de plantas, mientras que los sistemas industriales tienen mayor peso en el volumen de adjudicaciones, lo que refleja mayores inversiones y proyectos.
La protección comienza en el momento de la instalación.
En el caso de grandes instalaciones a nivel del suelo, señala que la inversión implica la preparación del terreno, los cimientos, las licencias y el diseño, además del equipamiento.
Esta diferencia también se manifiesta en la evaluación de riesgos. En una planta terrestre, el anclaje debe soportar las fuerzas del viento. En las azoteas, es necesario evaluar la estructura existente y su capacidad para soportar la carga del equipo y resistir la acción del viento.
Sanxes relata un caso gestionado por Sancor en un concesionario de camiones, donde el techo se derrumbó durante la instalación del sistema. La empresa había retirado los vehículos y aislado la zona de trabajo, evitando así daños al interior del edificio. Aun así, el techo sufrió daños.
Este episodio subraya la importancia de la gestión de riesgos durante la construcción. Proteger los equipos después de la instalación no sustituye la evaluación estructural ni resuelve, por sí solo, el problema de la exposición durante la construcción.
Como explica el ejecutivo, el seguro de riesgos de ingeniería cubre los daños materiales derivados de accidentes o fallos en esta fase. El seguro de fianzas tiene una función diferente: se relaciona con el cumplimiento de las obligaciones contraídas en el contrato.
Sanxes pone el ejemplo de un propietario que compra una central eléctrica y busca protección contra el riesgo de que abandone el proyecto o incumpla lo acordado. Por su parte, el seguro de Riesgos Diversos protege los equipos en funcionamiento, según los eventos y las condiciones contractuales.
“Pero desde el momento en que compra un kit, debería preocuparse por contratar un seguro, desde la instalación hasta su puesta en marcha. Como ya he mencionado, citamos ejemplos de accidentes ocurridos durante el montaje, de regiones con fuertes vientos o de situaciones con muchos robos”, afirma.
La ubicación es uno de los factores que guían este análisis. En la experiencia de la cartera de Sancor, los vendavales son el fenómeno más frecuente en la región sur, donde la empresa concentra sus operaciones.
En otras regiones, Sanxes destaca los robos de cables y equipos. Según él, la historia de la zona y la incidencia de estos sucesos influyen en los precios, las franquicias y cualquier posible limitación en la contratación.
El ejecutivo también señala las diferencias en la exposición entre las instalaciones terrestres y las de azotea. Los sistemas de azotea pueden verse más afectados por los vientos fuertes, mientras que las instalaciones terrestres, especialmente en zonas con cercas más vulnerables, pueden facilitar el acceso para robos. Por lo tanto, el riesgo depende de las condiciones de cada proyecto.
En las propiedades rurales, la continuidad del suministro eléctrico supone otra preocupación. Sanxes destaca actividades como la avicultura, donde un corte de luz puede ocasionar pérdidas significativas.
Según él, hay productores que combinan sistemas fotovoltaicos con generadores diésel y otras alternativas de respaldo para reducir la exposición a los cortes de energía.
Los daños a terceros también requieren cobertura.
La necesidad de protección también se extiende a terceros. Un letrero que se suelta durante una tormenta de viento puede golpear un vehículo o propiedad cercana. Estos daños requieren atención a la cobertura de Responsabilidad Civil, que debe evaluarse por separado de la protección del equipo en sí.
Según Sanxes, no todas las aseguradoras incluyen la responsabilidad civil por desastres naturales en este tipo de cobertura. Por lo tanto, la existencia de un seguro para la central eléctrica no implica automáticamente que este tipo de incidentes esté cubierto.
La atención también se extiende al acceso a las instalaciones. Según el directivo, las áreas sin el aislamiento o la señalización adecuados pueden exponer a las personas al contacto con equipos eléctricos. En proyectos de mayor envergadura, el equipo de ingeniería de la aseguradora puede evaluar estas condiciones y sugerir medidas para mitigar los riesgos.
Los accidentes laborales durante el montaje son otra preocupación. Sanxes destaca la importancia de las instalaciones en azoteas y la necesidad de equipos de protección.
Explica que existen pólizas y soluciones de seguro de responsabilidad civil patronal destinadas a paliar la pérdida de ingresos de los profesionales que necesitan interrumpir su actividad tras un accidente. La elección depende del perfil de la persona que presta el servicio y de las condiciones de la póliza.
Los cortes de energía podrían aumentar las pérdidas.
Incluso cuando los daños se limitan a la central eléctrica, el costo puede ir más allá de la reparación. Si el sistema deja de producir energía, el consumidor podría tener que pagar nuevamente una mayor parte de su factura de electricidad. Para quienes dependen de la venta de energía, la interrupción también puede afectar la rentabilidad de su negocio.
Al explicar la cobertura de Sancor para estas situaciones, Sanxes enfatiza que la protección está vinculada a una reclamación. Una parada por mantenimiento, por ejemplo, no se rige por la misma condición.
“Imaginemos que ocurre un desastre. Por ejemplo, una tormenta de viento, y que tarda 60 días en restaurar su central eléctrica a su estado original. Entonces, durante esos 60 días, mediré cuál era su potencial de generación y cubriré ese costo”, explica.
El cálculo considera la porción suministrada por la central eléctrica. Si el sistema suministró la mitad del consumo y el resto ya se había comprado a la compañía eléctrica, la protección descrita por el ejecutivo considera el 50% asociado a la generación interrumpida, y no la totalidad de la factura.
Sanxes también distingue entre la cobertura de los costos energéticos y las penalizaciones contractuales. Según él, la póliza de gastos fijos de la compañía cubre el pago de la factura y el incumplimiento en el suministro de energía según las condiciones contractuales, pero no compensa las multas por incumplimiento de las obligaciones de suministro.
También existe la posibilidad de incurrir en gastos extraordinarios. El ejecutivo lo ejemplifica con el alquiler de un generador de combustible para mantener el suministro y evitar mayores pérdidas o una multa. En estos casos, el gasto debe justificarse según las condiciones de la cobertura.
Las exclusiones y el valor asegurado merecen atención.
Tan importante como saber qué eventos están cubiertos es comprender las exclusiones. Sanxes menciona las microfisuras en los módulos, que pueden comprometer la eficiencia y dificultar la identificación de la etapa en la que se produjo el daño: transporte, descarga o instalación.
Según él, este riesgo queda excluido de la protección en el caso de Sancor. Esta salvedad ayuda a distinguir entre los daños indemnizables y los problemas que deben ser resueltos por los proveedores y los responsables de la instalación. Asimismo, refuerza la necesidad de documentación y seguimiento técnico durante todo el proyecto.
Para determinar el valor asegurado, Sanxes recomienda considerar el costo de los proyectos, los equipos y la mano de obra de instalación. Además de los módulos, la protección de los equipos puede incluir inversores, cableado, soportes y otros componentes conectados al sistema.
Las facturas y las fotografías ayudan a demostrar la inversión y el estado de los activos. Según el ejecutivo, los sistemas más pequeños pueden ser inspeccionados por el propio cliente, quien deberá enviar las imágenes. Para sistemas más grandes, la evaluación puede incluir la visita de un ingeniero.
La definición técnica del proyecto es otro aspecto importante. Sanxes señala que algunos consumidores compran un sistema esperando que satisfaga todas sus necesidades de consumo, aunque la capacidad contratada sea menor. Unas especificaciones claras permiten comprender qué se está adquiriendo y evitan confusiones entre las expectativas comerciales y las obligaciones reales contraídas.
Las baterías plantean nuevos retos para las aseguradoras.
La llegada de las baterías plantea nuevas interrogantes a la evaluación de riesgos. El ejecutivo afirma que la empresa está monitoreando la evolución de los equipos y proyectos, pero considera que el mercado brasileño aún tiene un periodo de aprendizaje en lo que respecta a sistemas de almacenamiento a gran escala.
«Para nosotros, aún estamos en las primeras etapas de los proyectos de baterías a gran escala, pero en el sector residencial ya hemos logrado avances significativos», afirma. Según él, la experiencia internacional, especialmente en Europa, ofrece referencias para el desarrollo de este segmento.
En este proceso, los integradores, distribuidores y agentes desempeñan un papel fundamental al asesorar al propietario. «Hemos colaborado estrechamente con integradores y distribuidores. Son referentes en el sector en el momento de la contratación», afirma.
La decisión sobre la protección debe considerar qué pérdidas podría asumir el inversor, qué riesgos están cubiertos y cuánto tendría que pagar en concepto de franquicias o exclusiones. Para quienes invierten en la generación de energía solar, comprender estas condiciones forma parte del mismo proceso de planificación que calcula el ahorro y el periodo de recuperación de la inversión de la planta.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.