
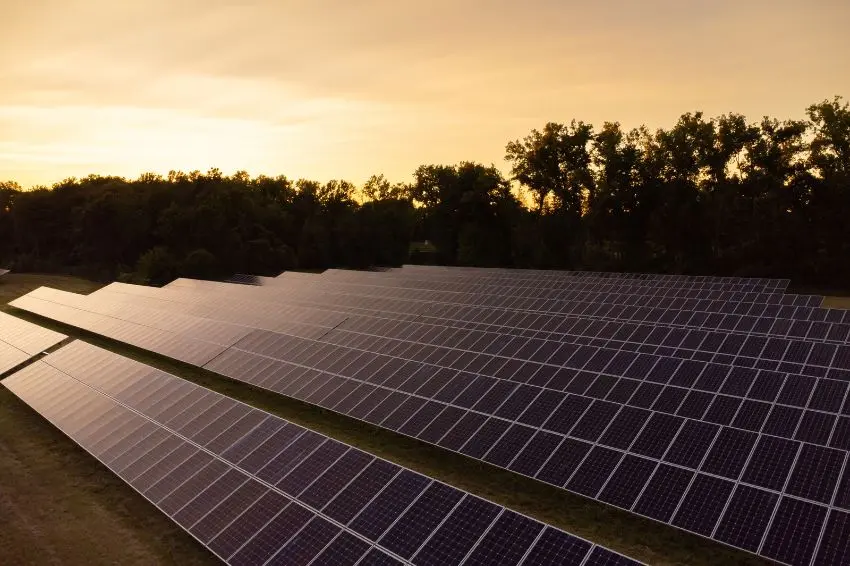
Topen obtuvo una orden judicial de emergencia para protegerse de los acreedores mientras prepara una solicitud para... quiebraEsta medida otorga a la empresa un plazo para negociar sus deudas antes de la formalización del proceso.
Según información del Diario de BrasilLa empresa informó al tribunal que se enfrenta a una grave escasez de liquidez, atribuida tanto a las condiciones del mercado como a las decisiones estratégicas adoptadas por administraciones anteriores.
Controlada por Pontal Energy, que administra el fondo Denham Capital, Topen es uno de los grupos de generación distribuida (GD) más grandes del país. Actualmente, la compañía cuenta con algo más de 700 MWp de capacidad instalada y presta servicios a clientes como RD Saúde, Smart Fit y Correios (servicio postal brasileño).
En los documentos presentados ante el tribunal, la empresa afirma que su situación financiera es reversible, siempre y cuando pueda llevar a cabo una renegociación ordenada y eficiente de sus deudas con sus principales acreedores.
La medida cautelar dictada por el tribunal tendrá una validez de 60 días y perderá su efecto si la solicitud de reorganización judicial no se presenta en un plazo máximo de 30 días.
Crisis de liquidez
En los documentos judiciales, Topen atribuyó la crisis de liquidez a una combinación de factores, incluidas las decisiones tomadas por administraciones anteriores y los cambios en las condiciones del mercado de generación distribuida (GD).
En los últimos 12 meses, la empresa ha ampliado su cartera mediante la adquisición de activos de varias compañías del sector, incluidas plantas solares de generación distribuida e inversiones en biogás de Matrix Energy, Copel, Raízen y Vip Air.
Según el Brazil Journal, algunos de los proyectos adquiridos aún no han entrado en funcionamiento o no han generado ingresos suficientes para sostener la estructura financiera de la empresa.
La empresa también señala que el aumento del coste de la deuda debido a la subida del tipo de interés Selic y los retrasos en la conexión de las centrales eléctricas por parte de las distribuidoras de energía son factores que han empeorado la situación.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários (3)
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.
Topen: crecimiento agresivo impulsado por la deuda.
Aquí, el problema no radica en la demanda de generación distribuida (GD), sino en la estructura de capital. Topen está controlada por Pontal Energy, la gestora del fondo Denham Capital, y es uno de los mayores grupos de GD del país, con algo más de 700 MWp instalados, prestando servicio a clientes como RD Saúde, Smart Fit y Correios (servicio postal brasileño). En los últimos 12 meses, la empresa ha ampliado su cartera mediante la adquisición de activos de varias compañías, incluyendo plantas de GD solar e inversiones en biogás de Matrix Energy, Copel, Raízen y Vip Air.
El problema: algunos de los proyectos adquiridos aún no están operativos o no han generado ingresos suficientes para sostener la estructura financiera de la empresa. En otras palabras, compró demasiados activos, demasiado rápido, financiados con deuda, y los ingresos de estos activos no llegaron a tiempo para pagar el servicio de la deuda. Si a esto le sumamos el aumento del costo de la deuda debido a la subida del tipo de interés Selic y las demoras en la conexión de las centrales eléctricas por parte de las distribuidoras, tenemos el escenario clásico de una crisis de liquidez por un desajuste entre la inversión de capital (CAPEX) y la generación de efectivo.
En junio de 2025, Topen adquirió 52 plantas de energía solar en el noreste de Brasil, con una capacidad total aproximada de 200 MWp, por R$ 750 millones. En julio, adquirió 44 plantas de Raízen, incluyendo plantas solares y de biogás, con una capacidad de 119,3 MWp. Posteriormente, compró 45 plantas de Matrix Energia, sumando 120 MWp y elevando la capacidad instalada a casi 700 MWp, con plantas en 22 estados. La adquisición de Copel completó el ciclo: la transacción involucró cuatro plantas fotovoltaicas con 22 MWp de capacidad operativa en Paraná, elevando la capacidad total a 714 MWp.
epowerbay + 2
El patrón que explica la crisis
La compra de Vip Air se financió en un 70 % con deuda y solo en un 30 % con capital propio. Una buena parte de estos activos, especialmente los del noreste, aún estaban en desarrollo al momento de la adquisición y no generaban ingresos inmediatos. Esto coincide con lo que la propia empresa admitió ante el tribunal: algunos de los activos adquiridos no entraron en funcionamiento a tiempo o no generaron suficiente efectivo para cubrir el servicio de la deuda contraída para su compra.
Editorial Aranda y Eventos Aranda
Perfil de clientes y servicios
Además de generar activos, Topen presta servicios a grandes clientes como RD Saúde, Smart Fit y Correios, y su modelo de negocio se basa esencialmente en la gestión compartida de generación distribuida para empresas medianas y grandes (farmacias, gimnasios, supermercados, cadenas minoristas), y algunos de estos clientes también están migrando al mercado libre.
En resumen: en poco más de un año, la empresa pasó de aproximadamente 163 MWp a más de 700 MWp mediante cinco grandes adquisiciones, casi todas apalancadas, apostando a que los ingresos de los activos recomprarían la financiación. Cuando la tasa de Selic subió y los distribuidores retrasaron las conexiones, este desajuste de flujo de caja se hizo insostenible.
Tenemos un contrato de suministro de energía de generación distribuida (GD), lo firmamos con RZK y nunca hemos tenido problemas para recibir los pagos, ni tampoco retrasos.
Después de que Topen se hiciera cargo de RZK, nunca más recibimos nuestros pagos a tiempo; cada mes teníamos que avisarles para que nos pagaran.
Lamentablemente, son unos estafadores.
El mercado de la generación distribuida (GD) debe racionalizar sus estrategias para abordar la falta de una regulación sólida y duradera del sector. La implementación de la planificación política gubernamental, en detrimento de las consideraciones técnicas, genera inseguridad e inestabilidad financiera para las empresas y quienes generan su propia energía.