
El Senado Federal aprobó, el 6 de octubre, el PLP 05/2021 (Proyecto de Ley Complementario nº 05/2021), que tiene como objetivo prorrogar, hasta diciembre de 2032, los beneficios fiscales asignados al ICMS (Impuesto sobre las Operaciones Relativas a la Circulación de Mercancías), otorgados por los estados y el Distrito Federal a empresas del segmento de comercio. El asunto será remitido para sanción presidencial.
Comprender el caso
Con el objetivo de resolver la guerra fiscal y la correspondiente mitigación de sus efectos, el Gobierno Federal emitió la Ley Complementaria N° 160/2017 que autoriza la devolución de beneficios tributarios establecidos en incumplimiento de la Constitución Federal, así como la facultad de dictar una acuerdo específico con el fin de abordar el asunto con más detalle.
En este contexto, se publicó el Acuerdo ICMS N° 190/2017, que establece los procedimientos necesarios para la devolución de beneficios tributarios otorgados sin autorización del Confaz (Consejo Nacional de Política Financiera).
Repitiendo el mandato normativo previsto por la Ley Complementaria N° 160/2017, el Acuerdo ICMS N° 190/2017 asignó plazos finales para el disfrute de los beneficios fiscales relativos al impuesto en cuestión, concedidos o prorrogados, variando según el destino del incentivo fiscal. , al que se le dio el siguiente significado:
“Cláusula décima – Las unidades federativas que publicaron las actas y que cumplieron con los requisitos establecidos en la cláusula segunda quedan autorizadas para otorgar o extender beneficios fiscales, de conformidad con las leyes vigentes a la fecha de publicación de la ratificación nacional del presente acuerdo. , siempre que el período de disfrute correspondiente no exceda de:
I – 31 de diciembre de 2032, respecto de aquellas destinadas a promover actividades agrícolas e industriales, incluidas las agroindustriales, y las inversiones en infraestructura vial, hidrovía, ferroviaria, portuaria, aeroportuaria y de transporte urbano;
II – 31 de diciembre de 2025, respecto de aquellas destinadas al mantenimiento o incremento de actividades portuarias y aeroportuarias vinculadas al comercio internacional, incluida la operación posterior a la importación, realizadas por el contribuyente importador;
III – 31 de diciembre de 2022, respecto de aquellas destinadas al mantenimiento o incremento de actividades comerciales, siempre que el beneficiario sea el verdadero remitente de las mercancías;
IV – 31 de diciembre de 2020, respecto de aquellos destinados a operaciones y servicios interestatales con productos agrícolas y vegetales extractivos frescos; V – 31 de diciembre de 2018, en cuanto a los demás.” (énfasis añadido)
Como se desprende de los rubros antes mencionados, para el segmento de comercio, aunque de suma relevancia para el abastecimiento nacional, se ha establecido que el plazo final de fructificación será en diciembre/2022, mientras que, para el segmento de industria, será en diciembre. / 2032.
Dicho esto, el PLP nº 05/2021 aprobado recientemente por el Senado Federal tiene como objetivo modificar la Ley Complementaria nº 160/2017 para permitir la extensión, por hasta 15 años, de los beneficios fiscales vinculados al ICMS destinados a:
- el mantenimiento o incremento de las actividades comerciales – siempre que el beneficiario sea el verdadero remitente de la mercancía,
- a servicios interestatales con productos agrícolas y plantas extractivas in natura y
- el mantenimiento o incremento de las actividades portuarias y aeroportuarias vinculadas al comercio internacional, incluidas las operaciones posteriores a las importaciones, realizadas por el contribuyente importador.
Exención del ICMS sobre energía procedente de unidades micro y minigeneradoras
Tomemos como ejemplo el estado de Minas Gerais, que, partiendo de la premisa conferida por la Ley Complementaria nº 160/2017 y el Acuerdo ICMS nº 190/2017, editó la Ley Estatal nº 22.549, publicada el 01/07/2017 , el cual fue objeto de registro y depósito - Certificado SE/Confaz nº 50/2018 - ante la Secretaría Ejecutiva de Confaz, en los términos de los incisos I y II de la Cláusula Segunda del Acuerdo ICMS nº 190/2017, con la documentación de soporte correspondiente, entendido como tal acto y sus posibles modificaciones.
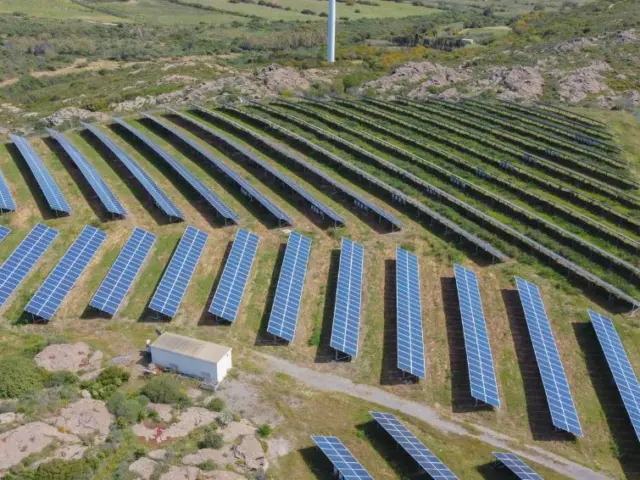
Así, garantizando la aplicabilidad y eficacia de la Ley Estatal nº 22.549/2017, el Estado de Minas Gerais, extrapolando la norma del Acuerdo Confaz nº 16/2015, otorgó exención a los consumidores con micro o mini generación distribuida de energía solar fotovoltaica comprendida en las cuatro modalidades previstas actualmente en el REN 482 (Resolución Normativa ANEEL nº 482/2012), a saber:
- generación junto a la carga;
- autoconsumo remoto;
- empresa de múltiples unidades de consumo; Es
- generación compartida, con potencia instalada menor o igual a 5 MW.
Al ser calificado el incentivo fiscal como destinado al mantenimiento o incremento de actividades comerciales, en los términos exactos del inciso III de la Cláusula Décima del Acuerdo ICMS N° 190/2017, el plazo final para disfrutar del beneficio será en diciembre de 2022.
Cabe señalar, sin embargo, que esta clasificación resulta errónea, dado que en las operaciones de generación distribuida no existen actos de comercialización o comercio.
Así, el incentivo fiscal se encuadra en la hipótesis contenida en el inciso I de la Cláusula Décima del Acuerdo ICMS N° 190/2017, ya que, al considerar que la generación distribuida implica:
- adquisición de equipos que permitan la generación propia, o;
- Al arrendar un activo de generación de un tercero, se concluye que se trata, en realidad, de una promoción de la industria, la cual, ante tal beneficio fiscal, producirá y venderá más equipos para este fin.
Hechas estas consideraciones, es imperativo que el PLP nº 05/2021 sea sancionado por el presidente. Porque, a pesar de la clasificación errónea del apoyo fiscal otorgado a los micro y minigeneradores de Minas Gerais como destinado al mantenimiento o aumento de actividades comerciales, el cambio a promover en la Ley Complementaria nº 160/2017 y el Acuerdo ICMS nº 190/2017 ampliará el plazo de realización final, relativo al segmento de comercio, para diciembre de 2032.

Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.