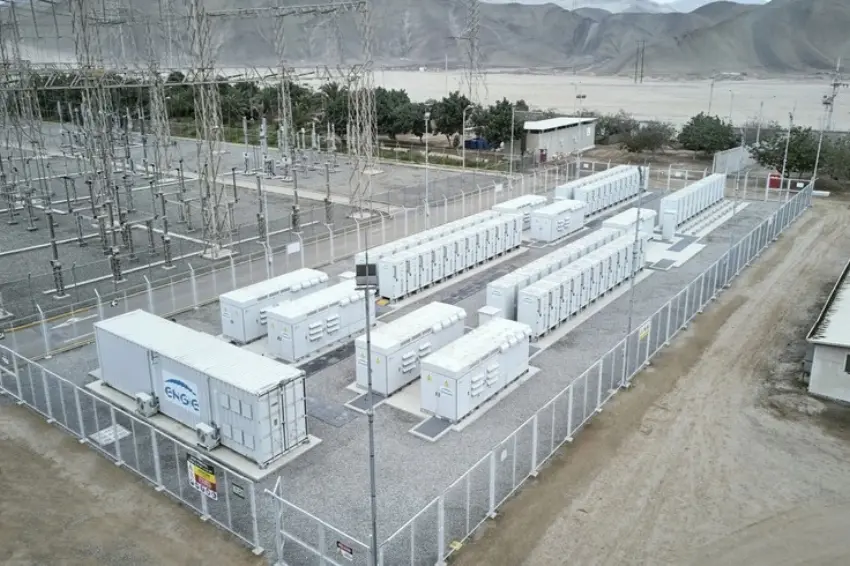
O mercado europeu de armazenamento de energia por baterias deve entrar em uma nova etapa de expansão em 2026, com a instalação anual prevista para alcançar 57 GWh, ante 32 GWh registrados em 2025.
O avanço representa crescimento de 78% em apenas um ano, segundo a edição mais recente do EES Report Europe H1 2026, elaborado pela EUPD Research, divisão especializada do EUPD Group, focada em produzir análises e certificações baseadas em dados primários nas áreas de sustentabilidade social, saúde corporativa, diversidade, equidade e inclusão.
O salto previsto sinaliza uma mudança no papel atribuído ao armazenamento no sistema energético europeu. As baterias deixam de ser vistas apenas como complemento à geração solar e passam a ocupar espaço como infraestrutura para ampliar a integração das fontes renováveis, oferecer flexibilidade à rede e acompanhar o avanço da eletrificação em diferentes segmentos de consumo.
Cinco mercados em destaque
A Alemanha, Bulgária, Itália, Reino Unido e Espanha aparecem como os principais mercados europeus projetados para 2026.
Alemanha e Itália contam com redes de instaladores já consolidadas e políticas estabelecidas, enquanto Reino Unido e Espanha apresentam crescimento acelerado, especialmente pela expansão de projetos a montante do medidor (front-of-the-meter) e voltados à operação do sistema elétrico.
A entrada da Bulgária entre os mercados de maior destaque é associada aos recursos dos fundos de recuperação da União Européia, movimento que, segundo o levantamento, evidencia a expansão do armazenamento na Europa Central e no Sudeste do continente.
Entre os fatores que sustentam o crescimento estão a queda dos preços das baterias e a elevação dos preços da eletricidade. A combinação favorece a adoção de sistemas que permitem armazenar a geração solar e ampliar o autoconsumo, reduzindo a necessidade de compra de energia da rede.
Residencial à frente
O segmento residencial permanece entre os principais motores do mercado. A projeção indica que as instalações passarão de 11 GWh em 2025 para 15 GWh em 2026, crescimento de 36%. A Alemanha continua sendo o maior mercado para esse tipo de sistema, seguida de perto por Itália, Países Baixos, Reino Unido e Áustria.
O armazenamento também ganha espaço entre consumidores comerciais e industriais. Nesses casos, a motivação inclui a redução dos custos de energia e a possibilidade de otimizar a utilização da geração local.
Ao mesmo tempo, os projetos de grande escala avançam à medida que surgem melhores oportunidades de mercado e marcos regulatórios mais favoráveis.
Esse movimento, contudo, ocorre em paralelo a obstáculos ainda existentes, principalmente relacionados à conexão à rede elétrica e aos processos de licenciamento.
Disputa entre fabricantes
O crescimento do mercado residencial também está alterando a competição entre fabricantes. Em 2025, BYD, Huawei, Sungrow e Fox ESS formavam o grupo das principais marcas, com BYD e Huawei mantendo posições de destaque e, juntas, respondendo por mais de 30% do mercado.
No primeiro semestre de 2026, a composição do grupo das quatro primeiras mudou para Fox ESS, Huawei, BYD e Sigenergy.
A alteração indica avanço acelerado de Fox ESS e Sigenergy, enquanto BYD e Huawei continuam com posições relevantes. Para a EUPD Research, a menor distância entre as quatro marcas aponta para um mercado mais equilibrado e competitivo.
A disputa também começa a ultrapassar o equipamento em si. O mercado se desloca para soluções integradas, que combinam armazenamento modular, gerenciamento inteligente de energia e diferentes produtos em um mesmo ecossistema.
Se o ritmo atual de embarques for mantido, a projeção apresentada no estudo é de que Fox ESS e Sigenergy ocupem as duas primeiras posições entre as marcas de armazenamento residencial na Europa ao final de 2026.
A possibilidade reflete a mudança na dinâmica competitiva do setor e o avanço de fornecedores que vêm ampliando participação no mercado.
Para estimar as participações dos fornecedores no mercado residencial europeu, a metodologia usada no levantamento considera dados de embarques, informações fornecidas pelos fabricantes, análises independentes, dados de instaladores e informações de prosumidores. A Ucrânia está fora do escopo do estudo.
Nova fase do armazenamento
A conclusão do levantamento é que o mercado europeu está entrando em uma fase mais competitiva. Enquanto os mercados maduros tendem a apresentar maior estabilidade à medida que reformas no mercado de eletricidade avançam, mercados emergentes aceleram principalmente por meio de projetos de grande escala.
A próxima edição do relatório, referente ao segundo semestre de 2026, deverá acompanhar novas reformas regulatórias, mudanças de mercado e a evolução da competição ao longo da cadeia de valor do armazenamento. O tema também estará em evidência na European Sustainability Week 2026 / ESG Summit, programada para ocorrer de 23 a 25 de novembro.
Todo o conteúdo do Canal Solar é resguardado pela lei de direitos autorais, e fica expressamente proibida a reprodução parcial ou total deste site em qualquer meio. Caso tenha interesse em colaborar ou reutilizar parte do nosso material, solicitamos que entre em contato através do e-mail: redacao@canalsolar.com.br.
Comentários
Os comentários são moderados antes da publicaçãoOs comentários devem ser respeitosos e contribuir para um debate saudável. Comentários ofensivos poderão ser removidos. As opiniões aqui expressas são de responsabilidade dos autores e não refletem, necessariamente, a posição do Canal Solar.