
La energía solar ya representa el 22,5% de la matriz eléctrica brasileña, consolidándose como la segunda principal fuente del país, solo por detrás de la hidroeléctrica, que lidera con el 44,3%, según datos de ANEEL (Agencia Nacional de Energía Eléctrica) y la ABSOLAR (Asociación Brasileña de Energía Solar Fotovoltaica).
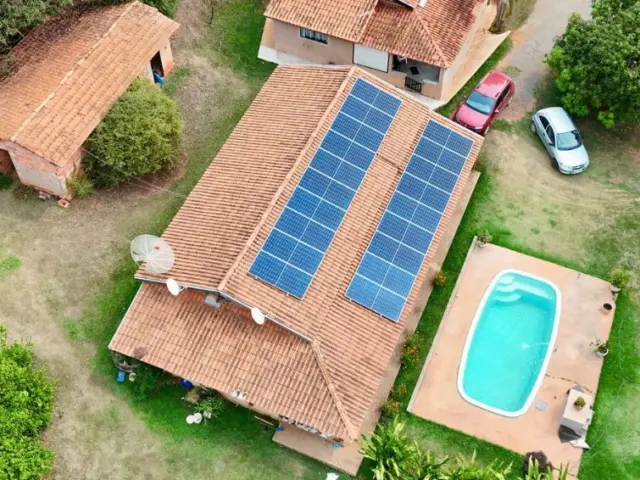
En el campo, la agroindustria viene adoptando sistemas fotovoltaicos no sólo para reducir las emisiones de carbono al disminuir la dependencia del diésel en el uso de generadores de energía, sino también en la búsqueda de mayor eficiencia energética con soluciones híbridas.
Las zonas rurales ya representan el 14,5% de la capacidad instalada en generación distribuida en el país, por detrás del sector residencial (49,5%) y comercial (28,5%).
A medida que avanza la tecnología, Brasil necesita madurar su base regulatoria. Para que la transición energética sea sólida y sostenible, el país necesita una planificación robusta, capaz de integrar la generación, la demanda y la logística de energía. El desafío va más allá de instalar paneles solares: es necesario conectar los puntos.
En 2024, Brasil alcanzó el 4º lugar entre los mayores mercados energéticos mundiales y el 5º lugar en producción de energía solar, según un informe de SolarPower Europe.
Para mantener este rol protagónico, el país necesita enfrentar obstáculos regulatorios, especialmente en lo referente al “curtailment”, la limitación de la generación debido a la falta de capacidad de flujo.
Esta situación exige mejoras importantes en la infraestructura de transmisión, que actualmente impide que la energía limpia generada, especialmente en el Nordeste, llegue de manera eficiente a los grandes centros consumidores del Sudeste.
La construcción de un sistema energético más estable requiere una planificación que involucre tanto la generación como la demanda. Cuestiones estratégicas, como el crecimiento de los centros de datos y la producción de hidrógeno verde en el Nordeste, deben estar en el radar con un enfoque estructurado para resolver la falta de demanda específica.
Sin esto, Brasil podría perder terreno frente a otros países en la competencia por inversiones internacionales en energía renovable.
Además de la necesidad de equilibrio entre la oferta y la demanda, el transporte de energía también es uno de los principales cuellos de botella. La concentración de la producción en el Nordeste contrasta con la alta demanda en el Sudeste, destacando la urgencia de nuevas inversiones en redes interconectadas.
Esta necesidad de inversiones en redes interconectadas no afecta sólo al SEB (Sistema Eléctrico Brasileño). En vista de los objetivos climáticos, la IEA (Agencia Internacional de Energía) estima que se necesitarán US$600 mil millones en inversiones anuales a nivel mundial en las redes de infraestructura de transmisión en los próximos años, lo que incluye subestaciones y sistemas de control que aseguren el equilibrio de carga.
A pesar de tener un sector regulado y relativamente sólido, Brasil necesita avanzar en autonomía y visión de largo plazo por parte de los órganos responsables. Es necesaria una nueva mirada al papel de los agentes de distribución y, posiblemente, una reforma del sistema eléctrico que traiga más competencia al sector.
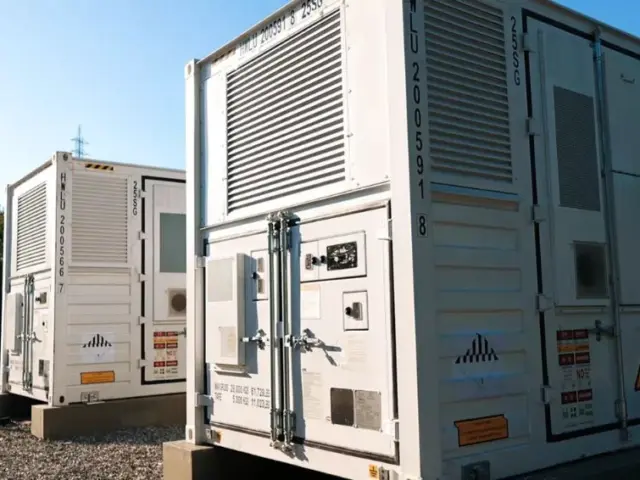
Si bien las fuentes renovables son competitivas, la intermitencia sigue siendo un desafío. Los sistemas de almacenamiento de energía son parte de la respuesta, pero por sí solos no pueden resolver la falta de demanda en determinados momentos. Esto refuerza la importancia de una planificación de la producción más precisa y de políticas que fomenten el uso interno de esta energía limpia.
Es en este contexto que surge el concepto de deslocalización de energía gana fuerza: utilizar las energías renovables como activo estratégico para atraer cadenas productivas en línea con la Política de Reindustrialización de Brasil.
Brasil, con su matriz eléctrica limpia, podría convertirse en un polo de producción industrial con una forma de manufacturar más eficiente que otros países que tienen matrices energéticas dominadas por fuentes más contaminantes, como China, Estados Unidos.
Atraer industrias aquí no sólo fortalece la demanda de energía sino que también contribuye al desarrollo económico. La energía renovable es una ventaja competitiva que Brasil no puede desperdiciar.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.

Comentários (1)
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.
El camino a seguir es invertir en redes de transmisión y distribución en términos de potencia e inteligencia. Y también centrarse en el hidrógeno verde. Invierta en el desarrollo y revisión de estándares sectoriales y amplíe sus conocimientos en los sectores relevantes.