
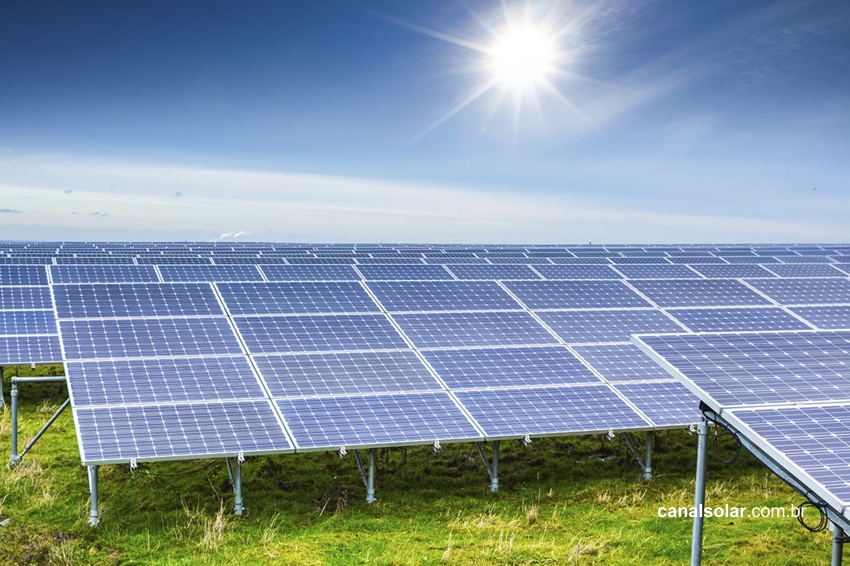
Consorcios y cooperativas de energía solar Son tipos de generación de energía distribuida y actualmente están avanzando rápidamente en la expansión de fuentes solares en todo Brasil.
Por ello, este artículo aborda de manera práctica las formas legales de establecer estos formatos asociativos de generación de energía.
Inicialmente, la norma y definición relativa a la GD (generación distribuida) de energía es la REN 482 (Resolución Normativa nº 482/2012) de ANEEL (Agencia Nacional de Energía Eléctrica), y actualizaciones posteriores, que establece las condiciones generales para el acceso de la micro y minigeneración a los sistemas de distribución de energía eléctrica y al SCEE (Sistema de Compensación de Energía Eléctrica), y que permite al consumidor inyectar la energía excedente proveniente de autoautoconsumo. producción en la red de la distribuidora local de energía, generando créditos para uso futuro.
A través del REN 687 (Resolución Normativa nº 687/2015), el ANEEL revisó las reglas de GD y trajo algunas innovaciones importantes:
- Mayor potencia para permitir generadores de hasta 5 MW;
- Los créditos obtenidos mediante autoproducción tienen una vigencia de hasta 60 meses;
- Introdujo el formato de generación compartida por el consumidor, que permite a varios clientes compartir créditos de energía desde una sola instalación de generación;
- Autorizó la formación de condominios generadores, donde los propietarios de unidades consumidoras individuales distribuyen créditos entre diferentes cuentas de electricidad (Empresa con Unidades Consumidoras Múltiples).
En este sentido, nos parece claro que la mayor (y mejor) innovación que trajo REN 687 fue la introducción del concepto de generación de energía compartida, es decir, la unión de consumidores para compartir una unidad generadora más grande y tomar aprovechar los ahorros de escala posibles en este tipo de arreglo.
La fracción VII del artículo 2 del REN 482 regula el modelo de generación en el que un grupo de personas naturales o jurídicas se reúnen a través de un consorcio o cooperativa con el objetivo de generar energía (énfasis añadido):
Arte. 2°
(...)
VII – generación compartida: caracterizada por la reunión de consumidores, dentro de una misma área de concesión o permiso, a través de un consorcio o cooperativa, compuesto por una persona física o jurídica, que tiene una unidad consumidora con microgeneración o minigeneración distribuida en un lugar diferente al unidades consumidoras en las que se compensará el exceso de energía; (Incluido por REN ANEEL 687, del 24.11.2015/XNUMX/XNUMX.)
La reunión de diferentes consumidores, en la forma prevista para la generación compartida, requiere que se elabore entre ellos un documento que acredite la efectiva unión de voluntades (Consorcio de Empresas o Cooperativa de Consumidores) y que en este documento se establezca el compromiso de solidaridad entre los participantes. , a los efectos previstos en el § 6 del art. 4.ª, del REN 482.
El instrumento jurídico que acredita la solidaridad existente entre los componentes del consorcio o cooperativa es su Acta Constitutiva, ya sea para los efectos legales o para los previstos en el § 6 del art. 4.°, de la RN 482, siendo cierta que:
- Consorcios – Contrato de Consorcio; Es
- Cooperativas – Acta de Asamblea General de Constitución o Instrumento Público de Constitución y Reglamento.
El REN 482 no define los límites de responsabilidad de cada consorcio o cooperativo ante el consorcio o cooperativa.
En particular, la norma no permite a la distribuidora cobrar deudas pendientes/incumplidas de una UC que forme parte de un consorcio o cooperativa ni suspender el suministro de energía de otros miembros.
Consorcio de Empresas (CNPJ)
Cuando la reunión de consumidores y el reparto de créditos de energía involucren a personas jurídicas con diferentes CNPJ (Registro Nacional de Personas Jurídicas), para efectos de generación compartida, según lo previsto en el REN 482, la constitución de un consorcio deberá cumplir con:
- el procedimiento previsto en los artículos 278 y 279 de la Ley nº 6.404/76 (Ley S/A); Es
- observar lo dispuesto en el párrafo III del artículo 4 de la Instrucción Normativa de la Renta Federal de Brasil n. 1.634/2016, para efectos del registro en el CNPJ/MF.
Por tanto, la definición de consorcio en la Ley 6.404/76, art. 278 y siguientes, incluye sus características mínimas:
Art. 278. Las empresas y cualesquiera otras empresas, bajo el mismo control o no, podrán formar un consorcio para la realización de un proyecto determinado, con sujeción a las disposiciones de este Capítulo.
1.º El consorcio no tiene personalidad jurídica y los integrantes del consorcio sólo están obligados en las condiciones establecidas en el contrato respectivo, respondiendo cada uno de sus obligaciones, sin presunción de solidaridad.
(...)
Una vez formado, el Acuerdo de Consorcio debe ser registrado en la Junta Comercial del Estado de la federación de la sede, y debe cumplir con la Ley nº 6.404/76 – Arte. 279:
El consorcio se constituirá mediante contrato aprobado por el órgano social competente para autorizar la venta de activos no corrientes, que incluirá:
I – la designación del consorcio, si lo hubiere;
II – la empresa que constituye el objeto del consorcio;
III – duración, dirección y lugar de celebración;
IV – la definición de las obligaciones y responsabilidades de cada empresa del consorcio, y los beneficios específicos;
V – normas sobre recepción de ingresos y reparto de resultados;
VI – normas sobre administración del consorcio, contabilidad, representación de las empresas del consorcio y derechos de administración, si procede;
VII – forma de deliberación sobre asuntos de interés común, con el número de votos que tenga cada miembro del consorcio;
VIII – contribución de cada integrante del consorcio a los gastos comunes, si los hubiere”.
Cooperativa de Consumidores (CPF)
Cuando en la reunión de distintos consumidores intervienen únicamente CPF (Personas Físicas), el REN 482 determina que el instrumento para su reunión es la cooperativa.
La constitución de cooperativas debe ajustarse a las normas generales establecidas en el Código Civil (arts. 1.093 a 1.096), así como a las disposiciones de la Ley núm. 5.764/71 (Ley de Cooperativas), y, jurídicamente, las cooperativas son sociedades de personas, con forma y naturaleza jurídica propias y, cualquiera que sea su objeto, la Ley (párrafo único del art. 982 del CC) las clasifica como sociedades simples. , no sujeta a quiebra, constituida para prestar servicios a los afiliados (art. 4 de la Ley nº 5764/76).
La formación de una cooperativa única requiere:
- la selección de los miembros, personas físicas, con un número mínimo de 20 (veinte) miembros requerido para formar la administración, el órgano de dirección y el consejo fiscal de la sociedad (inciso II del artículo 1.094 del CC), teniendo en cuenta la necesidad de renovación;
- Acta de la Asamblea General de Constitución o Instrumento Público de Constitución;
- Estatuto social; deberán observarse las normas generales previstas en el Código Civil (arts. 1.093 a 1.096), así como las disposiciones de la Ley nº 5.764/71. Finalmente, la Cooperativa deberá estar registrada ante la Junta Comercial.
El número de afiliados es ilimitado, salvo que sea técnicamente imposible prestar los servicios; Además, excepcionalmente se permite la admisión de personas jurídicas, de acuerdo con los siguientes criterios (art. 6 del inciso I y art. 29 de la Ley nº 5.764/71):
- Las personas jurídicas deberán tener por objeto las mismas o conexas actividades económicas que las personas naturales; o
- Las personas jurídicas deben ser sin fines de lucro.
Los nuevos socios son libres de afiliarse a la cooperativa, siempre que estén de acuerdo y cumplan las condiciones establecidas en el estatuto de la cooperativa y deseen utilizar los servicios prestados.
Ante el distribuidor, la cooperativa, para adherirse al sistema de compensación, deberá presentar sus documentos constitutivos (Actas de Constitución y/o Estatutos) acompañados del Formulario de Prorrateo de Crédito debidamente aprobado en Asamblea por los Consumidores participantes.
Así, una vez constituida la Cooperativa, ésta puede iniciar la construcción de su propia planta de generación de energía o puede arrendar una planta de generación a un tercer Inversionista.
Impuesto a la Circulación de Bienes y Servicios (ICMS)
La Constitución de 1988 establece que el ICMS es un impuesto que grava las operaciones relativas a la circulación de mercancías, con base en el artículo 155, fracción II.
Así, no sólo es necesaria la naturaleza negociable y existencia de la mercancía, sino también la transferencia de su dominio. Así, según la interpretación del artículo 155, párrafo 2, inciso x, párrafo “b” y párrafo 3, la energía eléctrica se considera una mercancía para los efectos de la incidencia del ICMS.
Sin embargo, aunque la RN 482 aclara que la relación entre la energía inyectada y la consumida es una compensación, es decir, un préstamo gratuito (artículo 6, § 1), las Secretarías de Hacienda de los Estados están instruidas a cobrar el ICMS sobre toda la energía consumida por al Consumidor, independientemente de que exista compensación con créditos, salvo que exista legislación que permita su exención.
Resulta que, en el ámbito de la DG, no existe ninguna intención comercial para la inyección de energía eléctrica a la red, ya que el préstamo (mutuo) gratuito establecido entre consumidor y distribuidor no implica una transferencia de propiedad a los efectos del Hipótesis de incidencia tributaria del ICMS.
En abril de 2015, Confaz (Consejo Nacional de Política Financiera) firmó el Acuerdo ICMS N° 16/2015, Cláusula Primera, § 1, con los Estados de la Federación (y el Distrito Federal), que regula la exención del ICMS en operaciones que involucren energía eléctrica. compensación en la DG (en verbis):
Se autoriza a los Estados de (…) a otorgar EXENCIÓN DEL ICMS que grava la energía eléctrica suministrada por la distribuidora a la unidad consumidora, en el monto correspondiente a la suma de la energía eléctrica inyectada a la red de distribución por la misma unidad consumidora con el activo créditos de energía con origen en la PROPIA UNIDAD DE CONSUMIDOR en el mismo mes, en meses anteriores O EN OTRA UNIDAD DE CONSUMIDOR DEL MISMO TITULAR, en los términos del Sistema de Compensación Eléctrica, establecido por la Resolución Normativa N° 482, del 17 de abril de 2012.
I – se aplica únicamente a la compensación de energía eléctrica producida por microgeneración y minigeneración definidas en la mencionada resolución, cuya potencia instalada sea, respectivamente, inferior o igual a 75 kW y superior a 75 kW e inferior o igual a 1 MW;
II – no se aplica al costo de disponibilidad, energía reactiva, demanda de potencia, cargos por conexión o uso del sistema de distribución y cualquier otro valor cobrado por la distribuidora.
Así, con la adhesión de los Estados al Acuerdo ICMS N° 16/2015, el cargo ICMS pasó a aplicarse únicamente sobre la energía a facturar por la Distribuidora local en un determinado mes, la cual viene dada por la diferencia entre la energía consumida y la energía inyectada a la Red (sumada a los créditos de energía de meses anteriores).
Por lo tanto, es importante resaltar que la exención no aplica:
- las modalidades de generación compartida (Consorcio o Cooperativa) y múltiples Unidades de Consumo (condominios); Es
- a proyectos con potencia instalada superior a 1MW, ya que durante la vigencia de la RN 16/2015 se creó el Acuerdo ICMS nº 482/2012, sin considerar los cambios introducidos por las RN 687/2015 y 786/2017.
En resumen, sólo podrán beneficiarse de la exención:
- Unidades de Consumo pertenecientes al mismo titular de UCG (por lo tanto consideradas UC de la misma Sede/Sucursal); Es
- plantas de hasta 1MW; y la exención aplica únicamente sobre la porción de la Tarifa de Energía (TE), no existiendo exención del ICMS por el Costo de Disponibilidad, Energía Reactiva, Demanda de Potencia, Cargos de Conexión o Uso del Sistema de Distribución y cualesquiera otros montos cobrados por la Distribuidora.
Lea también: Valor de la energía solar: ¿cuánto cuesta de media la instalación?
PIS/PASEP y COFINS
De conformidad con la Resolución Homologatoria N° 227, del 18/10/05, de ANEEL, las empresas distribuidoras deberán calcular las tarifas y cobrarlas, acreditando por separado los impuestos PIS/PASEP y COFINS en la factura eléctrica del consumidor.
Sin embargo, existe una exención que es válida para todos los estados de la federación, y que está dada por la Ley nº 13.169/2015, de octubre de 2015.
Art. 8o Las tasas de la Contribución para PIS/Pasep y la Contribución para el Financiamiento de la Seguridad Social – COFINS en el energía eléctrica activa suministrada por el distribuidor a la unidad consumidora, en el importe correspondiente a la suma de la energía eléctrica activa inyectada a la red de distribución por una misma unidad consumidora con créditos de energía activa originados en la propia unidad consumidora en el mismo mes, en meses anteriores o en otra unidad consumidora del mismo titular, en los términos del Sistema de Compensación Eléctrica para la microgeneración y minigeneración distribuida, regulado por la Agencia Nacional de Energía Eléctrica – ANEEL. (con énfasis agregado).
Sin embargo, en los formatos de generación compartida (consorcios y cooperativas) y UC múltiples (Condominios), se cobran impuestos sobre la totalidad de la energía consumida por la UC, independientemente del valor deducido en los créditos, al tratarse de una reunión de consumidores Diversos (diferentes UC propiedad).
Como se trata (siempre) de generación remota, es importante señalar que el lugar donde se ubica la planta debe ser propiedad del consorcio o cooperativa, mientras que las unidades consumidoras donde se compensarán los créditos pertenecen a los involucrados en la asociación.
Se considerará unidad consumidora (UC) el lugar (terreno) donde se ubique la micro o minigeneración distribuida, cuyo propietario deberá ser la Cooperativa o Consorcio (con su propio CNPJ); en este caso la propiedad puede ser por posesión o por propiedad. Por posesión podemos entender al titular de un contrato de arrendamiento o arrendamiento de lotes o terrenos.
En el arrendamiento de áreas para instalación de plantas solares, es fundamental resaltar que el REN 482 prohíbe expresamente la venta de energía, es decir, no se puede establecer una relación entre R$/kWh en el precio del alquiler. El artículo 6-A del REN 482 prohíbe el arrendamiento (o arrendamiento) de terrenos, lotes y propiedades en condiciones en las que el valor cobrado sea en reales por unidad de energía eléctrica. Sin embargo, no existe ninguna prohibición sobre el alquiler de equipos.
Una vez viabilizada la planta solar, la energía generada se reparte entre los socios, mediante la definición de porcentajes de reparto definidos por la entidad (consorcio o cooperativa).
Según el art. 7°, fracción VIII del REN 482, corresponde al titular de la UC donde se ubica la planta solar definir el porcentaje de energía que se asignará a cada UC participante en el Sistema de Compensación de Energía Eléctrica, pudiendo solicitar el cambio de al distribuidor, por escrito, y con al menos 60 días de antelación a su solicitud.
Así, el criterio para dividir la energía excedente es libre y corresponde a la cooperativa o Consorcio definir el porcentaje que se asignará a cada uno de los cooperativistas/consorcios. Una vez realizada la compensación de energía dentro del mismo ciclo de facturación, los créditos restantes quedan en la UC a la que fueron asignados.
La adhesión al Sistema de Compensación se produce mediante el envío del Acta Constitutiva de la Cooperativa o Consorcio al Concesionario junto con el Formulario de Prorrateo de Crédito, que es el documento donde los participantes de la Cooperativa o Consorcio deciden el porcentaje de la energía producida por la planta solar. acreditarse en cada una de las UC.
Recuerda, todo lo que necesitas saber sobre energías renovables está aquí. Explora nuestra artículos sobre energía solar ¡Ahora y mantente al día de todas las novedades del sector!
Además, asegúrese de mantenerse a la vanguardia del sector de las energías limpias. Vea dónde y cuándo ocurren los eventos más importantes en calendario de Canal solares.
Comentários (12)
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.
Si instalo una planta generadora, puedo vender esta energía.
PREGUNTA.
¿ES POSIBLE CREAR UNA PLANTA A TRAVÉS DE UNA ASOCIACIÓN Y NO DE UNA COOPERATIVA O CONSORCIO?
¿EXISTEN MODELOS ESPECÍFICOS DE ESTATUTOS SOCIALES?
Federico Boschin, me gustaría saber si en un solo terreno se podrían hacer dos plantas solares. ¿Y hasta cuántos KV o MV deja de ser micro o mini generación de energía?
En los casos en que la cooperativa/consorcio alquila la planta a un tercero, ¿solo transfiere el importe al propietario de la planta después de deducir los impuestos de los ingresos de esa planta? ¿Qué pasa con IRPJ y CSLL? Creo que la cooperativa deberá emitir una factura por los importes recibidos en concepto de créditos energéticos por parte de sus socios/consorciados, ¿o no es necesario emitir una factura para este tipo de transacciones?
Buenas tardes, un grupo de amigos está hablando de montar un gran campo de producción de energía fotovoltaica, inicialmente alrededor de R$ 10 millones de recursos propios y otros 20 millones de financiación, ¿cómo vamos a vender todo?
Tengo la intención de montar una planta fotovoltaica, y participar en una cooperativa, mi pregunta sobre el ICMS, ¿puedo montar una planta en tierra, en mi propiedad rural, primero para compensar la energía utilizada en mi finca, mi departamento, mi oficina, ¿Y el excedente “vender” ponerlo a disposición de la cooperativa? Como autoconsumo sé que no generará ICMS, pero para la cooperativa ¿se cobrará ICMS?
Me pareció interesante la pregunta de Federico Co. ¿Es posible vender energía a través de la cooperativa a los ayuntamientos?
Doctor Federico, buenos días. Su artículo es muy esclarecedor en medio de la complejidad de dar respuestas a casos concretos.
Pregunto: ¿Puede una empresa ser propietaria de un local, instalar allí todo un sistema de Generación Fotovoltaica y alquilar todo a un Consorcio o a una Cooperativa?
Quiero creer que esto no constituye VENDER ENERGÍA.
¿Estoy en lo cierto?
Fernando, buenas tardes.
La empresa (o UC) que reciba los créditos para plantas solares debe formar parte de un consorcio, a través del formulario de prorrateo. En este caso, una empresa es propietaria de la planta y la alquila al consorcio.
Dr. Frederico, ¿el consorcio puede compensar créditos a otra empresa (contrato de alquiler/arrendamiento) o debe pertenecer al consorcio?
Federico,
Wlisses Negre hablando contigo
Por favor, si es posible y está a su alcance, háganme saber si una cooperativa de energía solar puede vender energía a un ayuntamiento.
Si LA RESPUESTA ES NO,
HAGO OTRA PREGUNTA, ¿HAY OTRA IDEA PARA EL SECTOR PÚBLICO?
Wlisses Negre, tenemos esta alternativa, comuníquese al 21 983231552 – Caio.