As empresas e consumidores de energía solar están encontrando muchos dificultades, a principios de año, aprobar financiación de proyectos fotovoltaicos con los principales bancos del país.
Este hecho es incluso señalado por el mercado como uno de los principales cuellos de botella que ha limitado la ventas de la industria a principios de año.
O El problema se produce debido a una serie de factores socioeconómicos. que ha dejado gran parte de instituciones financieras miedo a liberar créditos para la adquisición de diversos bienes de servicios, incluida la energía solar.
Parte de este miedo está directamente relacionado con la crisis que viven las Lojas Americanas – que, a principios de año, de repente – empezó a tener deudas multimillonarias con instituciones como Bradesco y Santander, dos de los principales acreedores de la cadena minorista.
Además, la mantenimiento del tipo de interés básico en el valor de 13,75% por año por el Copom (Comité de Política Monetaria) y el inestabilidades políticas causado por cambio de gobierno También ayudó a que los bancos se volvieran más rigurosos cuando se trata de aprobación de cualquier tipo de financiación.
Según Ayres Bernardes, director de operaciones de Sol Agora, una fintech que ofrece créditos para el sector solar, Prácticamente todos los bancos en Brasil hicieron ajustes específicos para que la liberación de créditos volverse más riguroso, por miedo al impago de sus clientes dado el escenario macroeconómico.
El ejecutivo explica, por ejemplo, que uno de los Las acciones adoptadas para controlar la oferta de crédito en el mercado fue la necesidad de que los clientes presentaran una puntuación más alta en sus Puntuación – parámetro que tiene en cuenta los hábitos de pago del cliente y en función de qué bancos deciden si conceden un préstamo o una financiación.
Bernardes destaca, sin embargo, que –incluso con una buena puntuación– muchos A los consumidores también se les empezó a negar crédito. por algunas instituciones debido a un factor llamado compromiso de ingresos.
“Imagínese que un cliente con buen puntaje tiene un ingreso de R$ 2 mensuales y que el valor de la cuota que quiere realizar es de R$ 1. Esto significa que comprometerá el 50% de sus ingresos. Si el límite que impone el banco es del 30%, al cliente no se le aprobará el crédito aunque tenga un buen puntaje”, explicó.
“Este no es el caso de Sol Agora, pero sabemos que algunos bancos incluso tuvieron un aumento en sus tasas de morosidad, incluyendo la morosidad de los consumidores que compraron sistemas de energía solar”, comentó Bernardes, justificando el temor de los bancos a prestar dinero también. . para los consumidores del sector.
Todos estos Los problemas tuvieron impactos inmediatos en los integradores de energía solar.. “Es muy difícil, los bancos son muy burocráticos, las comisiones que cobran son muy altas y nuestros clientes no tienen opciones. Estos días fui a cerrar un proyecto en el Banco do Brasil y, aunque el cliente tenía un buen puntaje, casi no conseguimos la aprobación”, dijo Warley Motta, copropietario de MS Solar, en Nova Friburgo (RJ).
Tasa de interés
Nos últimos años, o financiación ha sido el salida más viable para que mucha gente pudiera tener acceso a la energía solar en sus hogares, negocios y similares.
sin embargo, el Alto crecimiento de las tasas de interés en Brasil. En los últimos dos años se ha descartado esta posibilidad, lo que impacta directamente en las ventas de los sistemas.
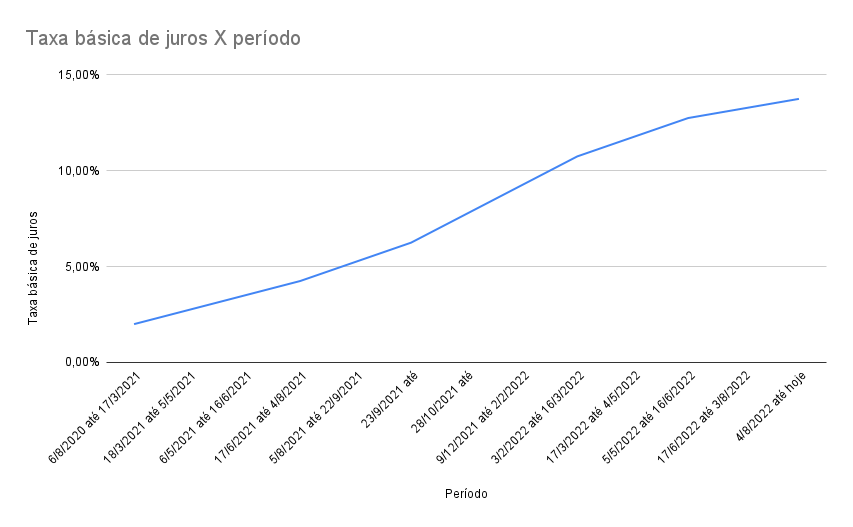
Datos de Cupm demostrar que el valor de Selic aumentó del 2% anual, de marzo de 2021 al 13,75% actual - Un índice más alto desde noviembre de 2016, cuando la tasa de interés básica cobrada era del 14% anual, como se muestra en la siguiente imagen:
Para Eduardo Nicol, integrador y director general de operaciones de Renew Energia, el crecimiento de la tasa de interés viene trayendo, desde el año pasado, dificultades para empresas que trabajan con clientes de menor poder adquisitivo.
“El nicho de clientes de altos ingresos es no pagar esta tasa de interés para comprar un sistema de energía solar. Pagan en efectivo o mediante otros métodos, como tarjeta de crédito, en 10 cuotas sin intereses. Quienes están trabajando con clientes de las clases B, C y D están sintiendo un impacto en relación a los requerimientos bancarios”, dijo.
¿Es la tasa de interés el mayor problema?
Que los altos Tasas de interés perturbar el sector, no hay duda. Impacta directamente el valor de las cuotas y ningún costo final pagado por el proyecto y además, hacer el inversiones “competidoras” como renta fija (Tesoro, CDB, LCI, LCA, etc.) volverse más atractivo, especialmente para inversores más inmediatos.
Sin embargo, para Nuno Verças, director general de Sol Agora, incluso con las tarifas más altas, la adquisición de Los sistemas fotovoltaicos siguen siendo una inversión extremadamente atractiva.
“Hace un año y medio teníamos una tasa de interés más baja y el consumidor final podía tener el valor de la cuota de financiación igual al valor de la factura de la luz. Hoy esto no ha cambiado, el cliente puede tener la misma situación, porque a pesar de las altas tasas de interés, el precio del kit generador ha bajado considerablemente. Al final, las tasas de interés no cambiaron mucho para el consumidor”.
Nuno también destaca que No hay falta de liquidez en el mercado, y eso gran pregunta es Mayor cautela por parte de los bancos. en medio del escenario de incertidumbres macroeconómicas.
Perspectivas para el segundo semestre.
Alexandre Ferreira, director general de Bluesun Serviços Financeiros, no cree en una mejora espectacular de la aprobación de créditos en el segundo semestre del año por parte de los grandes bancos. Sin embargo, destaca que el El escenario no debería ser tan malo como a principios de año.
Para él, el grandes bancos, como Santander, Itaú, Bradesco y Banco do Brasil, es poco probable que cambien su política operativa en relación al crédito para el sector de la energía solar, ya que no dependen de este mercado.
“Los grandes bancos incluyen la financiación solar dentro de sus menús de oferta de forma complementaria. Lo digo con conocimiento de causa, porque he trabajado en grandes bancos durante más de una década”, destacó.
En cuanto a la bancos que se ganan la vida con los servicios de financiación para sistemas energía solar, una la situación será diferente. “Como este producto es muy relevante para los resultados finales de la empresa, suele haber mayor creatividad en la aprobación de créditos”, comentó.
Según él, muchos de estos Las empresas buscarán ser más asertivas en la elección de clientes.. “No se trata de ser más flexibles y aceptar clientes que no deberías aceptar, sino de ser más precisos con el crédito.
En esta línea, Bernardes revela que Sol Agora, por ejemplo, ya estudia la posibilidad de flexibilizar la liberación de créditos. "Mucho de esto se debe a que nos estamos dando cuenta de que nuestra cartera está estabilizada".
Verças añade que conocer el mercado de la energía solar marca la diferencia. “Tenemos una idea clara de cuáles son las necesidades del integrador y del consumidor final de energía solar y no tratamos esta financiación de la misma manera que si financiáramos un televisor o un coche. En el segundo semestre comenzaremos a ver un regreso de los lanzamientos. No sucederá de la noche a la mañana, pero somos optimistas en que sucederá en el mediano plazo.

Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.