
Desde julio, algunos consumidores se han quejado de que Light ha estado cobrando el ICMS en relación con una nueva base de cálculo, que llama “Subvención/Descuento ICMS” en sus facturas.
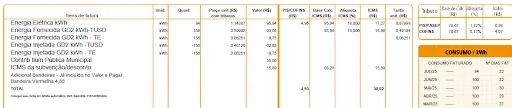
Este cargo se ha producido, hasta donde sabemos, sólo para los consumidores clasificados como GD II. Para ilustrarlo mejor, observe la tarifa emitida por Light en julio de 2025 para un consumidor específico que participa en una asociación de generación compartida.
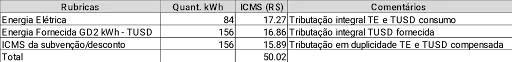
De acuerdo a la factura anterior, el ICMS se aplicó a tres artículos, como se destaca a continuación:
El primero de ellos, “Energía Eléctrica”, no hay duda de que el ICMS debe cobrarse sobre la totalidad del importe, pues se trata de la cantidad consumida por la distribuidora, integrando tanto la cuota de TE como la de TUSD.
El segundo consiste en el cobro del ICMS sobre los TUSD utilizados, aunque la energía haya sido inyectada a través del Sistema de Compensación de Energía Eléctrica (créditos de energía de generación compartida), ya que no hay exención del ICMS en esa porción, en los términos de la Ley nº 8.922/2020.
Finalmente, tenemos el tercer y novedoso elemento, llamado subsidio/descuento del ICMS. Pero ¿qué significa realmente esta parte?
Con dificultad llegamos a este informe de cálculo, que permite concluir que el Subsidio ICMS se cobra sobre la parte de la tarifa compensada por la inyección de energía, pero que el consumidor no contribuye directamente, siendo pagado por la CDE.
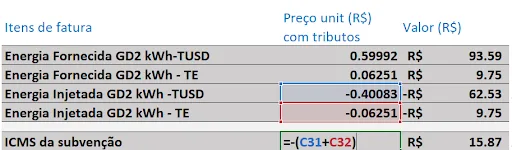
He aquí la confusión que produce Light al tener que interpretar las normas regulatorias en conexión con las normas tributarias.
Como es sabido, los consumidores clasificados como GD II no tienen derecho a compensar íntegramente los porcentajes, de acuerdo con la regla de transición, de los componentes tarifarios relativos a la remuneración de los activos del servicio de distribución, la cuota regulatoria de reposición (depreciación) de los activos de distribución y el costo de operación y mantenimiento del servicio de distribución.
A su vez, los montos no pagados por el consumidor-generador serán cubiertos por la CDE, de conformidad con el Artículo 25 del Marco Legal de Generación Distribuida. En otras palabras, el distribuidor no se ve perjudicado por el impago de los componentes tarifarios compensados por parte del consumidor-generador.
Sin embargo, la cuestión regulatoria mencionada no altera en absoluto el hecho desencadenante de las tarifas compensadas de energía y distribución. En cuanto al TUSD, es indudable que estaba íntegramente gravado, y someterlo a una nueva tributación bajo el Subsidio ICMS amplía la base imponible a más del 67%, inventando un hecho desencadenante para la entrega adicional de energía que no se produjo por parte del distribuidor. En otras palabras, Light simplemente inventó el hecho desencadenante del ICMS sobre la cantidad de energía inyectada para los consumidores de micro y minigeneración distribuida.
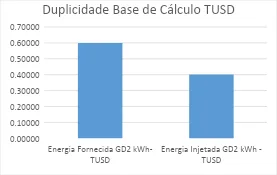
Bajo el rubro subsidio al ICMS también se incluye una parte energética, pero esto permite explicar mejor el error cometido, pues en cuanto a la parte energética la Ley nº 8.922 de 2020 no deja dudas de que el ICMS no se cobra sobre el consumo de energía compensado con créditos de energía inyectados en la red de la distribuidora.
Luz deberá corregir inmediatamente el error cometido, bajo pena de, conforme a lo previsto en el art. 323 de la REN 1000/2021, si el distribuidor no es diligente en adoptar medidas para mitigar la posibilidad de sobrefacturación, deberá efectuar un doble reembolso.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.

Comentários (1)
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.
Es absurdo lo que estas compañías eléctricas les hacen a sus clientes. Enel ha estado aplicando los mismos cargos; ya llamé para intentar solucionarlo, pero lamentablemente no lo logré.