
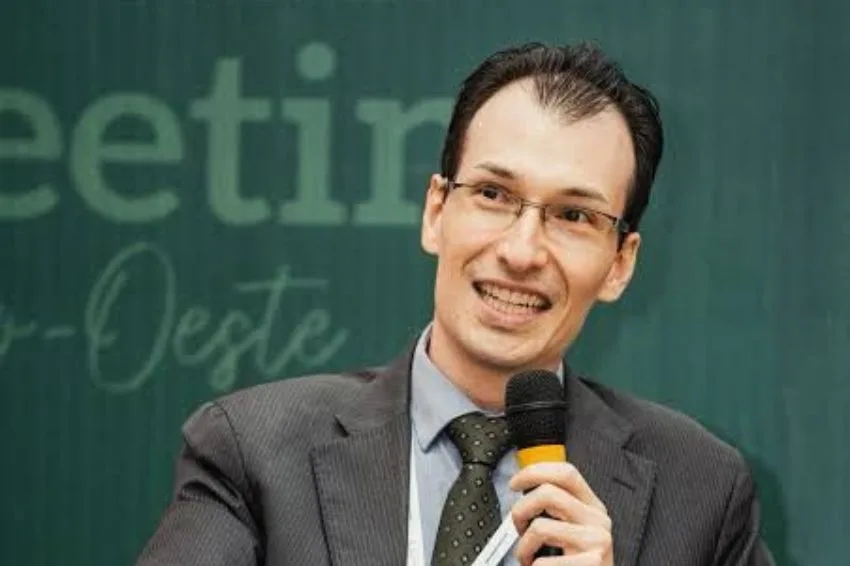
En una entrevista exclusiva para Canal Solar, Rodrigo Sauaia, director general de ABSOLAR (Asociación Brasileña de Energía Solar Fotovoltaica), analiza el momento actual de incertidumbre en el sector fotovoltaico nacional, marcado por desafíos como reducción y las conexiones negativas.
A pesar del escenario adverso, Sauaia mantiene una visión optimista para los próximos años, apostando al potencial del almacenamiento de energía y a la importancia de políticas públicas estructurales —como el restablecimiento de las cuotas de importación y las propuestas actualmente en trámite en el Congreso— para consolidar la generación solar como la principal fuente de energía en la matriz eléctrica brasileña.
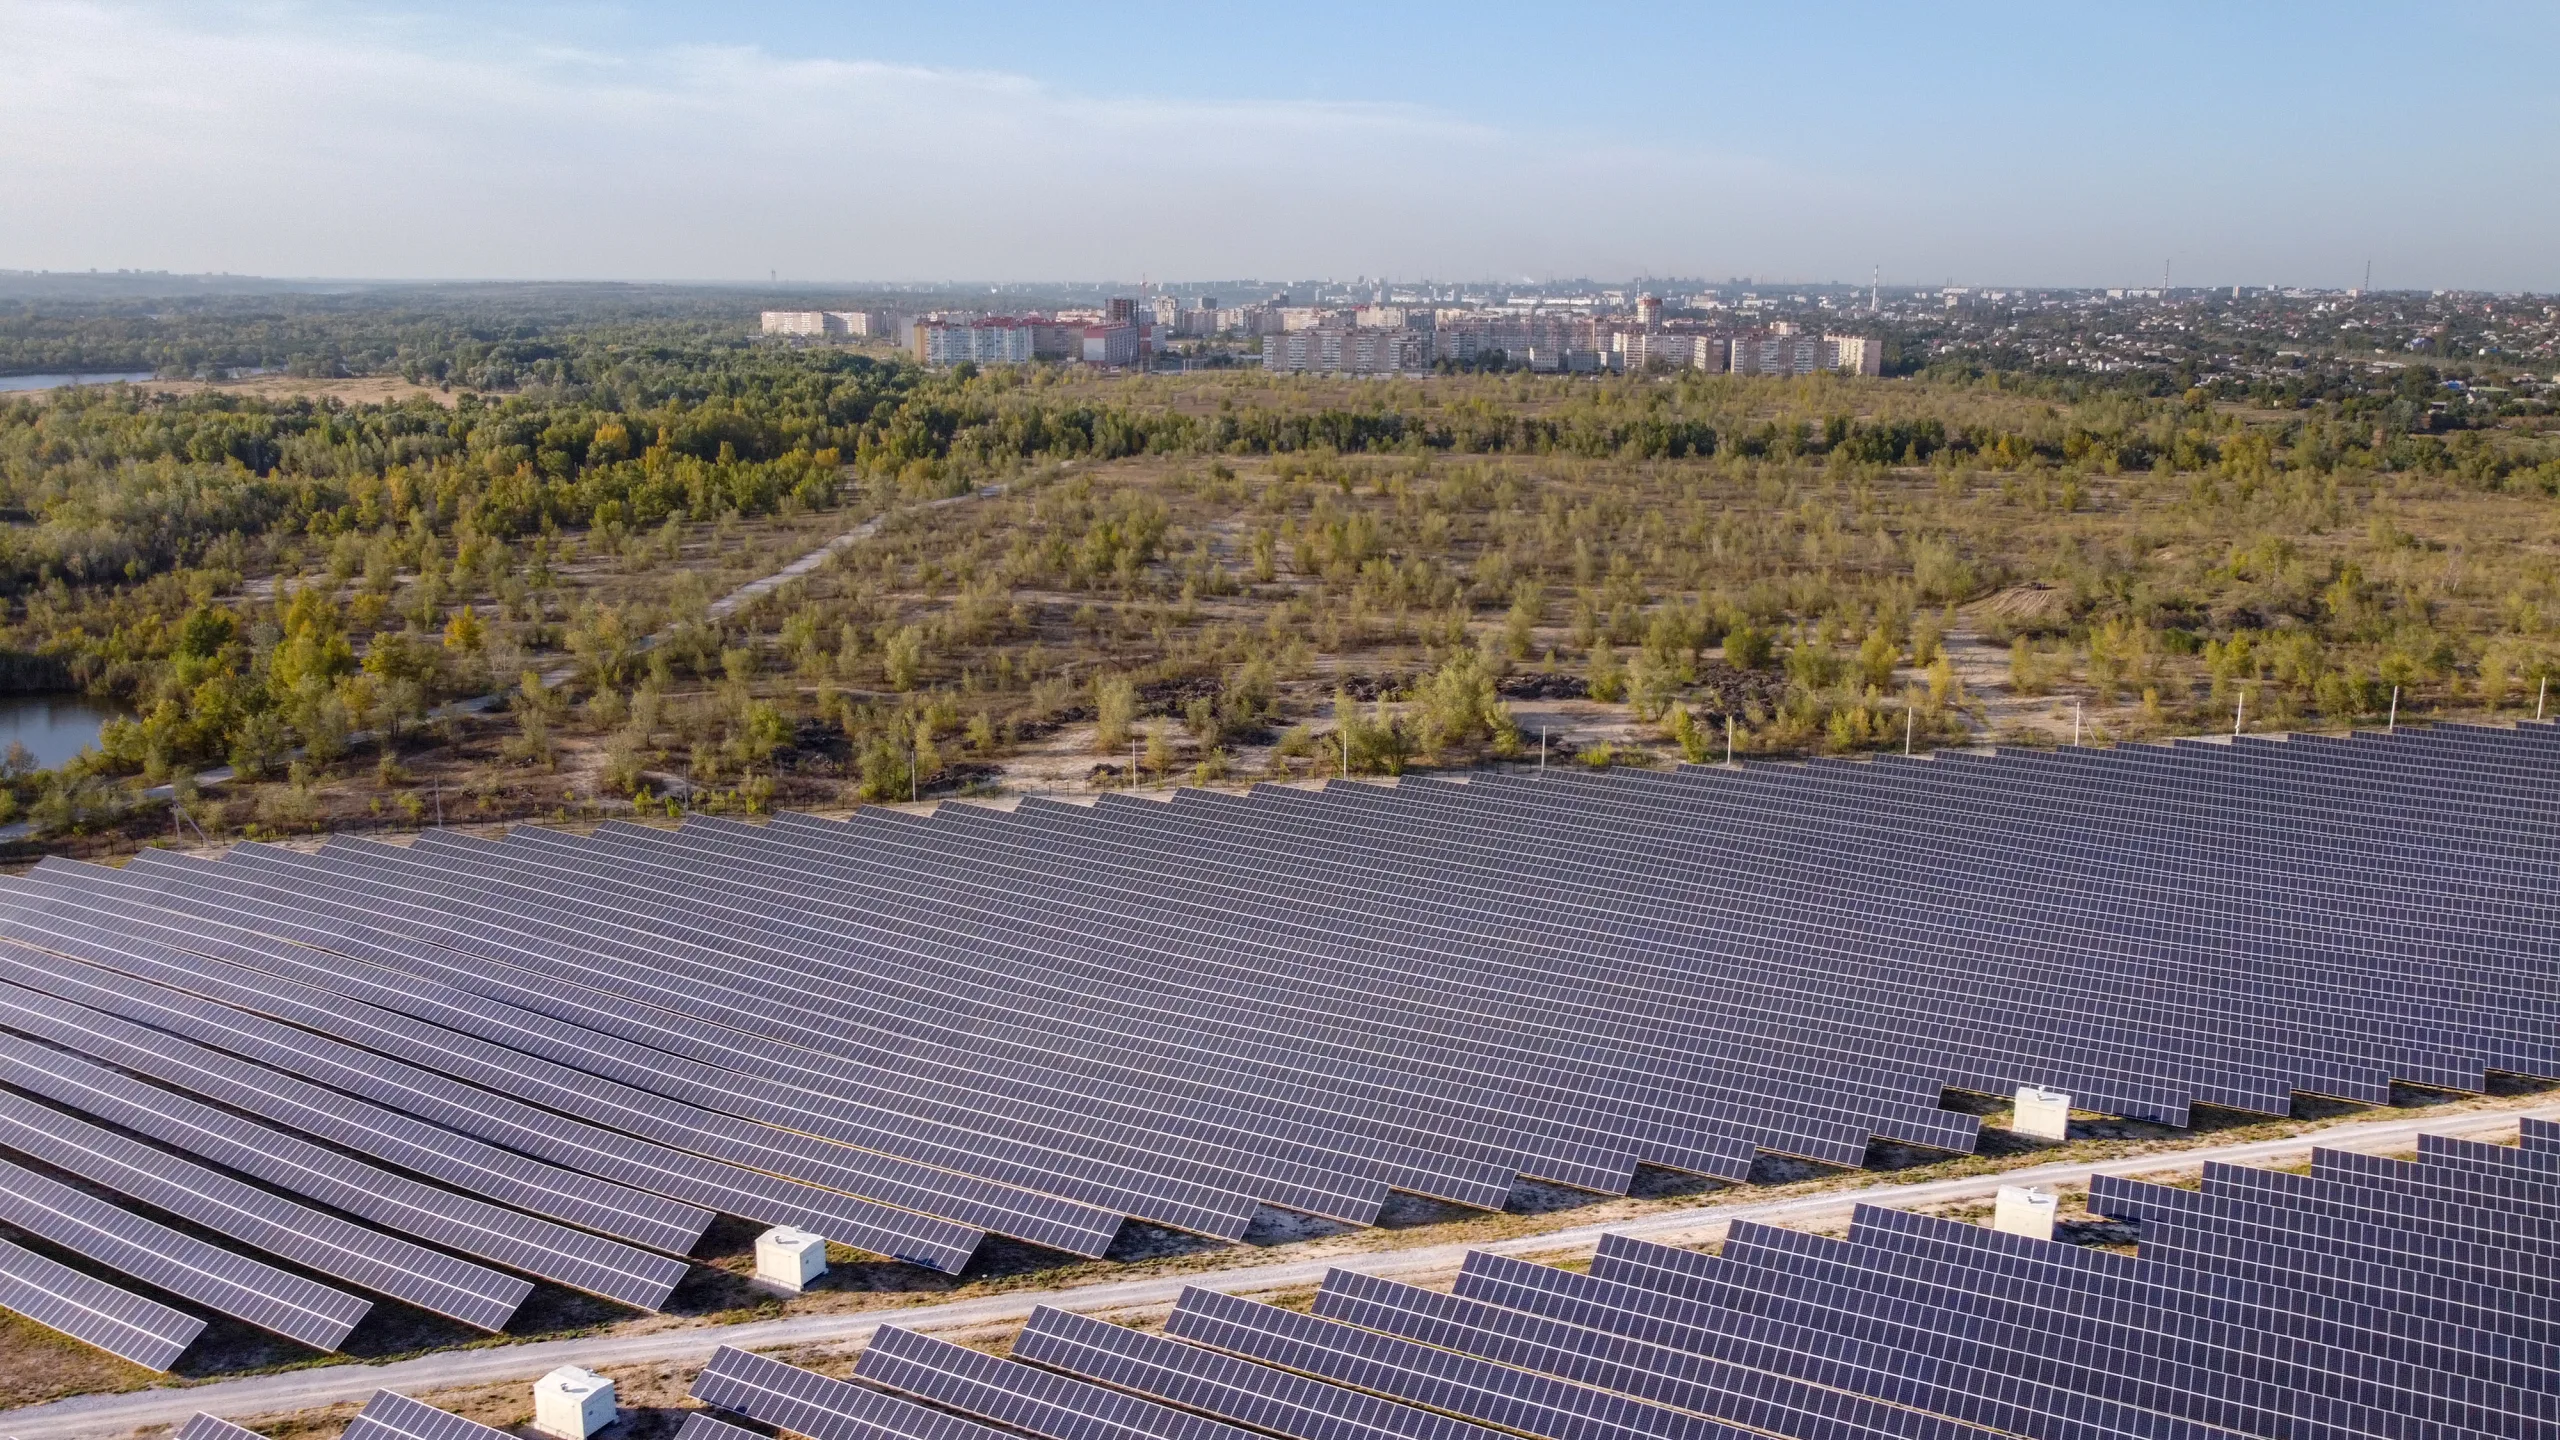
Recientemente, ABINEE divulgó datos que muestran una caída sustancial en la importación de módulos fotovoltaicos, con una variación de -39% entre enero y junio, comparando 2024 con 2025. ABSOLAR ¿Has observado esto y qué puede explicar este escenario?
Habíamos anticipado esta situación al realizar nuestra proyección de mercado para 2025. Esta proyectaba un crecimiento en el volumen de energía que se añadiría en comparación con el año anterior. En 2024, el mercado tuvo un desempeño sorprendentemente bueno, marcando un año récord para el sector.
¿Y cuál es la magnitud de esta reducción en la potencia agregada proyectada para 2025 en comparación con el año récord de 2024?
Para 2025, proyectamos 13,4 GW de energía adicional, mientras que el año pasado superamos los 15 GW. Se trata de una reducción cercana al 20 %. Proyectar el futuro siempre es un desafío.
¿Cuáles son los principales factores que contribuyen a esta desaceleración, tanto en la generación distribuida como en la centralizada?
Por un lado, en generación distribuida persisten desafíos como problemas de negación de conexión a proyectos, por denuncias de inversión de flujo de potencia, lo que ralentiza el mercado al inviabilizar los proyectos o retrasarlos.
En segundo lugar, en la generación centralizada, tenemos recortes de generación, que impactan financieramente a los generadores y aumentan la percepción de riesgo de los inversionistas, llevando a que los proyectos se revisen, se congelen o incluso se cancelen.
Las empresas tienen dificultades para justificar nuevos proyectos ante sus juntas directivas e inversores. Ambos sectores atraviesan un año de turbulencias y desafíos, lo que afecta el volumen de adquisiciones de nuevos equipos.
Además de estas cuestiones sectoriales, ¿cómo inciden los factores macroeconómicos, como los tipos de interés, en el mercado solar fotovoltaico?
El aumento del tipo de interés de referencia se traduce en un aumento del coste del capital. La expansión del mercado solar fotovoltaico, tanto en generación distribuida como centralizada, depende en gran medida del crédito y la financiación.
El aumento del coste del capital y los mayores costos del crédito obstaculizan nuevas inversiones y proyectos, dificultando su viabilidad y la toma de decisiones de los consumidores.
Otros factores incluyen menores incentivos en China para las exportaciones de equipos y mayores cargas tributarias promedio para el sector, que están generando presión sobre los precios y reduciendo los nuevos pedidos de equipos.
A pesar de estos desafíos, ¿ve oportunidades en el horizonte? ¿Qué iniciativas? ABSOLAR ¿Qué medidas se han tomado para buscar soluciones y dinamizar el sector?
Sí, en el horizonte tenemos una oportunidad importante. ABSOLAR ha estado en intenso diálogo con el gobierno federal para buscar una solución a los recortes en la generación renovable, que permita una compensación financiera adecuada para los generadores afectados.
También buscamos, con el apoyo del Congreso Nacional, mejorar el marco legal y regulatorio del sector. Y, lo más importante, crear nuevas oportunidades de mercado, por ejemplo, con la tecnología de almacenamiento de energía.
¿Cuáles son los puntos clave para el avance de esta tecnología en Brasil?
El avance de esta tecnología depende de tres frentes importantes. En primer lugar, un marco regulatorio —con la Consulta Pública 39 de la ANEEL, que esperamos se concluya en el segundo semestre del año- y un marco legal en el Congreso Nacional, que garantice el acceso igualitario a mecanismos estratégicos como los bonos de infraestructura.
El segundo frente es la tributación de las baterías. La carga fiscal promedio ronda el 80% al 85%, lo cual es brutal. Recomendamos que el gobierno federal racionalice estos impuestos, lo que abriría nuevos mercados e incluso podría generar más ingresos para el gobierno.
El tercer eje es generar una masa crítica de demanda interna de baterías, rompiendo la inercia del sector. Para ello, es crucial una subasta de reservas de capacidad de baterías en 2025, sin demora. Además de esta subasta, existen oportunidades en sistemas aislados y en la universalización del acceso a la electricidad con sistemas solares a pequeña escala con baterías.
¿Cómo puede el almacenamiento de energía impulsar el mercado, especialmente a la luz de los cuellos de botella actuales, y cuáles son los beneficios para los consumidores?
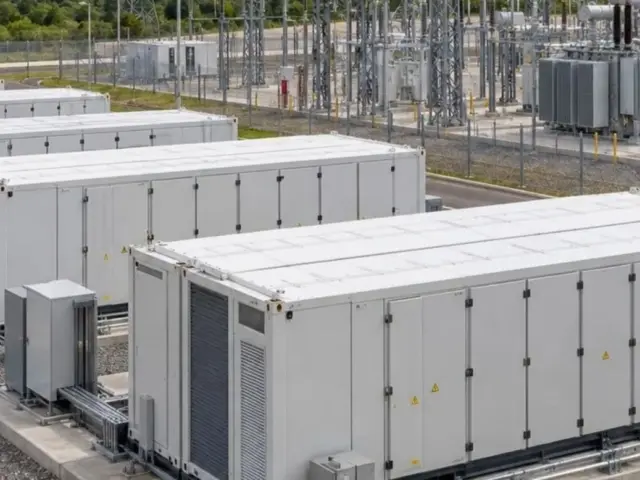
El almacenamiento puede impulsar la generación distribuida y centralizada, gracias a la gran sinergia con la tecnología solar. Las baterías son herramientas de rápida implementación que ayudan a mitigar cuellos de botella como la inversión de flujo, los requisitos de conexión negativa y las reducciones de generación.
Ofrecen mayor autonomía e independencia, y pueden utilizarse a cualquier escala, desde grandes centrales eléctricas hasta consumidores residenciales que buscan autonomía durante algunas horas durante tareas de mantenimiento programadas o cortes de electricidad. Actualmente, los consumidores se encuentran con las manos atadas en estas situaciones.
La publicación de nuevas regulaciones por ANEEL, como la Consulta Pública 39, ¿ya desbloquearía el mercado de almacenamiento o también tendría que actuar el Ministerio de Minas y Energía?
La regulación de ANEEL Este es un paso fundamental que aportará claridad y previsibilidad al mercado. Probablemente habrá un período de implementación para adaptar los procesos y sistemas.
Nuestra preocupación es que esto se haga lo más rápidamente posible para liberar el potencial que aún espera en esta etapa regulatoria.
El Ministerio no necesariamente tendría que tomar medidas para esto, excepto en el área de la subasta de reserva de capacidad de baterías, donde depende de que el Ministerio dé el visto bueno final para la ANEEL Trabajar en los avisos.
Además, el acceso a la red y a los bonos incentivados también dependen del ministerio, con una señal legal clara que establece el acceso a estos mismos incentivos y beneficios ya otorgados a otras tecnologías.
La ONS ha solicitado la creación de controles sobre lo que se inyecta en las redes de distribución. ¿Debería vincularse la creación de un sistema al uso de baterías en la micro y minigeneración distribuida?
No, no son cosas diferentes, no hay conexión.
En relación con los artículos 1300 y 1304, ABSOLAR ¿Ya te has expresado? ¿Qué puntos has identificado?
Estamos consolidando nuestros análisis de las medidas provisionales. Sin embargo, ya hemos identificado varias enmiendas muy oportunas que abordan los desafíos que mencioné.
Hay enmiendas que buscan una solución para invertir el flujo de energía en la generación distribuida, lo que es esencial para eliminar barreras.
También hay enmiendas importantes que buscan resolver la compensación financiera por los cortes de generación de las plantas centralizadas.
Consideramos esencial incorporar estos temas y estamos debatiendo su importancia con los parlamentarios. Asimismo, existen enmiendas parlamentarias que abordan el almacenamiento de electricidad de forma muy positiva.
Recientemente, se restablecieron los cupos de importación de equipos. ABSOLAR ¿Ves esta medida?
Esta fue una medida fundamental implementada por el gobierno federal, especialmente el Ministerio de Desarrollo, Industria, Comercio y Servicios, y una decisión estratégica para evitar la pérdida de inversiones y empleos resultantes de proyectos que ya habían comprometido garantías financieras.
Aplaudimos esta decisión, pues es importante y positiva, y contribuye a garantizar que estos proyectos e inversiones en Brasil no se cancelen.
Esto demostró la sensibilidad del gobierno ante un problema que habíamos advertido después del aumento del impuesto a las importaciones, y esperamos que ayude a garantizar que estos proyectos no se pierdan.
Entonces, ¿el mensaje final es de optimismo para el mercado solar, a pesar de los desafíos? ¿Cuáles son las perspectivas a medio y largo plazo?
A mediano y largo plazo, se prevé que la energía solar fotovoltaica siga avanzando hasta convertirse en la principal fuente de energía de la red eléctrica brasileña. La velocidad de este avance dependerá del entorno y de las políticas públicas implementadas por el gobierno federal, el organismo regulador y otras agencias del sector eléctrico.
Es fundamental que el sector siga trabajando de manera coordinada y ABSOLAR desempeña este papel de agregar y aportar propuestas para catalizar el desarrollo tanto de las fuentes solares como del almacenamiento de energía eléctrica en el país.
¿Seguirá China siendo el principal proveedor de módulos fotovoltaicos, incluso con la reducción de incentivos por parte del gobierno del país asiático, como se ha mencionado?
Todo parece indicar que sí. Los fabricantes chinos siguen ampliando significativamente su presencia en el sector y el mercado.
Siguen realizando importantes inversiones en investigación, desarrollo e innovación, liderando nuevos récords de eficiencia y en la implementación de nuevos procesos y tecnologías.
Este compromiso con el liderazgo y la prominencia no ha disminuido. Mientras otros países buscan consolidarse, China ha mantenido una notable posición de liderazgo.
¿Qué podemos aprender de China sobre su liderazgo en la fabricación de módulos fotovoltaicos y cómo puede esto inspirar a Brasil?
El liderazgo de China no fue casual. Siguió una estrategia bien definida, con políticas públicas —especialmente industriales—, sólidos incentivos gubernamentales, acceso a financiación diferenciada y exenciones fiscales para los fabricantes.
China ha creado un entorno nacional favorable para la industrialización. Si Brasil aspira a actuar en esta dirección, el camino se basa en tres pilares estratégicos. En primer lugar, una política industrial sólida y competitiva que ofrezca incentivos y reduzca las cargas a los fabricantes nacionales, lo que requiere inversión pública.
En segundo lugar, financiamiento competitivo y diferenciado para productos fabricados en Brasil. Y en tercer lugar, la creación de demanda de productos fabricados en Brasil, donde el gobierno puede utilizar su poder adquisitivo para adquirir equipos domésticos para edificios públicos, programas de vivienda como "Minha Casa Minha Vida", acceso universal a la electricidad y la descarbonización de la Amazonia mediante la sustitución de generadores diésel por baterías fotovoltaicas y equipos brasileños.
Además de estas iniciativas, ¿hay otras áreas con gran potencial para la energía solar en Brasil?
Sí, se espera que los centros de datos crezcan en Brasil. Y también el hidrógeno verde. Si todo marcha bien, Brasil podría convertirse en un importante productor para consumo interno y exportación, lo que requerirá energía renovable, siendo la solar la fuente más competitiva que tiene Brasil para estos fines.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.