
El mercado de generación distribuida (GD) en Brasil afrontó un primer semestre marcado por desafíos y transformaciones. Así lo señala el último Estudio Estratégico de Greener, publicado este martes (30).
La encuesta destaca una disminución en las ventas de sistemas y el volumen de financiación, cambios en el perfil de las empresas integradoras y dificultades técnicas y financieras que han afectado al sector. El estudio también detalla las variaciones en los precios de los kits fotovoltaicos y la aparición de nuevas tendencias.
Además, destaca que el escenario actual pone de manifiesto un cambio estructural en el segmento de GD, en el que el modelo tradicional de venta e instalación de sistemas ya no garantiza la competitividad en un mercado cada vez más presionado por consumidores más exigentes, nuevos entrantes y desafíos macroeconómicos.
Con más de 100 páginas, el informe recoge datos de 1.188 empresas y fue resumido por Canal Energía solar Resumen de las ideas clave. Consulte los puntos principales a continuación:
Importación de módulos de carreras y récords
Según Greener, la Aumento del impuesto a la importación de módulos fotovoltaicos a finales del año pasadoEl aumento del 9% al 25% provocó una oleada de compras a principios de año. Los fabricantes anticiparon los volúmenes aprovechando las cuotas exentas, lo que resultó en un número récord de módulos importados en el primer trimestre de 2025.
Por otro lado, con el fin del beneficio fiscal y la subida de los tipos de interés, el mercado se desaceleró en el segundo trimestre, registrando una caída del 38% respecto al trimestre anterior, con volúmenes mensuales por debajo de 1 GWp, niveles de 2022.
En el primer semestre del año, Brasil nacionalizó 10,6 GWp en módulos, el mismo volumen observado en el primer semestre de 2024. Del total, el 78% (8,2 GWp) se destinó a proyectos de GD, lo que representó un avance de 7,5 pp (puntos porcentuales) en comparación con el primer semestre del año pasado.
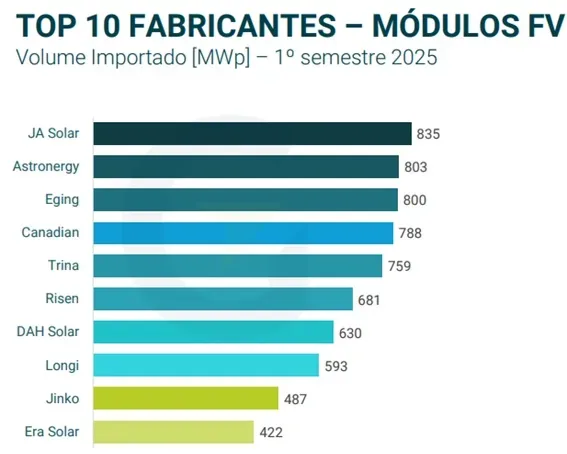
De los 80 fabricantes que suministraron módulos fotovoltaicos a Brasil durante el primer semestre, diez representaron el 60% del volumen importado. En conjunto, los líderes del mercado totalizaron 6,4 GWp en el período, una disminución de casi el 16% en comparación con el primer semestre de 2024 (7,6 GWp).
Mercado de inversores
La encuesta de Greener destaca las diferencias en el rendimiento según los rangos de potencia:
- Hasta 9,9 kW: de los 58 fabricantes, las 10 empresas líderes del mercado concentraron el 78% de las importaciones, pero el volumen cayó un 32% (de 2,5 GW a 1,7 GW).
- Entre 10 kW y 100 kW: entre 38 proveedores, los 10 principales concentraron el 87% del volumen, que creció un 26% (de 2,3 GW a 2,9 GW).
- Por encima de 100 kW: en un grupo de 27 fabricantes, los 10 líderes concentraron el 93,6% de las importaciones, con un aumento del 77% (de 2,7 GW a 4,8 GW).
Perfil de los integradores
Según el estudio, el 52% de los integradores instalaron sistemas fotovoltaicos de más de 500 kWp en el primer semestre. Además, el 90% de quienes tienen carteras superiores a 501 kWp llevan más de tres años operando en el mercado.
El 56% de las empresas con una trayectoria de hasta tres años ya han instalado hasta 200 kWp. «La experiencia favorece las carteras más amplias, pero las estructuras organizadas y las estrategias adecuadas permiten a los nuevos participantes añadir también servicios y, en consecuencia, volumen de instalación», destaca Greener.
Caída de presupuestos y eficiencia comercial
La investigación muestra que hubo una caída del 46% en el volumen mensual promedio de presupuestos emitidos en el primer semestre de 2025, en comparación con el mismo período de 2024. Las empresas de hasta dos años de antigüedad tuvieron un promedio de 11 presupuestos mensuales, mientras que las más experimentadas alcanzaron los 22.
A pesar de la recesión, el estudio identificó un aumento en las tasas de conversión de ventas, lo que refleja las estrategias de segmentación de clientes y la optimización de recursos. «Es hora de dedicar esfuerzos a estudiar el mercado, a cualificar mejor a los clientes potenciales y a invertir en eficiencia comercial», recomienda Greener.
Ventas, envíos y financiación
Más de la mitad de los integradores encuestados (57%) afirmaron haber vendido hasta 100 kWp en el primer semestre del año. El tamaño promedio fue de 8 kWp, equivalente a dos sistemas residenciales al mes.
- El 65% de las ventas fueron de sistemas entre 4 y 12 kWp, consolidando el protagonismo de los consumidores residenciales y las pequeñas empresas.
- El 24% se mantuvo entre 12 kWp y 75 kWp, un rango comercial que se mantuvo estable incluso con altas tasas de interés y restricciones crediticias.
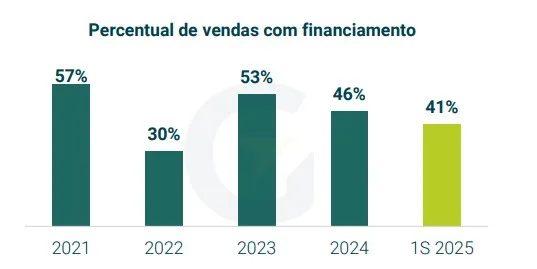
Según Greener, el 41% de las ventas en el primer semestre del año fueron financiadas, involucrando a 18 bancos tradicionales, 9 bancos de desarrollo y 13 fintechs.
Este porcentaje representa una disminución respecto a 2024, impulsado por el impacto del escenario de altas tasas de interés, que aumenta el costo de las cuotas y reduce el atractivo del financiamiento, combinado con mayores restricciones crediticias, con los bancos volviéndose más selectivos tras el aumento de la morosidad en otras líneas de consumo.
La financiación es un factor clave para la expansión del mercado y la competitividad. Para los integradores, es estratégico mantener una buena reputación con las instituciones financieras, garantizando el acceso a condiciones diferenciadas para los clientes.
Desafíos y reversión del flujo
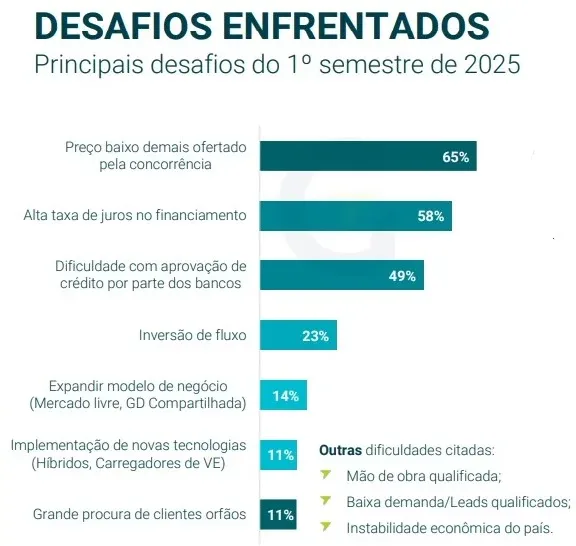
La encuesta muestra que el 65% de los integradores señala la competencia de precios como el mayor obstáculo que enfrentaron durante el primer semestre. Le siguen las altas tasas de interés (58%) y la dificultad para obtener aprobación de crédito (49%).
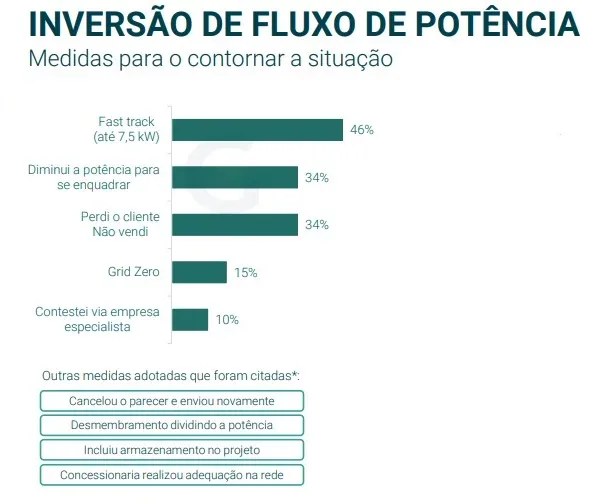
Las reversiones de flujo afectaron al 28% de los proyectos en el primer semestre, una cifra que se mantiene estable en comparación con 2024. Minas Gerais lidera el sector, con el 81% de los integradores reportando el problema. Para abordar la situación, aproximadamente el 46% del mercado recurrió a... vía rápida.
“Al recibir una cotización de conexión con una declaración de reversión de flujo, el integrador debe analizar si el distribuidor ha cumplido con los requisitos de Art. 73 de la Resolución Normativa 1.000/2021. Si el estudio no se emite o no considera todas las alternativas, se recomienda presentar una reclamación ante la distribuidora y presentarla ante el defensor del pueblo. ANEEL”, instruyó Greener.
Clientes huérfanos: una oportunidad de ingresos
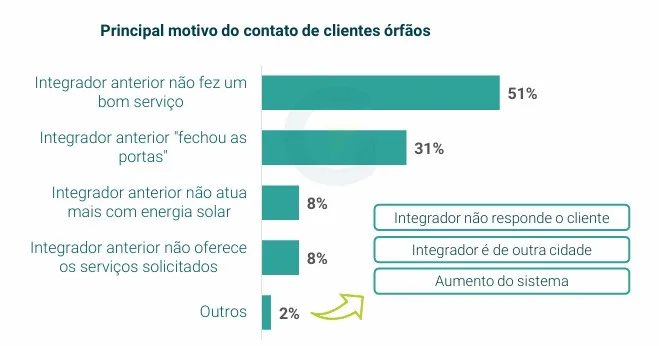
Uno de los aspectos más destacados del estudio es el aumento de clientes huérfanos, es decir, clientes sin soporte de la empresa que instaló el sistema. En el primer semestre del año, el 80 % de los integradores recibieron clientes en esta categoría: el 65 % con hasta cinco clientes y el 35 % con más de seis.
Además, el 94% afirma tener la intención de seguir satisfaciendo esta demanda. «Los clientes huérfanos refuerzan un mercado en crecimiento para los integradores que estructuran ofertas de servicios recurrentes, como el mantenimiento y la expansión de sistemas», informó Greener.
Precio de los kits fotovoltaicos
El estudio también identificó ajustes en los costos promedio de los precios de los kits fotovoltaicos durante los primeros seis meses del año.
- Caída del 7,5% en sistemas de hasta 150 kWp, respecto a junio de 2024.
- Aumento del 10,9% en sistemas superiores a 150 kWp.
- Reducción del 3% en sistemas de 4 kWp, con precio promedio de R$ 11.360,00.
- Reducción del 9,4% en sistemas de 50 kWp, pasando a R$ 101,5 mil.
- Aumento del 13% en sistemas de 1 MWp, alcanzando R$ 2,51 millones.
Cambios en el escenario de GD
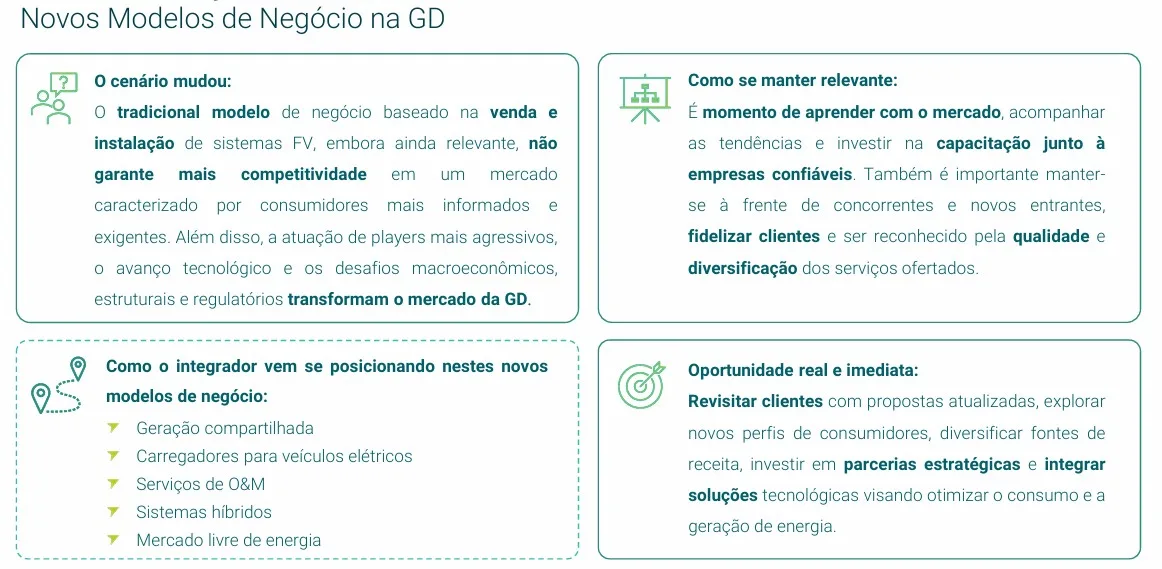
Según Greener, el mercado de GD en Brasil está experimentando una transformación. El modelo tradicional de venta e instalación de sistemas ya no garantiza la competitividad ante consumidores más informados, nuevos participantes agresivos y desafíos macroeconómicos y regulatorios.
"También es importante mantenerse por delante de los competidores y los nuevos participantes, fidelizar a los clientes y ser reconocido por la calidad y diversidad de los servicios ofrecidos", afirma la empresa.
Entre las oportunidades, Greener destaca revisitar a los clientes con propuestas actualizadas, explorar nuevos perfiles de consumidores, diversificar ingresos, invertir en alianzas e integrar soluciones tecnológicas al portafolio de ventas, como baterías, cargadores de vehículos eléctricos y servicios de operación y mantenimiento.
Investigación
El Estudio Estratégico de Greener sobre el mercado de GD se realizó entre el 1 de julio y el 12 de agosto de este año y recibió 1.188 respuestas de integradores de todo Brasil. La encuesta abarcó empresas de diversos tamaños y niveles de madurez, ofreciendo una visión general del sector de la integración fotovoltaica.
Clic este enlace para descargar y consultar el estudio completo.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.