
Artículo publicado en la edición número 20 de la Revista Canal Energía solar
A lo largo de 2023 se han producido numerosos acontecimientos en el sector solar, especialmente en el segmento de GD (generación distribuida). En los primeros días de enero superamos el hito establecido por la Ley 14.300 como fecha para el fin del otorgamiento de derechos de nuevas conexiones como GD I y, en consecuencia, el inicio de la clasificación de las solicitudes de nuevas conexiones en GD II y GD III.
De manera simplificada, la tarifa compensable (parte de la tarifa eléctrica total que puede contabilizarse como crédito de energía) no consideraría ciertos componentes de la tarifa total.
Según Marco Conte, consultor de Inteligencia de Mercado de Greener, la TUSD (tarifa por el uso del sistema de distribución) Fio B, que remunera al concesionario local por la infraestructura de la red, se hizo mucho más conocida en el mercado debido a este cambio en las reglas de compensación.
“Hubo una gran incertidumbre en los meses siguientes sobre el futuro de GD, lo que tuvo un impacto directo en las ventas en el primer semestre de 2023. El resultado fue una caída en el número total de ventas de alrededor del 60% en comparación con el mismo período de el año anterior, como se indica en la más reciente edición de Estudio de generación distribuida estratégica más ecológica, publicado en septiembre”, señaló.
Además de este factor, los profesionales tuvieron dificultades para financiar proyectos fotovoltaicos, debido a las altas tasas de interés y la complejidad del proceso de aprobación del crédito.
Sin olvidar el tema de la inversión de flujos, que también causó temor en el mercado, ya que las distribuidoras, principalmente en estados como São Paulo y Minas Gerais, comenzaron a emitir presupuestos de conexión con la imposición de limitaciones a la inyección de energía.
Por otro lado, el tiempo de recuperación de los proyectos fotovoltaicos cayó tras la Ley 14.300, así como los costos de los sistemas, que presentaron, en el 1er semestre de 2023, una reducción del 17% en junio respecto a enero.
Para que se haga una idea, el precio medio de instalación de plantas residenciales alcanzó, en el tercer trimestre, R$/Wp 3,17, el índice más bajo desde el inicio del Radar Solfácil, en 2022.
El año 2023 para el mercado fotovoltaico fue, sin duda, desafiante. Mira una selección hecha por Canal Solar con los hechos y acontecimientos que marcaron el segmento en el país.
Condiciones macroeconómicas
El escenario macroeconómico brasileño, en general, presentó obstáculos adicionales. La tasa de interés básica de la economía (tasa Selic) se mantiene fija desde agosto de 2022 y durante todo el primer semestre de 2023 en 13,75% anual.
En agosto de 2023, el país tuvo una reducción de 0,5 pp, la primera reducción desde 2020, y dos más después, por lo que, a la fecha de redacción de este texto (01/12), se fija en 12,25 %aa.
“Los tipos de interés elevados implican un mayor coste del dinero, es decir, el coste de financiación para comprar un sistema fotovoltaico es mayor”, explicó Conte.
Luiz Scagnolato, director general de TenBrasil, agregó que el año comenzó con esta incertidumbre política, provocada por la cuestión de reducir las compras de las industrias que iban a invertir en proyectos más grandes y frenar las contribuciones, muchas veces por las altas tasas de interés. una situación que viene ocurriendo desde 2022.
“Después del default de Americanas, el tema del diferencial que los bancos cobraban en las transacciones de préstamos también terminó empeorando un poco, así como una reducción significativa en la aprobación de la financiación por parte de los clientes. Estos factores fueron uno de los mayores impactos a principios de año”, destacó.
Además del mayor costo del capital, se alinea un escenario de altos impagos en 2023. Según una encuesta de Serasa, el número total de brasileños en mora en octubre se acercó a los 72 millones de personas, siendo esta la cifra más alta jamás divulgada por el organismo. compañía.
En opinión del consultor de Greener, este efecto de los altos tipos de interés y de las altas tasas de impago representa riesgos importantes para las instituciones financieras que ofrecen préstamos y financiación. “La consecuencia de esto es un aumento de los criterios de evaluación y un mayor rigor en el análisis por parte de estas instituciones para que se pueda aprobar crédito a estos consumidores finales”.
A pesar de este escenario, el estudio estratégico de la DG de Greener indicó que los precios de los sistemas fotovoltaicos se encuentran en el valor más bajo de toda la serie histórica mapeada.
“Un sistema residencial típico de 4 kWp, al inicio del mapeo de Greener en junio de 2016, costaba alrededor de R$ 35.000 (R$ 8,77/Wp) y siguió una tendencia a la baja que llevó el precio en junio de 2022 a aproximadamente R$ 19.500 (R$ 4,88/Wp) . En la última encuesta, referida a junio de 2023, se observó una caída de casi el 25%, costando este sistema alrededor de R$ 14.700 (R$ 3,68/Wp)”, explicó el especialista.
Sin embargo, Marco Conte señaló que el país tenía un escenario muy desafiante para GD, desde el punto de vista regulatorio y comercial. “Por otro lado, estamos en el momento más atractivo de los últimos años en relación al coste de los equipos”.
“La conclusión de todo este razonamiento es que si hay una mejora en los aspectos macroeconómicos, con excepción de ciertos aspectos regulatorios -más concretamente cómo se calculará la tarifa compensable a partir de 2029 o 2031, dependiendo de cuándo se presente la solicitud de conexión enmarcada-, se presentó el presupuesto en GD II- que aún están abiertos, habrá un potencial desbloqueo de valor para que la financiación vuelva a ser protagonista en el sector y, en consecuencia, más consumidores puedan tener acceso a un sistema solar fotovoltaico”, concluyó .
inversión de flujo
Otro factor que impactó al sector a lo largo del año fue el tema de la inversión de flujo en la red de la concesionaria, que se presenta cuando la cantidad de energía eléctrica inyectada, proveniente de generación distribuida, es mayor a la demanda de los consumidores conectados a esa misma red, lo que puede provocar que se superen los límites operativos de la red.
Este año, las distribuidoras ubicadas en São Paulo y Minas Gerais comenzaron a emitir presupuestos de conexión con la imposición de limitaciones a la inyección de energía, bajo el argumento de que esa práctica sería necesaria para superar los problemas que puede provocar la inversión del flujo de energía.
En casi todo el estado de MG, por ejemplo, varios integradores vieron suspendidos por tiempo indefinido los pedidos de proyectos fotovoltaicos de sus clientes por parte de Cemig (Companhia Energética de Minas Gerais), bajo el argumento de “saturación de la red”.
La denuncia de que Cemig está realizando competencia desleal con proyectos del sector de energía solar fue el tema principal de la audiencia pública de la Comisión de Minas y Energía de la Asamblea Legislativa de Minas Gerais, realizada en agosto.
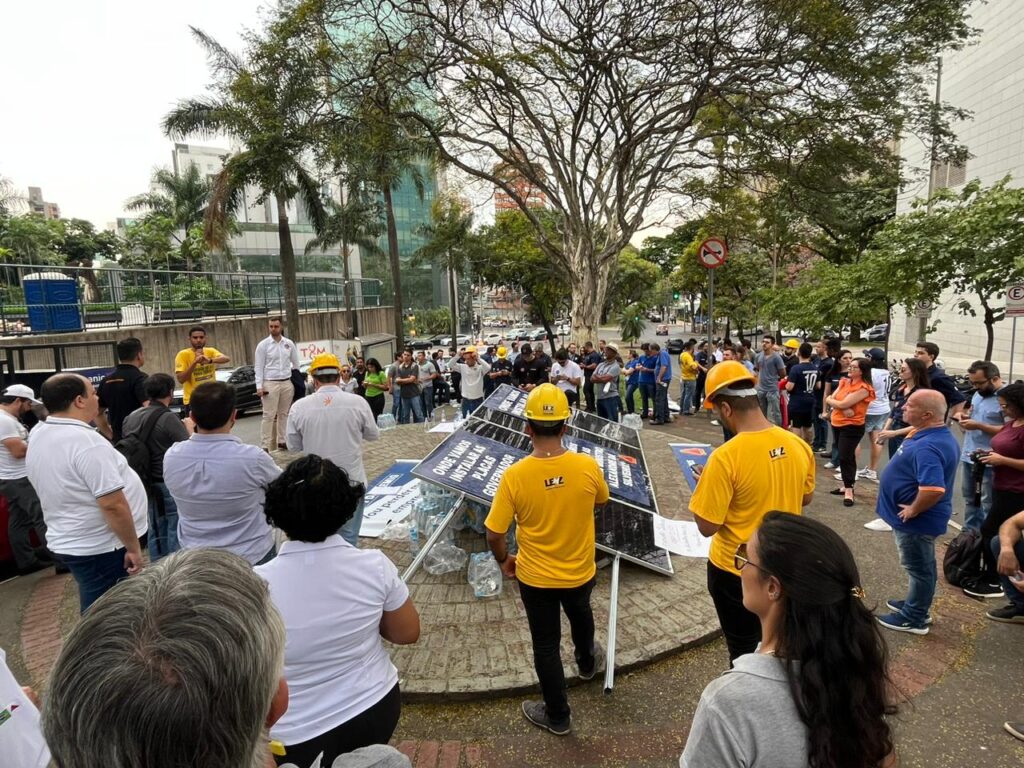
En septiembre, los integradores se reunieron frente a la sede de la Compañía, en Belo Horizonte (MG), para manifestarse contra las dificultades que enfrentaban al intentar conectar las plantas a las unidades consumidoras atendidas por la concesionaria.
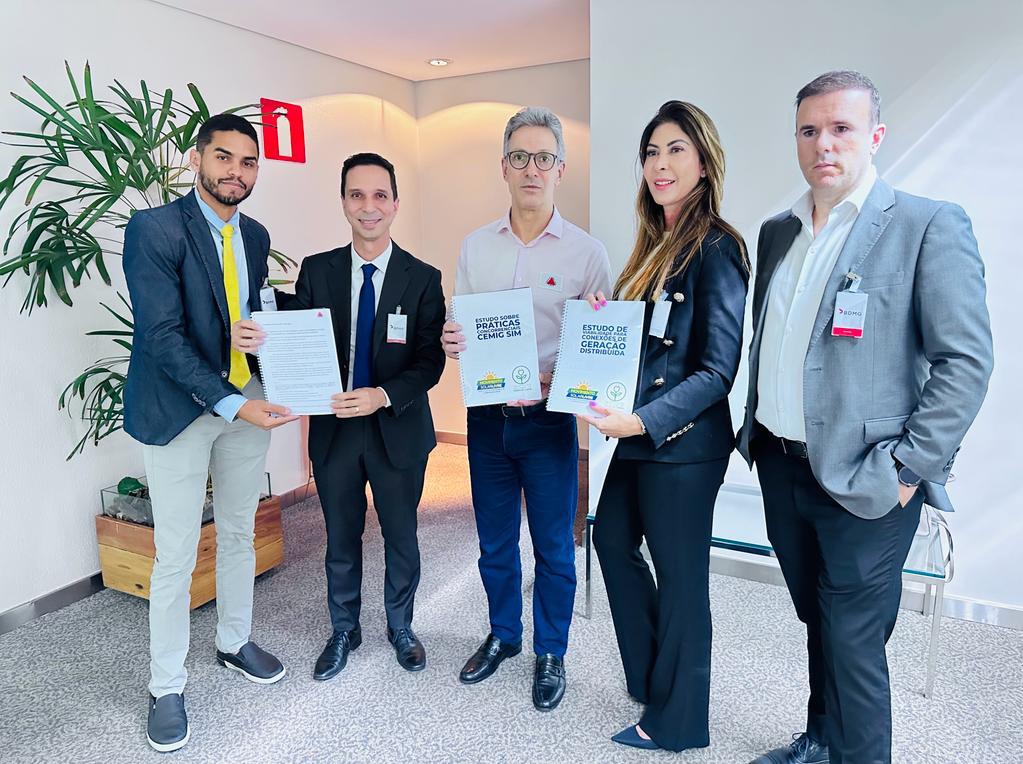
Ante este escenario, el gobernador de Minas Gerais, Romeu Zema (Novo), se comprometió a investigar presuntos casos de competencia desleal y posibles obstáculos impuestos por Cemig a proyectos de microgeneración energética.
La promesa se hizo durante una reunión ejecutiva, que tuvo lugar en octubre, con representantes del INEL (Instituto Nacional de Energía Limpia) y del MSL (Movimento Solar Livre). Las dos asociaciones entregaron al gobernador tres documentos técnicos que señalan la necesidad de monitorear los actos administrativos en los procesos de GD (generación distribuida).
Cemig tardó casi un mes, pero finalmente respondió al documento enviado el 18 de octubre, que buscaba una solución para poner fin a los rechazos de proyectos fotovoltaicos en el estado.
Sin embargo, pese a los llamamientos del sector, la distribuidora negó cualquier posibilidad de acuerdo y los rechazos de los proyectos siguen basándose en la inversión de flujo y la inyección “nocturna”.
En todo el estado se reportaron integradores con proyectos menores a 5 kWp rechazados por la concesionaria -que seguirá apegándose al art. 73 de la Resolución 1.059 de la Ley-. ANEEL (Agencia Nacional de Energía Eléctrica), que, en febrero de este año, reglamentó la Ley 14.300 en Brasil.
“La única opción viable y de menor coste global es la inyección en un momento preestablecido. Por lo tanto, la inyección de energía de su microgeneración al sistema eléctrico debe restringirse al horario de 19:00 a 5:00 horas (todos los días)”, afirmó Cemig.
Inestabilidad de precios en equipos fotovoltaicos
Además de la reversión del flujo, la inestabilidad de los precios en China afectó enormemente al mercado. Este factor provocó fuertes pérdidas para todos los distribuidores importadores que tenían stock.
“Los precios cayeron muy rápidamente en el país, lo que significa que los equipos no se vendieron al mismo ritmo que llegaban desde China. En consecuencia, las distribuidoras tuvieron que vender productos con margen negativo”, comentó el presidente de TenBrasil.
“Además, hemos tenido un aumento significativo en el robo de carga, lo que está causando muchos problemas con el tema del flujo de mercancías, ya que los propios transportistas ya no quieren transportar los módulos. En primer lugar, porque los daños son muy grandes debido a la cuestión de la infraestructura viaria y el lugar de entrega. En segundo lugar, por el tema del propio robo de carga, ya sea contenedores cerrados o carga fraccionada”, explicó.
Para Mário Viana, director comercial y de marketing de Sou Energy, el año 2023 también fue muy desafiante para el mercado de la energía solar en Brasil. “Casi todos los integradores registraron caídas importantes en las ventas. Como resultado, los distribuidores también sufrieron un efecto en cascada. El dolor para los mayores distribuidores fue enorme, ya que comenzaron el año muy abastecidos”.
“Los valores de compra, negociados a finales de 2022, cayeron a lo largo de 2023 por diversas variables en el mercado chino. Estas caídas llegaron a más del 40% y esto provocó que se fundieran los activos en stock de las distribuidoras, quienes comenzaron a vender sus generadores por debajo del costo para poder administrar sus stocks”, afirmó.
Según él, algunos distribuidores han perdido este año todos los beneficios obtenidos en los dos últimos años. “Fue necesario utilizar mucha ingeniería financiera para manejar la situación. Sólo los distribuidores más sólidos y organizados podrán terminar el año con ganas de realizar nuevas inversiones para 2024”.
“A pesar de un año tan difícil, aquí en Sou Energy pudimos realizar nuevas inversiones en nuestra operación productiva y abrir nuestra propia fábrica de estructuras, mostrando al mercado nuestro compromiso de largo plazo con este segmento”, enfatizó.
Según Viana, en el segundo semestre del año el sector comenzó a reaccionar y esto movió el stock de productos en el país, permitiendo nuevas compras y aplicaciones y costos promedio de adquisición.
“El bajo costo de los equipos ha viabilizado varios proyectos del GD II, calentando el mercado de la minigeneración, ya que el CAPEX por vatio instalado es el más bajo de la historia”, indicó.
Energía solar en Minha Casa Minha Vida
Un tema que marcó 2023 y que tampoco podemos dejar de lado es el programa MCMV (Minha Casa Minha Vida), que se convirtió en ley y contará con energía solar sin compra de excedentes.
La Ley 14.620/2023, que prevé la reanudación del programa, fue sancionada en julio por el presidente Luiz Inácio Lula da Silva (PT) y publicada en el DOU (Boletín Oficial de la Unión).
La norma permitía vender el excedente de energía generado en las viviendas del MCMV a agencias públicas, siempre y cuando el residente sea beneficiario de un programa social o de vivienda a nivel federal, estatal o municipal.
Lo que quedó fuera fue la norma que obligaba a las distribuidoras a comprar el excedente de energía generada por los paneles solares de los condóminos Minha Casa Minha Vida.
El INEL (Instituto Nacional de Energía Limpia y Sostenible) celebró la sanción presidencial de la energía solar en el MCMV, principalmente el descuento del 50% con relación al valor mínimo facturable para los beneficiarios que estén en CadÚnico y formen parte del sistema de compensación.
Esto abrirá, según entiende Tássio Barboza, subsecretario de Energía Solar del INEL y maestro en energía solar, nuevos horizontes para que los más pobres puedan disfrutar de la energía fotovoltaica en sus techos.
Outlook para 2024
En cuanto a las perspectivas para 2024, Mário Viana se muestra optimista, ya que existe una tendencia a la baja del tipo de interés básico. “El miedo al cambio de gobierno ha pasado y los bancos están empezando a dar crédito al consumidor final nuevamente. Creo que 2024 será el mejor año para la energía solar en Brasil, ya que el mercado ahora está más profesionalizado y es más ágil”, destacó.
“Se espera que las tasas de interés bajen. El Copom ya ha ido bajando poco a poco las tasas de interés. En este caso, hay que analizar muy detenidamente la cuestión de la deuda pública, porque podría significar que el Banco Central no reduzca los tipos de interés a la velocidad que necesitamos para que el mercado minorista vuelva a ser grande”, añadió Luiz Scagnolato.
“Sin embargo, tenemos buenas expectativas para el próximo año, ya que se están construyendo muchas plantas de inversión. Todavía hay muchos proyectos que la gente está corriendo contra el tiempo debido a la propia fecha de aprobación, los contratos CUSD (Contrato de Uso del Sistema de Distribución) ya firmados. Entonces, vemos que hasta mediados de 2024 todavía habrá proyectos en GD 1 que impulsarán este volumen de ventas”, destacó.
¿Quieres saber más? Leer el artículo completo haciendo clic aquí para descargar gratis la 20ª edición de la Revista Canal solares.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.