
Decidir dónde invertir el dinero no es tarea fácil. El mercado de inversión es amplio., con productos que cubren activos y rentabilidades de bajo y alto riesgo.
El gran aumento del número de inversores individuales en el mercado de valores es prueba del mayor deseo de la gente corriente de diversificar sus inversiones. Es natural entonces que surja cierta “competencia” entre inversiones.
¿Dónde debo invertir mi dinero? ¿Qué riesgos estoy dispuesto a correr por tal rentabilidad? Son preguntas que surgen cuando nos enfrentamos a todas las posibilidades de apoyo financiero.
No es diferente con la energía solar.. Para los consumidores que hacen estas preguntas, es natural que busquen una manera de comparar la inversión en energía solar con otras formas de inversión en el mercado financiero en general.
Para ilustrar las posibles opciones de inversión, comparemos los flujos de caja acumulados entre un sistema solar pagado por adelantado, un sistema solar financiado, un sistema solar cuyos ahorros de energía se reinvierten, una inversión con un rendimiento igual al tipo SELIC (como, por ejemplo, el Treasury Direct Selic), una inversión con una rentabilidad del 5% (CDB bancario) y del 12% (fondos de riesgo medio o alto). Vale la pena recordar que, por regla general, cuanto mayor sea el riesgo de la inversión, mayor será el rendimiento financiero.
El flujo de caja acumulado no es más que la suma del resultado financiero de un año determinado sumado a los resultados de años anteriores. De esta forma, podemos evaluar la acumulación de dinero a lo largo del tiempo.
El sistema solar analizado corresponde a un sistema residencial de 4 kWp instalado en la ciudad de Campinas (SP), con un costo final de R$ 20, capaz de generar 6.500 kWh/año. Los ahorros generados por el sistema se calculan utilizando una tarifa energética de R$ 0,78 y una disminución en la generación anual del sistema del -0,9% anual.
Para inversiones competitivas, asumiremos que la liquidez es alta, es decir, que no existe un período mínimo para retirar el monto inicial más los intereses captados. Sabemos que la liquidez de la inversión principal en energía solar, es decir, la venta del equipo solar del propietario a otra persona, es muy inusual. Por lo tanto, no podemos asumir que el costo de R$ 20 del sistema pueda ser “retirado” de la inversión, a diferencia de las inversiones competidoras.
Para reflejar esta diferencia de liquidez, en el flujo de caja acumulado, el sistema solar pagado por adelantado representará un valor inicial negativo de R$ 20, mientras que las inversiones competidoras estarán representadas por un valor inicial positivo de R$ 20.
Esta diferencia de liquidez significa que en compra del sistema fotovoltaico el monto invertido queda inmovilizado y será necesario recuperarlo, por lo que aparece como un valor negativo al inicio del flujo de caja.
En cambio, en una inversión común el capital colocado sigue estando disponible, es decir, la persona sigue teniendo el importe, que puede retirar en cualquier momento (en la hipótesis de liquidez inmediata que estamos adoptando).
Es importante recordar que esta visualización del flujo de caja acumulado no es capaz de cuantificar el riesgo de las inversiones. Sin embargo, sabemos que invertir en energía solar es muy seguro, después de todo, la tendencia al aumento de las tarifas energéticas es fuerte y el sol siempre sale al día siguiente, con el riesgo relacionado únicamente con defectos en los equipos.
La Selic Hacienda Directa y el banco CDB también presentan poco riesgo, pero poca rentabilidad. Los fondos de inversión que tienen en su cartera acciones, dividendos, derivados, dólares y otros instrumentos financieros están mucho más expuestos a riesgos de mercado, como crisis económicas (2008, 2016 y ahora, 2020), variabilidad del dólar y escenarios internos y externos.
Comenzaremos comparando los desempeños financieros de las siguientes inversiones en energía solar y dos inversiones financieras de bajo riesgo:
- Sistema solar pagado en efectivo;
- Sistema solar financiado (12% anual en 5 años);
- Tesoro Directo Selic 2%;
- CDB 5%.
El gráfico de la Figura 1 muestra el flujo de caja acumulado a lo largo de 25 años para cada una de las inversiones analizadas.

Como podemos ver, incluso considerando la diferencia de liquidez entre inversiones, la Invertir en energía solar a medio y largo plazo rinde mejor que las inversiones de bajo riesgo. Para analizar el rendimiento del sistema solar en comparación con inversiones de mayor riesgo, comparemos ahora las siguientes inversiones:
- Sistema solar pagado por adelantado, sin reinversión de los ahorros en la factura de electricidad;
- Sistema pagado en efectivo cuyos ahorros generados en la factura eléctrica se reinvierten en una inversión del 2% y 5% anual;
- Fondo de inversión con una rentabilidad del 12% anual
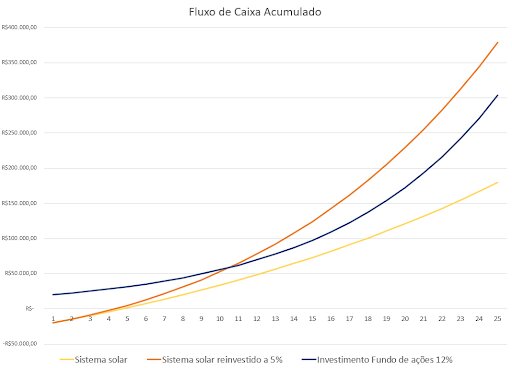
Encontrar una inversión que rinda un 12% anual no es difícil. Sin embargo, encontrar una inversión de bajo riesgo que rinda el 12% anual durante 25 años y, más aún, sin intervalos de pérdidas, se convierte en una tarea que raya en lo imposible. Entonces se hace evidente que beneficio de invertir en un sistema fotovoltaico.
Podemos decir que buena parte de los clientes residenciales se sienten atraídos al imaginar el ahorro que proporciona el sistema solar, y lo que esto representa en términos de dinero extra para la compra de bienes de consumo y bienestar en general.
Sin embargo, podemos pensar en otro escenario para destinar parte de este ahorro, como podría ser una inversión tradicional. Supongamos un segundo escenario: la mitad del dinero ahorrado se invierte en una inversión de bajo riesgo del 5% anual o en una inversión de alto riesgo del 12% anual
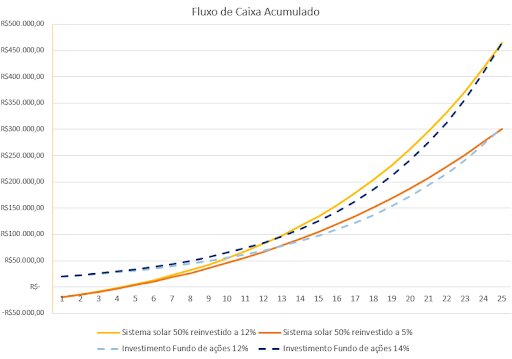
En este último escenario, donde el cliente reinvierte sólo la mitad de los ahorros anuales del sistema, la inversión en energía solar aún supera a los fondos de riesgo medio y alto con altas tasas de retorno. Las comparaciones de los escenarios anteriores muestran que incluso para los clientes que se sienten cómodos con las inversiones en el mercado financiero y sus riesgos, instalar un sistema solar sigue siendo ventajoso.
Comentários (3)
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.
Buen artículo, pero no fueron incluidos en el cálculo:
– costos relacionados con el mantenimiento del panel
– costos de limpieza periódica
– riesgos relacionados con cambios en la legislación con posible tributación de la energía generada por los paneles.
– riesgo de accidente (granizo, robo, etc…) o seguro de los paneles o incremento del seguro del hogar considerando la existencia de los paneles.
– pérdida de eficiencia energética y menor producción de energía a lo largo de los años
– pérdida considerable de principal (coste de los paneles) en caso de venta del inmueble.
– riesgo y coste de defectos eléctricos en el sistema
Además, al final de la inversión el capital aún existe, mientras que los paneles tienen valor de reventa cero al final de su vida útil.
¿Crees que lo que dije tiene sentido?
Excelente artículo Mateo, muy educativo.
Aprecio mucho los artículos de Mateus, específicamente en este no fue posible entender las comparaciones gráficas debido a la falta de leyendas para indicar a qué color corresponde cada artículo.