
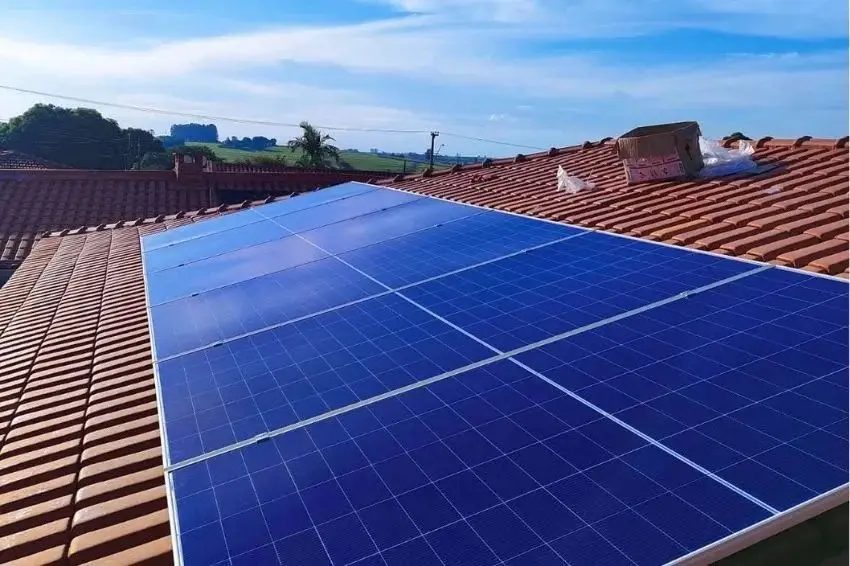
Para quienes analizan la generación distribuida (GD) desde una perspectiva financiera, los indicadores que suelen incluirse en el análisis son los más obvios: capacidad instalada, generación mensual y ahorros proyectados en la factura eléctrica. Lo que casi nunca se considera es la eficiencia de asignación, es decir, qué porcentaje de la energía inyectada a la red se convierte realmente en crédito descontado de la factura. Esta omisión supone una pérdida significativa de dinero, punto porcentual tras punto porcentual.
Primero, la definición correcta.
Es importante la base del cálculo. La energía consumida en el momento de su generación (autoconsumo instantáneo) reduce directamente la factura y nunca se convierte en un crédito, por lo que no debe incluirse en el denominador.
La eficiencia de asignación se mide por la energía inyectada y los créditos disponibles: es la relación entre la energía compensado y la energía compensable (que, según las normas del Sistema de Compensación de Energía Eléctrica, debería haber compensado el consumo de las unidades beneficiarias durante el período).
También es necesario distinguir entre lo que no es ineficiencia. La tarificación progresiva de parte del componente Fio B sobre la energía compensada, prevista en la Ley 14.300/2022 para los sistemas que presentaron la solicitud de acceso después del 7 de enero de 2023, reduce el valor en reales de cada kWh compensado, pero es una norma legal y previsible.
Se tiene en cuenta en la proyección de inversión, no en el cálculo de la ineficiencia. Lo que importa aquí son los kWh que deberían haberse compensado pero no lo fueron.
La escala que hace que un punto porcentual sea relevante.
La generación distribuida brasileña aumentó de 36,2 GW en 2024 a 45 GW en 2025, según EPE, y ya superó los 50 GW en septiembre de 2026, por encima de las proyecciones realizadas a principios de año. Sobre una base de esta magnitud, distribuida entre millones de unidades consumidoras, cualquier porcentaje de ineficiencia en la asignación de créditos deja de ser un detalle operativo y se convierte en un costo sistémico, silenciosamente diluido entre las facturas.[RV2]
Para una empresa o fondo con una cartera de generación distribuida (GD), ya sea como generador, como consumidor con múltiples unidades en autoconsumo remoto o como gestor de activos de terceros, se aplica la misma lógica a menor escala: 1 punto porcentual de energía compensable que no se convierte en crédito aplicado, mes tras mes, tiene el mismo efecto que una tarifa oculta que nadie ha contratado.
Por qué el efecto es mayor de lo que parece
El peso de 1 pp es acumulativo, no un evento puntual. Los créditos de energía tienen una validez de 60 meses, y un crédito mal asignado en un mes no genera una alerta: se suma al crédito del mes siguiente, y así sucesivamente, lo que resulta en una pérdida que solo se hace visible cuando alguien compara, período por período, la energía realmente compensada con la energía que podría haberse compensado.
Consideremos un ejemplo ilustrativo, con cifras redondas: una cartera de generación distribuida (GD) con créditos potenciales equivalentes a R$ 1 millón por mes (netos de la porción Fio B estipulada por ley), que opera con una eficiencia de asignación del 96%.
El 4% de pérdidas por denegación de reclamaciones, asignación incorrecta y créditos vencidos representa R$40.000 al mes, o R$480.000 al año. Aumentar la eficiencia al 97% no parece ambicioso, pero reduce la pérdida anual en R$120.000. En carteras más grandes, ese mismo punto porcentual aumenta proporcionalmente al activo.
Esto reduce la eficiencia de la asignación en la práctica.
Los factores no son exóticos. Son operativos y, por lo tanto, corregibles: porcentajes de asignación obsoletos o mal configurados entre unidades de autoconsumo remoto; unidades beneficiarias con registro incorrecto; créditos que llegan al final del plazo de 60 meses sin haber sido aplicados; y deducciones del distribuidor que no se identifican ni se impugnan.
¿Qué aporta la agenda regulatoria al proyecto de ley?
Hasta este punto, la ecuación del CFO contaba con una variable regulatoria conocida: el cronograma Fio B, que alcanza el 60 % en 2026, el 75 % en 2027 y el 90 % en 2028 para los sistemas incluidos en la transición general. Las siguientes variables son menos predecibles y todas afectan el valor de cada kWh compensado.
El primero es el régimen posterior a 2029. La Ley 14.300 estipula que, una vez completada la transición, las normas reflejarán la valoración de los costos y beneficios de la generación distribuida. Este asunto ha acumulado retrasos: el ANEEL Se abrió el Proceso de Consulta Pública N° 23/2025, que finalizó en marzo de 2026, y la Agenda Regulatoria 2026-2027 aplazó el cálculo hasta 2027.
La segunda es la discusión sobre las tarifas por hora: la Fiscalía Federal junto con ANEEL El gobierno emitió un dictamen admitiendo su aplicación a los consumidores-generadores, preservando así los beneficios legales de la transición. Si esto se lleva a cabo, el momento de generación y consumo modificará el descuento en la factura, incluso sin que haya un cambio en la producción física.
El tercero es el ECR (Recurso Complementario) creado por la Ley 15.269/2025, que prevé, a partir del presupuesto de 2027, una reducción proporcional de los beneficios financiados por el CDE que superen los límites legales, con un efecto en el GD que aún depende de la clasificación de cada proyecto.[RV3]
Por qué esto debería estar en el radar del director financiero, y no solo en el del equipo técnico.
El argumento para invertir en generación distribuida (GD) se suele presentar en términos de retorno de la generación: período de recuperación del sistema, TIR del proyecto. Pero el retorno real depende de un segundo factor.
Una variable menos comentada: la eficiencia con la que la energía inyectada se convierte en crédito descontado de la factura. Un activo con una generación impecable y una eficiencia de asignación del 90 % ofrece un 10 % menos de valor en la parte del beneficio que depende de los créditos, lo que prolonga el período de recuperación de la inversión sin que se produzcan fallos en el equipo.
Con la normativa que hace que el valor de cada kWh compensado sea más variable, la cuestión en la toma de decisiones cambia. Ya no se trata solo de "¿cuánto genera esta planta?", sino de "¿cuánto de esa generación recibo realmente, con qué regularidad se audita esa cifra y cómo se comporta en cada escenario regulatorio?". Tratar la eficiencia de la asignación como una métrica financiera permanente, y no como una verificación puntual, es la forma de responder a esta pregunta.
Referencias: Ley 14.300/2022 (art. 17, art. 26 y art. 27); Ley 15.269/2025; EPE, datos sobre capacidad instalada de MMGD 2024-2025, vía Canal Solar (10/09/2026); Canal Estudio de capacidad instalada de energía solar (septiembre de 2026); ANEELConsulta pública 23/2025 y agenda regulatoria 2026-2027. Los valores numéricos de ejemplo son ilustrativos, elaborados con fines educativos y no representan datos de mercado auditados. Situación regulatoria con fecha límite de septiembre de 2026.
El precio de la opacidad: ¿cuánto cuesta no rastrear los créditos de GD?[RV4]
La «trazabilidad» es una de esas palabras que suenan bien en los informes de sostenibilidad, pero que no significan nada en una hoja de cálculo financiera, hasta que alguien hace los cálculos. Una vez hechos los cálculos, lo que actualmente se considera una buena práctica de gobernanza en la generación distribuida se revela como algo más concreto: un coste que una gran parte de los consumidores que utilizan la generación distribuida pagan sin saber que lo están haciendo.
Dos conceptos, una diferencia.
En el mercado, el término "energía compensable" se refiere a la porción de energía inyectada y créditos acumulados que, según las reglas del SCEE (Sistema de Compensación de Energía Eléctrica), deben compensar el consumo de las unidades beneficiarias en un ciclo.
La energía compensada fue lo que, en la práctica, redujo la factura. Estos términos no están definidos en la normativa (que se refiere a energía inyectada, energía excedente y crédito energético), pero son la forma más directa de ver dónde se pierde el valor.
Del concepto al número
Transformar la trazabilidad en valor monetario no requiere metodología propia. Sí requiere una precaución: separar lo que es una deducción legalmente obligatoria de lo que es una pérdida evitable. Para los sistemas que presentaron su solicitud de acceso después del 7 de enero de 2023, la Ley 14.300/2022 estipula que parte del componente Fio B se facturará en función de la energía compensada (60% en 2026, 75% en 2027, 90% en 2028). Esto reduce el valor en reales de
Cada kWh se compensa, pero no es opacidad. Por lo tanto, la diferencia debe medirse en kWh y valorarse al valor neto del crédito:
Pérdida evitable (R$) = (Energía compensable – Energía efectivamente compensada, en kWh) × Valor neto de kWh compensados en el período
El valor neto es la tarifa aplicable al consumo compensado menos la porción del cable B que la norma transitoria exige facturar. Con esta separación, lo que revela la fórmula no es ruido estadístico: es energía que existió, se inyectó, era elegible y no se devolvió.
En el seguimiento periódico, esta diferencia se vuelve invisible. No aparece como un error en la factura porque no activa una alerta automática: es una deficiencia en el proceso que solo se hace evidente cuando alguien compara las dos cifras una al lado de la otra.
Donde nace la opacidad
Ninguna de las causas es hipotética. Todas se derivan del funcionamiento práctico de las normas vigentes: créditos con una validez de 60 meses que caducan sin aplicarse cuando nadie supervisa el saldo; asignaciones porcentuales incorrectas o desactualizadas entre unidades de autoconsumo remoto; unidades beneficiarias con registro inconsistente; y deducciones del distribuidor que no se identifican a tiempo para su impugnación.
En cada una de estas situaciones, la energía que era compensable deja de ser energía compensada, silenciosamente, factura tras factura.
Una escala de problema
La generación distribuida en Brasil ya superaba los 50 GW de capacidad instalada en septiembre de 2026, distribuida entre millones de unidades de consumo.
Sobre esta base, incluso una pequeña tasa de opacidad, de unos pocos puntos porcentuales de energía compensable que no se traduce en crédito, representa un volumen significativo de valor no capturado, disperso entre cuentas individuales y por lo tanto invisible en el agregado hasta que alguien lo busca específicamente.[RV5]
Actualmente no existe una cifra oficial y consolidada que indique cuánto representa esto en reales para el sector. Ninguna agencia publica esta métrica, ya que solo es visible para quienes monitorean carteras individuales. Es precisamente esta ausencia de estadísticas públicas la que respalda el argumento: el costo de la opacidad es real, pero permanece invisible debido a la falta de trazabilidad que lo expondría.
La opacidad obtendrá nuevas fuentes.
Hasta ahora, la brecha entre la energía generada y la energía compensada tenía causas conocidas. La agenda regulatoria de 2026 añade otra: la energía que no se inyecta debido a limitaciones de la red. Consulta pública n.º 009/2026, abierta por ANEEL En abril, se abordó el tratamiento del excedente de energía en la distribución y se reconoció que, en situaciones críticas de seguridad del sistema, podrían ser necesarios cortes en la generación. En septiembre, la Consulta Pública n.° 033/2026 comenzó a debatir los requisitos de monitoreo y comunicación.
y respuesta a comandos para recursos conectados a la distribución, con diferentes requisitos dependiendo del tamaño y el impacto.[RV6]
Una limitación en la inyección reduce la energía que llega al sistema de compensación sin que la planta tenga ningún defecto y sin que la factura explique el motivo.
Para quienes solo monitorean la generación y la compensación, este efecto se confunde fácilmente con baja irradiancia o fallas en los equipos. Por lo tanto, la trazabilidad suele requerir un cuarto valor: la energía no inyectada debido a restricciones, estimada a partir de la generación prevista.
¿Qué cambia con la trazabilidad?
En la práctica, el seguimiento implica mantener comparables las cifras (energía generada, compensable y compensada, y cada vez más la energía no inyectada debido a restricciones) periodo a periodo y por unidad de consumo, con alertas cuando la relación entre la energía compensada y la compensable cae por debajo del margen previsto. Esto no elimina la deducción por consumo de energía (B Wire), que es una deducción legítima y creciente, pero sí distingue entre un coste legalmente previsto y una pérdida evitable.
La diferencia es relevante para quienes toman decisiones de inversión o auditoría. Una cosa es aceptar que Fio B reduce la rentabilidad esperada de un activo de generación distribuida, porque así lo exige la ley y es previsible. Otra muy distinta es perder valor adicional por desconocer qué créditos han caducado o que una asignación se ha configurado incorrectamente durante ocho meses.
El primero es el coste regulatorio. El segundo es la opacidad, y tiene un precio, aunque aún no tenga un nombre oficial en las estadísticas del sector.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.

Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.