A transformação do setor elétrico exige investimentos cada vez mais expressivos. Mas, à medida que novas tecnologias são incorporadas e a operação do sistema se torna mais complexa, também mudam os riscos associados a esses investimentos.
A disponibilidade de capital continua sendo fundamental, mas não é suficiente para assegurar a viabilidade dos projetos. Investidores e financiadores precisam compreender como serão geradas as receitas, quais fatores poderão comprometê-las e quem deverá assumir os riscos envolvidos.
Essa reflexão ganhou relevância durante a missão à Austrália, realizada em maio de 2026. Nos artigos anteriores desta série, discutimos como a expansão das fontes renováveis vem exigindo mudanças na infraestrutura, na operação do sistema, nos sinais de preços e na relação com os consumidores.
Neste oitavo artigo, acrescentamos outra dimensão: como financiar os investimentos necessários para sustentar essa transformação?
Durante a visita à CEFC (Clean Energy Finance Corporation), conhecemos uma experiência que oferece elementos importantes para essa discussão. Criada em 2012, a CEFC é uma instituição pública, integralmente controlada pelo governo australiano, voltada à ampliação dos investimentos em tecnologias e projetos de energia limpa.
Seu modelo não se confunde com a concessão tradicional de subsídios. A instituição realiza financiamentos e investimentos com critérios comerciais, utilizando recursos públicos para mobilizar capital privado e contribuir para o desenvolvimento de projetos que enfrentam barreiras de financiamento.
A CEFC surgiu em um contexto no qual a Austrália precisava acelerar a transformação de uma matriz elétrica historicamente dependente do carvão. O governo reconheceu que determinadas tecnologias e infraestruturas necessárias à transição enfrentavam dificuldades para atrair financiamento privado nas condições então disponíveis.
O paralelo com o Brasil não está na necessidade de criar uma instituição semelhante. O país já conta com o BNDES (Banco Nacional do Desenvolvimento Econômico Social) além de bancos privados e de um mercado de capitais que participa do financiamento de projetos de energia e infraestrutura.
A questão é compreender se os instrumentos existentes estão preparados para acompanhar as mudanças nos riscos e nos modelos de negócio do setor elétrico.
Há, contudo, uma diferença importante entre os dois contextos. Enquanto a CEFC foi criada para ajudar a superar barreiras ao financiamento de novos investimentos, o Brasil enfrenta também uma preocupação crescente com a sustentabilidade financeira de projetos renováveis que já foram implantados e financiados.
Quando os riscos mudam depois do investimento
A expansão da geração solar e eólica mobilizou volumes expressivos de capital no Brasil ao longo dos últimos anos. Muitos desses empreendimentos foram estruturados com contratos de comercialização de energia, projeções de produção e mecanismos de financiamento que buscavam oferecer previsibilidade de receitas durante sua vida útil.
Ocorre que a transformação do setor elétrico vem alterando algumas dessas premissas. O crescimento dos cortes de geração, conhecidos como curtailment, é um exemplo. Usinas que possuem capacidade técnica para produzir energia podem ser obrigadas a reduzir sua geração em razão de restrições de transmissão, requisitos de segurança elétrica ou situações de excesso de oferta em determinados períodos.
As causas e consequências econômicas desses cortes não são necessariamente iguais. Entretanto, quando as restrições reduzem as receitas esperadas, podem comprometer o fluxo de caixa dos empreendimentos e sua capacidade de pagamento dos financiamentos contratados.
Essa realidade já influencia a avaliação de crédito no setor. O BNDES vem incorporando os efeitos do curtailment na análise de novos financiamentos e examinando alternativas para determinadas operações existentes, inclusive medidas pontuais de flexibilização contratual.
Não se trata de uma postergação generalizada das dívidas, mas de um sinal de que riscos antes considerados administráveis passaram a exigir maior atenção.
Os financiadores privados enfrentam preocupações semelhantes. A deterioração das condições financeiras de determinados projetos pode levar à renegociação de contratos, à exigência de garantias adicionais e, em situações mais graves, à execução das garantias constituídas para assegurar o pagamento das dívidas.
O efeito pode ultrapassar os empreendimentos diretamente afetados. Quando bancos e investidores identificam maior incerteza sobre as receitas de um segmento, essa percepção tende a influenciar as condições de financiamento de novos projetos, seja pelo aumento das exigências de capital próprio e garantias, seja pela elevação dos custos financeiros.
Surge, assim, uma contradição que merece atenção: o setor elétrico precisa continuar atraindo investimentos para ampliar e modernizar sua infraestrutura justamente quando determinados riscos estão tornando o financiamento mais complexo.
O papel do capital público na experiência australiana
A atuação da CEFC ajuda a compreender como instrumentos públicos podem enfrentar determinadas barreiras financeiras sem substituir os investidores privados.
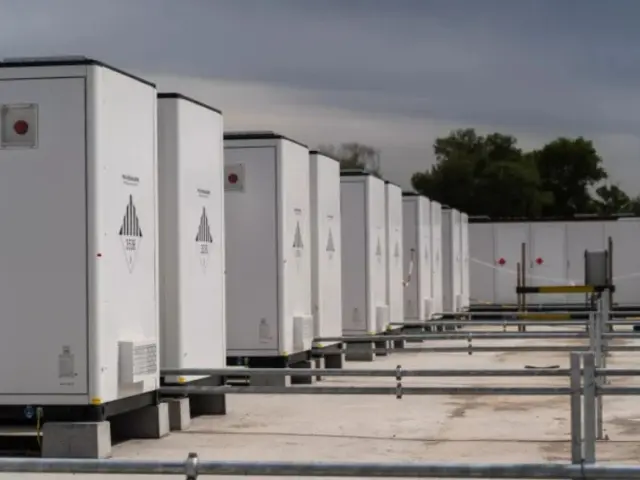
Um exemplo é a Waratah Super Battery, empreendimento de armazenamento de energia com capacidade de 850 MW e 1.680 MWh, desenvolvido no estado de New South Wales. O projeto foi concebido para contribuir com a segurança da rede elétrica, oferecendo resposta rápida diante de determinadas contingências do sistema.
A CEFC aportou AUD 100 milhões de dólares australianos para apoiar o desenvolvimento do projeto, no contexto de uma captação de AUD 500 milhões conduzida pela BlackRock Private Markets, com participação de investidores institucionais australianos e internacionais.
O aspecto relevante não é apenas o volume do investimento, mas a lógica de sua estruturação. A participação de uma instituição pública especializada contribuiu para mobilizar recursos destinados a uma tecnologia com características operacionais e econômicas diferentes das fontes tradicionais de geração.
Essa atuação não se limita aos grandes empreendimentos. Em agosto de 2026, a CEFC anunciou uma parceria de AUD 100 milhões com a gestora Infradebt, voltada ao financiamento de projetos renováveis de médio porte conectados à distribuição, incluindo soluções que combinam geração solar e armazenamento.
São iniciativas com perfis distintos, mas que refletem uma mesma preocupação: desenvolver instrumentos financeiros adequados às características dos investimentos necessários à transformação do sistema elétrico.
Isso não significa que o financiamento público deva absorver indiscriminadamente riscos que os investidores privados não desejam assumir. Sua utilização exige critérios de seleção, avaliação econômica, governança e mecanismos adequados de gestão dos recursos.
O capital público pode ajudar a desenvolver mercados e mobilizar investimentos. Não elimina, porém, os riscos dos projetos nem substitui a necessidade de modelos de negócio economicamente sustentáveis.
O que essa experiência representa para o Brasil?
A experiência australiana não demonstra que a ampliação do financiamento público seja, por si só, a resposta para o aumento dos riscos do setor elétrico brasileiro.
O BNDES já desempenha um papel relevante na estruturação de projetos de longo prazo. Bancos privados e investidores institucionais também participam desse mercado, utilizando diferentes instrumentos de crédito e investimento.
O desafio está em compreender como essas instituições devem atuar diante de riscos que estão mudando. No caso do curtailment, por exemplo, renegociar dívidas pode ser necessário para preservar projetos economicamente viáveis que enfrentam dificuldades financeiras. Entretanto, o financiamento não resolve isoladamente as causas das restrições de geração.
Se o problema decorre de limitações da rede, será necessário avaliar a expansão ou a operação da infraestrutura. Se resulta do excesso de oferta em determinados horários, a resposta pode envolver maior flexibilidade, novos mecanismos de consumo e sinais econômicos adequados.
Em ambos os casos, a solução financeira precisa dialogar com a realidade operacional e regulatória do setor. Também é necessário distinguir os riscos próprios da atividade empresarial daqueles que decorrem de mudanças regulatórias ou de condições sistêmicas que não estavam adequadamente refletidas nos modelos originais de investimento.
Essa distinção é importante para evitar dois extremos: deixar projetos relevantes sem alternativas de financiamento ou transferir automaticamente ao setor público riscos que deveriam permanecer sob responsabilidade dos investidores.
Os desafios não terminam na geração solar e eólica
Essa discussão ganha ainda mais importância quando consideramos que a transformação do setor elétrico brasileiro não se limita à expansão recente das fontes solar e eólica.
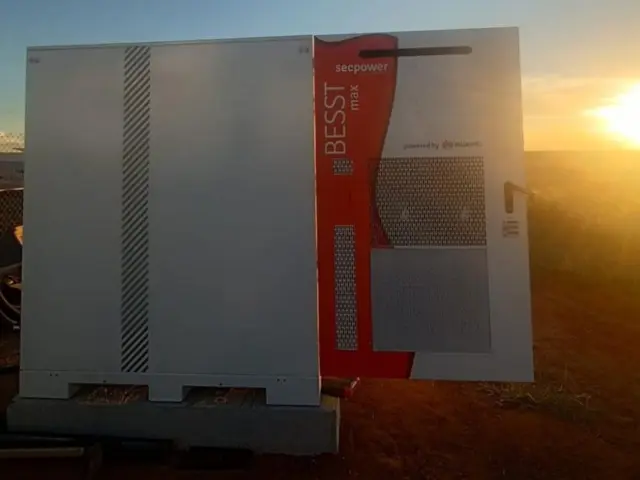
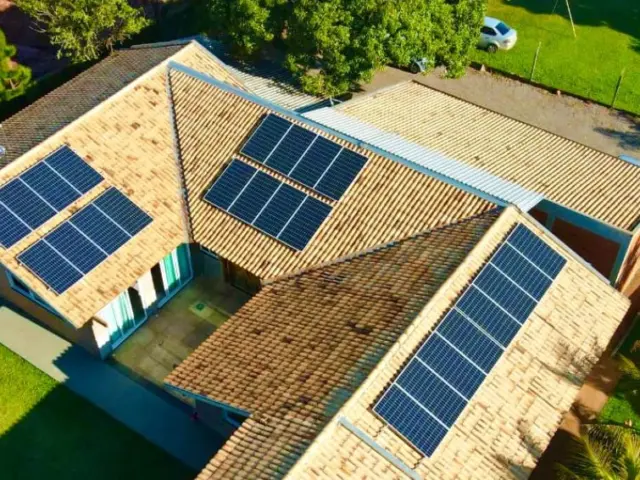
Estamos entrando em uma nova etapa, marcada pela incorporação de sistemas de armazenamento de energia por baterias (BESS) e pela crescente participação dos REDs (Recursos Energéticos Distribuídos) incluindo GD (geração distribuída) armazenamento e mecanismos de resposta da demanda.
Essas tecnologias ampliam as possibilidades de operação do sistema, mas apresentam características econômicas diferentes daquelas tradicionalmente consideradas no financiamento de projetos de geração.
Como já vimos, uma bateria, por exemplo, pode oferecer disponibilidade de potência, realizar arbitragem de energia e prestar serviços de flexibilidade. Entretanto, a possibilidade de combinar essas fontes de receita depende das regras de mercado e dos mecanismos de remuneração aplicáveis.
Enquanto muitos projetos tradicionais de geração contam com contratos de comercialização de longo prazo, determinados investimentos em armazenamento e flexibilidade poderão depender de diferentes fontes de receita, algumas ainda em desenvolvimento no mercado brasileiro.
Como discutimos nos artigos anteriores desta série, a incorporação de novas tecnologias exige uma evolução coordenada da regulação, da operação e dos sinais econômicos. Essa necessidade também alcança o financiamento.
Bancos, investidores e instituições públicas precisarão avaliar modelos de negócio que apresentam riscos distintos daqueles tradicionalmente associados à construção e operação de usinas.
Financiar a transformação exige compreender seus riscos
A próxima etapa da transformação do setor elétrico brasileiro exigirá investimentos em geração, transmissão, armazenamento, digitalização e recursos de flexibilidade, cada qual com características próprias de risco e remuneração.
A experiência australiana mostra que instrumentos públicos de investimento podem contribuir para mobilizar capital privado, especialmente quando novas tecnologias e mercados enfrentam barreiras de financiamento.
No Brasil, a questão não é simplesmente ampliar a oferta de crédito ou transferir riscos para instituições públicas. É assegurar que os projetos tenham condições econômicas e regulatórias para gerar receitas compatíveis com os investimentos realizados.
Não haverá uma transição energética financeiramente sustentável sem uma alocação adequada dos riscos, modelos consistentes de remuneração e previsibilidade regulatória.
Afinal, financiar a entrada de novas tecnologias é apenas parte do desafio. A outra, igualmente importante, é construir um setor elétrico capaz de sustentar economicamente sua própria transformação.
Lembrando que o Brasil não precisa partir do zero. A experiência de países que já enfrentaram desafios semelhantes oferece referências importantes para aperfeiçoarmos nossa regulação, aproveitando as soluções que funcionaram e aprendendo também com aquelas que não produziram os resultados esperados.
As opiniões e informações expressas são de exclusiva responsabilidade do autor e não obrigatoriamente representam a posição oficial do Canal Solar.
Comentários
Os comentários são moderados antes da publicaçãoOs comentários devem ser respeitosos e contribuir para um debate saudável. Comentários ofensivos poderão ser removidos. As opiniões aqui expressas são de responsabilidade dos autores e não refletem, necessariamente, a posição do Canal Solar.