1. Introducción
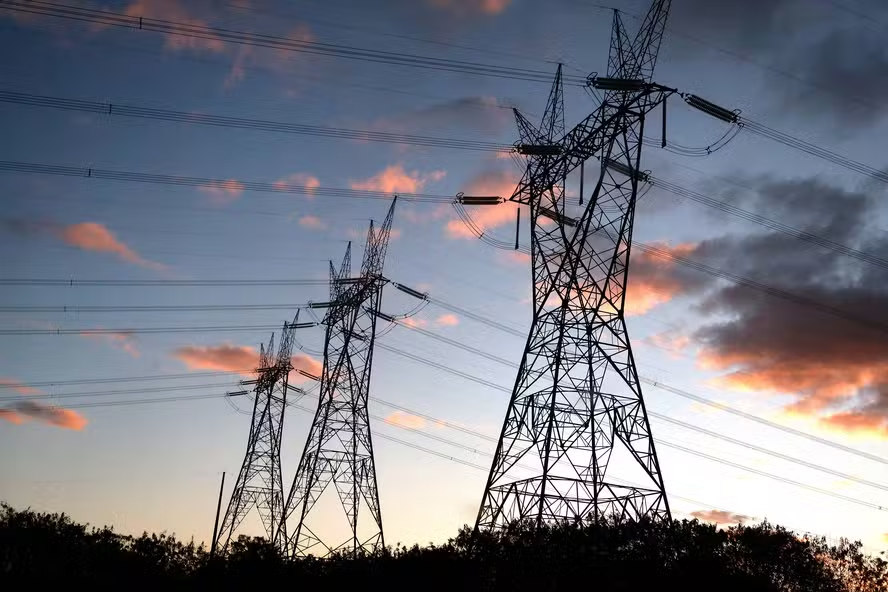
Durante gran parte del siglo XX, el sector eléctrico se estructuró según una lógica relativamente predecible: las grandes centrales generadoras producían energía, las extensas redes de transmisión transportaban esta producción y los distribuidores la entregaban al consumidor final.
El flujo era predominantemente unidireccional, los roles económicos estaban bien definidos y la mayoría de los consumidores permanecieron pasivos ante las decisiones relativas a la contratación, las fuentes de energía y la gestión del consumo.
Este modelo no desaparecerá por completo hasta 2035. Sin embargo, ya no será suficiente para explicar el funcionamiento del sector eléctrico brasileño.
La incorporación masiva de la generación de energía eólica y solar, el crecimiento de la generación micro y minidistribuida, la entrada de baterías, la apertura del libre mercado, la expansión de las cargas digitales y de alto consumo energético, y la necesidad de aumentar la resiliencia climática están configurando una arquitectura mucho más descentralizada, dinámica y compleja.
El Plan Decenal de Expansión Energética 2035 prevé que las fuentes renovables seguirán representando más del 85% de la generación nacional de electricidad al final del período, con una expansión particularmente significativa de las fuentes solares y eólicas y la generación distribuida [1].
Al mismo tiempo, se espera que el consumo de electricidad crezca, en promedio, aproximadamente un 3,3% anual hasta 2035, según estudios de demanda elaborados por el MME (Ministerio de Minas y Energía) y EPE (Compañía de Investigación Energética) [2].
Esta expansión no estará impulsada únicamente por el crecimiento económico tradicional. Nuevas cargas como los vehículos eléctricos, los centros de datos y la producción de hidrógeno por electrólisis están empezando a ocupar una posición relevante en la planificación del sistema [3].
La consecuencia es una aparente contradicción: Brasil tendrá que producir más energía renovable, pero también deberá gestionar mejor cuándo se produce esta energía, dónde se produce y cómo se transportará y consumirá.
En un sistema dominado por fuentes variables, instalar megavatios no es suficiente. Será necesario garantizar la capacidad de respuesta, la estabilidad eléctrica, las reservas, el almacenamiento, la transmisión, la gestión de la demanda y la coordinación operativa.
Por lo tanto, el sector eléctrico de 2035 no será solo un sector para la producción y venta de electricidad. Será un ecosistema para la gestión de recursos energéticos, infraestructura, datos, riesgos y servicios.
Partiendo de esta premisa, este artículo examina cinco transformaciones que se prevé que redefinan el sector eléctrico brasileño para 2035 y presenta sus principales implicaciones estratégicas para las empresas, los inversores, los consumidores y los responsables políticos.
2. La flexibilidad será tan valiosa como la energía.
La primera transformación consistirá en el paso de un sistema centrado en la contratación de energía a un sistema que también asigne un valor económico explícito a la potencia, la flexibilidad y la capacidad de respuesta.
Tradicionalmente, una central eléctrica se evaluaba principalmente por la cantidad de energía que podía generar. En un sistema con una alta proporción de energía hidroeléctrica y térmica gestionable, la producción podía ajustarse, dentro de ciertos límites, para satisfacer las necesidades de consumo.
La rápida expansión de las fuentes de energía solar y eólica modifica esta ecuación, ya que su producción depende de la disponibilidad instantánea de sol y viento.
El problema no radica en la calidad de estas fuentes. Al contrario, son esenciales para que Brasil mantenga una matriz energética predominantemente renovable. El reto reside en la sincronización de la producción y el consumo.
La generación de energía solar ofrece una alta producción durante el día, mientras que ciertos picos de demanda pueden ocurrir al final de la tarde o por la noche. La generación de energía eólica, por otro lado, puede experimentar variaciones significativas según las condiciones climáticas. Cuando la generación supera el consumo o la capacidad de transmisión, parte de la producción puede verse limitada por razones operativas.
La ONS (Operador Nacional del Sistema Eléctrico) reconoce que la limitación de la generación es una realidad estructural en sistemas con una alta proporción de fuentes renovables variables. Este fenómeno puede deberse a limitaciones en la transmisión, requisitos de confiabilidad o la imposibilidad de lograr un equilibrio instantáneo entre la generación y la carga [4].
Este escenario altera la creación de valor en el sector. En ciertos momentos, habrá abundancia de energía, pero escasez de capacidad para gestionarla a lo largo del tiempo. En otros momentos, el sistema puede requerir energía y una respuesta rápida, incluso si existe una gran capacidad instalada de generación renovable.
Es en este punto donde el almacenamiento deja de ser tratado como una tecnología periférica y pasa a integrarse en la infraestructura central del sector.
La Ley N° 15.269/2025 estableció directrices para la regulación de la actividad de almacenamiento de electricidad e incorporó el tema al proceso de modernización del marco regulatorio [5]. En 2026, la ANEEL Reguló tanto los sistemas de almacenamiento autónomos, a través de la Resolución Normativa No. 1.161/2026, como la instalación de almacenamiento asociada a plantas generadoras, a través de la Resolución Normativa No. 1.162/2026 [6].
Paralelamente, el Ministerio de Minas y Energía (MME) estableció directrices para las primeras subastas brasileñas destinadas a la contratación de energía procedente de nuevos sistemas de almacenamiento de baterías.
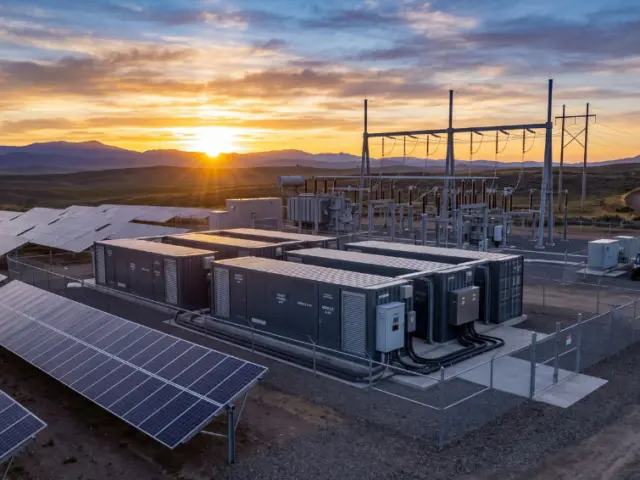
El plan anunciado prevé contratos a largo plazo y el uso de baterías para satisfacer la demanda, gestionar los excedentes de energías renovables y aumentar la flexibilidad del SIN (Sistema Nacional Interconectado)[7]. Sin embargo, la importancia de esta transformación no se limita a las baterías a gran escala.
Para 2035, diferentes formas de flexibilidad podrían competir entre sí o funcionar de manera complementaria: centrales hidroeléctricas, almacenamiento electroquímico, gestión de la demanda, baterías instaladas cerca de los consumidores, vehículos eléctricos, generación gestionable, centrales eléctricas reversibles, agregadores de recursos energéticos distribuidos y contratos que fomenten el cambio en el consumo.
El nuevo mercado no solo venderá megavatios-hora. También podrá remunerar la disponibilidad, la potencia, el control de frecuencia, la capacidad de reserva, la capacidad de rampa, la gestión de la congestión y la respuesta rápida.
Para los ejecutivos, la consecuencia estratégica es clara: los proyectos que dependen exclusivamente de los ingresos por la venta de energía pueden verse más expuestos a la volatilidad, los cortes de generación y las reducciones de precios durante los períodos de máxima oferta de energías renovables. La competitividad radicará en la combinación de generación y flexibilidad.
Una planta de energía solar combinada con almacenamiento de energía, por ejemplo, podría dejar de ser solo un generador de energía diurno y convertirse en un proveedor de energía durante las horas pico. Un consumidor industrial podría transformar su capacidad de modulación de carga en un activo comercial. Una empresa de movilidad eléctrica podría utilizar una flota conectada como un recurso energético adicional.
Por lo tanto, el almacenamiento no será solo una nueva tecnología. Será la infraestructura que nos permita convertir el tiempo en valor económico.
3. La apertura del mercado transformará la energía en un servicio para el consumidor.
La segunda transformación será la consolidación de la libertad de elección y el consiguiente desplazamiento del centro de gravedad del sector: de la infraestructura al consumidor.
Desde enero de 2024, todos los consumidores conectados a alta y media tensión pueden optar por el mercado de energía libre. La migración puede realizarse directamente o a través de un agente minorista, según los requisitos aplicables [8].
La expansión fue significativa: para el primer trimestre de 2026, la CCEE (Cámara de Comercialización de Energía Eléctrica) ya había registrado a más de 90 empresas y personas físicas elegibles para ejercer esta libertad de contratación [9].
La Ley N° 15.269/2025 profundizó este proceso al establecer las bases para la apertura del mercado a los consumidores de baja tensión. El nuevo marco también prevé instrumentos esenciales para el funcionamiento de un mercado minorista ampliado, como el suministro de último recurso, la separación de costes entre entornos de contratación y la creación de un producto estándar que facilite la comparación de ofertas [10].
La liberalización total no significa simplemente el traslado de los consumidores de un mercado regulado a un mercado libre. Altera la naturaleza de la competencia.
En un mercado restringido a grandes consumidores, la relación comercial es predominantemente técnica y financiera. Los contratos son negociados por equipos especializados, que prestan atención al precio, el volumen, el plazo, la estacionalidad, la flexibilidad, las garantías y la exposición al mercado a corto plazo.
Cuando la libertad llegue a millones de pequeños consumidores, los atributos competitivos serán diferentes. La simplicidad, la confianza, la transparencia, el servicio al cliente, la experiencia digital y la reputación de la marca serán tan importantes como el ahorro logrado.
La energía se ofrecerá en diferentes combinaciones: precio fijo, precio indexado, origen renovable, paquete con generación distribuida, recarga de vehículos, eficiencia energética, mantenimiento de equipos, almacenamiento, protección contra la volatilidad, gestión del consumo y certificación ambiental. Los consumidores ya no adquirirán un insumo indiferenciado, sino que podrán elegir una propuesta de valor.
Este cambio abrirá oportunidades para las empresas comercializadoras de energía, las plataformas digitales, las instituciones financieras, las compañías de telecomunicaciones, los minoristas, los integradores y los proveedores de servicios energéticos. También aumentará la competencia por los clientes y podría reducir significativamente los márgenes de las ofertas estandarizadas.
En este escenario, el costo de adquisición de clientes, las tasas de impago, la calidad de los datos, las estrategias de precios y la retención se convertirán en variables clave. Las empresas históricamente orientadas a los activos físicos deberán adoptar prácticas comunes al comercio minorista, como la segmentación, el diseño de productos, el mapeo del recorrido del cliente y el análisis del comportamiento.
La escala también requerirá automatización. CCEE informó que el modelo simplificado de gestión minorista, implementado mediante interfaces digitales entre comerciantes, distribuidores y la propia Cámara, ya ha representado la mayor parte de las migraciones realizadas en el primer trimestre de 2026 [11].
Desde el punto de vista regulatorio, la apertura del mercado requerirá protección contra prácticas comerciales abusivas, estandarización de la información, seguridad financiera para los profesionales del marketing, portabilidad eficiente y mecanismos que garanticen la continuidad del suministro.
Un mercado abierto sin información adecuada puede generar libertad formal, pero no libertad material. Para elegir correctamente, el consumidor deberá comprender los riesgos, las condiciones contractuales, los ajustes de precios, los programas de fidelización, las penalizaciones y la composición de los precios.
La batalla estratégica hasta 2035 no la ganará únicamente quien tenga la energía más barata. La ganará quien logre transformar la complejidad regulatoria en una experiencia sencilla, fiable y económicamente comprensible.
4. La distribución ya no se limitará a la entrega, sino que comenzará a coordinar una red descentralizada.
La tercera transformación será el cambio estructural en el papel de las empresas distribuidoras. Históricamente, la red de distribución se diseñó para recibir energía del sistema de transmisión y entregarla a los consumidores. El crecimiento de la generación micro y minidistribuida ha modificado este flujo. Millones de consumidores han comenzado a producir electricidad, inyectando excedentes a la red y utilizando el sistema de compensación.
La generación distribuida ha incrementado la participación de los consumidores en la transición energética, ha atraído inversiones y ha estimulado nuevas formas de organización económica, como el autoconsumo remoto, la generación compartida, los consorcios, las cooperativas y las asociaciones.
Sin embargo, su expansión también plantea desafíos técnicos. Las redes diseñadas para flujos unidireccionales deben gestionar la inyección simultánea, el aumento de voltaje, la inversión del flujo, la concentración de generación en ciertos circuitos y la necesidad de refuerzos.
Para 2035, la red de distribución debería funcionar con paneles solares, baterías, cargadores de vehículos, contadores inteligentes, sistemas de gestión de energía, generadores controlables y consumidores capaces de reducir o desplazar su carga.
El distribuidor dejará gradualmente de ser simplemente un transportista de electricidad y asumirá funciones similares a las de un operador de plataforma energética local.
Esta nueva función implica conocer el estado de la red prácticamente en tiempo real; predecir la generación distribuida; identificar limitaciones; coordinar recursos flexibles; poner los datos a disposición de los usuarios; procesar conexiones a mayor velocidad; y desarrollar mecanismos para la contratación de servicios locales.
La inversión en transmisión seguirá siendo indispensable. EPE estima aproximadamente R$ 120 mil millones en inversiones en el sistema de transmisión hasta 2035, con el objetivo de fortalecer la integración de la generación, la seguridad y la capacidad de intercambio entre regiones [12]. Sin embargo, no todos los desafíos se resolverán exclusivamente con la expansión física de la red.
En algunos casos, las baterías locales, la gestión de la demanda, el control de inversores o los contratos de flexibilidad pueden posponer o sustituir los sistemas de refuerzo convencionales. Este enfoque requiere una regulación que compare las soluciones de expansión tradicionales con alternativas tecnológicas y económicas.
También será necesario revisar las señales tarifarias. Las tarifas basadas principalmente en el volumen total de energía consumida pueden no reflejar con precisión el costo ocasionado por los usuarios que demandan mucha energía de la red en períodos cortos, incluso si su consumo neto mensual es bajo.
La cuestión central será definir cuánto debe pagar cada usuario por la infraestructura, la disponibilidad, la fiabilidad y los servicios que utiliza o proporciona al sistema.
Este debate no debe reducirse a una oposición entre consumidores-generadores y distribuidores. El reto reside en lograr una asignación equilibrada de costes, capaz de preservar el incentivo a la innovación sin generar subsidios cruzados insostenibles ni inseguridad económica para la infraestructura de distribución.
Para las empresas del sector, la descentralización creará un mercado significativo para la gestión de recursos energéticos distribuidos. Las empresas capaces de agrupar miles de pequeñas baterías, cargas y generadores podrán ofrecer al sistema una respuesta equivalente a la de un recurso a gran escala.
El valor no reside únicamente en poseer un activo, sino en coordinar una red de activos pertenecientes a diferentes usuarios.
5. La digitalización transformará los datos en infraestructura esencial.
La cuarta transformación será la digitalización integral de las relaciones físicas, comerciales y regulatorias del sector eléctrico. Un sistema con millones de generadores y consumidores activos no puede funcionar con datos mensuales, procesos manuales y baja interoperabilidad. La descentralización exige visibilidad, comunicación y automatización.
Los contadores inteligentes, los sensores, las plataformas de análisis, la inteligencia artificial, las interfaces de programación, los gemelos digitales, los sistemas de previsión y la automatización de redes conformarán una capa digital sobre la infraestructura eléctrica.
Esta capa permitirá la detección de fallos, la predicción de la congestión, la identificación de pérdidas, los ajustes tarifarios, la medición de la respuesta a la demanda, la migración automatizada de consumidores y la coordinación de baterías y vehículos eléctricos.
La digitalización también transformará la supervisión regulatoria. En lugar de depender únicamente de auditorías periódicas e información reportada, los reguladores podrán utilizar datos continuos para identificar anomalías en la facturación, deterioro en la calidad del servicio, concentración del mercado o incumplimiento de los indicadores.
La propia CCEE ya utiliza API para reemplazar los intercambios manuales de información y ampliar el mercado minorista [13]. ANEEL, a su vez, mantiene una política de datos abiertos alineada con la estrategia federal de gobierno digital, ampliando la posibilidad de reutilizar información sectorial [14].
Sin embargo, los datos no generan valor automáticamente. Será necesario garantizar la calidad, la estandarización, la interoperabilidad y la gobernanza.
Los riesgos de ciberseguridad también aumentarán. Cuanto mayor sea el número de activos conectados, mayor será la superficie de ataque potencial. Los sistemas de medición, los cargadores, los inversores, las plataformas comerciales y los centros de operaciones deberán considerarse infraestructura crítica.
La gobernanza de los datos energéticos debe abordar cuestiones legales relevantes: ¿quién es el propietario de los datos de consumo? ¿Quién puede compartirlos? ¿Bajo qué condiciones? ¿Cómo se garantizan el consentimiento, la privacidad, la seguridad y la portabilidad? ¿Cómo se puede impedir que las empresas con mayor acceso a los datos utilicen esta ventaja para restringir la competencia?
Para 2035, los datos energéticos podrían llegar a ser tan importantes como el propio activo físico. Las empresas capaces de comprender el comportamiento de la demanda, anticipar los precios, estimar la producción de energías renovables y automatizar la toma de decisiones tendrán ventajas en marketing, operaciones y desarrollo de proyectos.
Esto también modificará las habilidades requeridas para los líderes. El conocimiento normativo, la ingeniería y las finanzas seguirán siendo esenciales, pero deberán combinarse con la ciencia de datos, la seguridad digital, la experiencia del usuario y la arquitectura de plataformas. La compañía energética del futuro será, en gran medida, una empresa tecnológica que gestionará activos críticos.
6. La electrificación y las nuevas cargas modificarán el mapa de demanda.
La quinta transformación será la expansión y el cambio cualitativo en la demanda de electricidad. Se espera que el consumo de electricidad en Brasil crezca aproximadamente un 3,3 % anual hasta 2035 en el escenario de referencia del PDE 2035 [15]. Además del crecimiento económico y demográfico, la planificación ha comenzado a considerar explícitamente las cargas asociadas con vehículos eléctricos, centros de datos y producción de hidrógeno por electrólisis [16]. Estas cargas tienen características distintas a las actividades tradicionalmente atendidas por el sector.
La movilidad eléctrica podría trasladar parte del consumo de combustible a las redes de distribución. Dependiendo de las señales tarifarias y la infraestructura de carga, los vehículos podrían ejercer presión en las horas punta o actuar como recursos flexibles, absorbiendo energía durante los periodos de precios más bajos.
Los centros de datos, impulsados por la computación en la nube y la inteligencia artificial, requieren grandes volúmenes de energía, alta fiabilidad y acceso rápido a la infraestructura. Su ubicación puede verse influenciada por la disponibilidad de conectividad, los precios de la energía, la calidad de las telecomunicaciones, el suministro de agua y la posibilidad de contratar energías renovables.
La producción de hidrógeno mediante electrólisis podría generar grandes cargas industriales cerca de regiones con abundantes recursos renovables, puertos y centros de exportación. Sin embargo, su viabilidad dependerá de los costos, la infraestructura, la certificación, la demanda y la competitividad internacional.
Estas nuevas actividades podrían modificar el mapa de la demanda nacional. Históricamente, los grandes centros de consumo se asociaban a las regiones industriales y metropolitanas. Para 2035, las fuentes de energía digitales y bajas en carbono podrían acercarse a zonas con alta disponibilidad de energías renovables, siempre que existan sistemas de transmisión, conectividad y seguridad jurídica.
La abundancia de energías renovables puede convertirse en una ventaja competitiva para atraer inversión industrial. Sin embargo, esta oportunidad no será automática.
Los proyectos a gran escala deberán abordar los plazos de acceso, la disponibilidad de la red, las licencias, el suministro de energía, los requisitos ambientales y las incertidumbres regulatorias. Si estos procesos no se coordinan, el país podría contar con recursos energéticos competitivos, pero no lograr convertirlos en desarrollo económico.
El aumento de la demanda también debe analizarse desde una perspectiva climática. Las olas de calor pueden incrementar el consumo de refrigeración, mientras que las sequías prolongadas afectan la disponibilidad de energía hidroeléctrica. La resiliencia del sector dependerá de la diversificación, la planificación, la capacidad de respuesta y una infraestructura preparada para eventos extremos.
Para los ejecutivos, la nueva demanda representa una oportunidad de crecimiento, pero también modifica los criterios de ubicación e inversión. Ahora, la energía, la transmisión, la conectividad, el agua, las licencias y los incentivos industriales se evaluarán de forma conjunta.
La electricidad ya no será solo un coste operativo. Para muchas actividades, será un factor determinante en la estrategia de localización, la competitividad y la viabilidad misma del negocio.
7. Implicaciones estratégicas para las empresas del sector
Las cinco transformaciones analizadas no se producirán de forma aislada, sino que se reforzarán mutuamente. La expansión de las energías renovables incrementará la necesidad de flexibilidad. El almacenamiento permitirá una mejor integración de esta generación. La apertura del mercado generará nuevos productos y modelos de negocio.
La digitalización permitirá operar a gran escala. La descentralización transformará a los consumidores en participantes activos. Los nuevos tipos de carga ampliarán el mercado y requerirán inversiones en infraestructura.
En este contexto, tres capacidades serán especialmente relevantes. La primera es la capacidad regulatoria. Los cambios legislativos y regulatorios ya no serán simplemente una obligación de cumplimiento, sino que determinarán directamente el diseño de los modelos de negocio.
Las empresas que solo supervisan las regulaciones una vez aprobadas tienden a adoptar una postura defensiva. Las organizaciones más competitivas participan en consultas públicas, recopilan información, prueban soluciones y anticipan posibles escenarios.
La segunda es la capacidad de integración. Es probable que las empresas de mayor valor se encuentren en la intersección de diferentes segmentos: generación con almacenamiento; comercialización con servicios digitales; movilidad con gestión de la demanda; generación distribuida con agregación; centros de datos con contratos de energía renovable; e infraestructura de red con soluciones de flexibilidad.
El tercer aspecto es la capacidad de gestionar la incertidumbre. El horizonte hasta 2035 implica cambios tecnológicos, políticos, climáticos y comerciales. Las estrategias que dependen excesivamente de un único escenario pueden generar activos improductivos o modelos económicamente frágiles.
Las empresas deberían desarrollar carteras adaptables, revisar sus supuestos con frecuencia e incorporar análisis regulatorios y climáticos en sus decisiones de inversión.
Los líderes del sector eléctrico deberán abandonar la idea de que el futuro será simplemente una versión ampliada del presente. Será estructuralmente diferente.
8. Consideraciones finales
Se prevé que para 2035, el sector eléctrico brasileño siga estando entre los más renovables del mundo, pero su principal transformación no se medirá únicamente por la proporción de fuentes de energía limpia.
El verdadero cambio radicará en cómo el sistema coordina millones de activos, consumidores, datos y decisiones.
La energía seguirá siendo esencial, pero ya no será el único bien relevante. La potencia, la flexibilidad, la fiabilidad, la información, la trazabilidad, el servicio y la comodidad también tendrán valor económico.
El consumidor ya no será un mero punto de facturación pasivo. Podrá elegir a su proveedor, producir energía, almacenarla, ajustar su demanda y contratar servicios personalizados.
Las empresas distribuidoras seguirán siendo esenciales, pero su función se transformará progresivamente. En lugar de limitarse a suministrar electricidad, deberán operar redes complejas, multidireccionales y digitalizadas.
Las empresas mejor posicionadas no serán necesariamente las que tengan la mayor capacidad instalada, sino aquellas capaces de integrar infraestructura, tecnología, regulación y experiencia del cliente.
Desde esta perspectiva, las cinco transformaciones que redefinirán el sector eléctrico brasileño para 2035 se pueden resumir de la siguiente manera: la flexibilidad se convertirá en un producto; la energía se transformará en un servicio; la red se transformará en una plataforma; los datos serán reconocidos como infraestructura; y la electricidad se elevará a la categoría de elemento central de la competitividad industrial y digital.
El futuro del sector no dependerá únicamente de producir más energía. Dependerá de producirla, transportarla, almacenarla, contratarla y consumirla mejor.
Notas y referencias
[1] COMPAÑÍA DE INVESTIGACIÓN ENERGÉTICA — EPE. El Gobierno de Brasil aprueba el Plan Decenal de Expansión Energética 2035. Brasilia, 2 de julio de 2026. El PDE 2035 proyecta que las fuentes renovables representarán más del 85% de la generación nacional de electricidad en 2035, con la expansión de la energía solar, eólica y la generación distribuida.
[2] ENERGY RESEARCH COMPANY — EPE. Se espera que el consumo de electricidad en Brasil crezca en un promedio del 3,3% anual hasta 2035. Brasilia, 2025.
[3] ENERGY RESEARCH COMPANY — EPE. Folleto sobre la demanda de electricidad — PDE 2035. Brasilia, 2025. El estudio incorpora consideraciones específicas sobre vehículos eléctricos, centros de datos y producción de hidrógeno por electrólisis.
[4] OPERADOR NACIONAL DEL SISTEMA ELÉCTRICO — ONS. Restricción: preguntas y respuestas. El ONS caracteriza la restricción de la generación como una realidad estructural en sistemas con alta participación variable de energías renovables.
[5] BRASIL. Ley N° 15.269, del 24 de noviembre de 2025. Moderniza el marco regulatorio del sector eléctrico, prevé la seguridad energética y establece directrices para la regulación del almacenamiento de electricidad.
[6] AGENCIA NACIONAL DE ENERGÍA ELÉCTRICA — ANEELSistemas autónomos de almacenamiento de energía eléctrica. Resolución reglamentaria n.º 1.161/2026; y sistemas de almacenamiento ubicados junto a centrales generadoras, regulados por la Resolución reglamentaria n.º 1.162/2026.
[7] MINISTERIO DE MINAS Y ENERGÍA — MME. El MME publica directrices para una subasta sin precedentes de almacenamiento de energía en baterías en Brasil. Brasilia, 3 de junio de 2026.
[8] CÁMARA DE COMERCIO DE ENERGÍA ELÉCTRICA — CCEE. Mercado libre — ACL. Desde enero de 2024, todos los consumidores del Grupo A pueden optar por la migración.
[9] CÁMARA DE COMERCIO DE ENERGÍA ELÉCTRICA — CCEE. El modelo simplificado permitió el 70% de las migraciones en el primer trimestre de 2026. Brasilia, 11 de mayo de 2026.
[10] BRASIL. Ley N° 9.074, del 7 de julio de 1995, con las modificaciones introducidas por la Ley N° 15.269/2025. El texto prevé la segregación tarifaria, el suministro de último recurso y el producto estándar para facilitar la comparación de ofertas a los consumidores de baja tensión.
[11] CCEE, 2026. El modelo simplificado utiliza API para automatizar la comunicación entre las empresas comerciales, los distribuidores y la Cámara.
[12] COMPAÑÍA DE INVESTIGACIÓN ENERGÉTICA — EPE. MME y EPE prevén inversiones de alrededor de R$ 120 mil millones para el sistema de transmisión hasta 2035. Brasilia, 23 de diciembre de 2025.
[13] CCEE, 2026. Modelo simplificado de gestión minorista.
[14] AGENCIA NACIONAL DE ENERGÍA ELÉCTRICA — ANEELPlan de Datos Abiertos 2025–2027.
[15] EPE. Se espera que el consumo de electricidad en Brasil crezca en un promedio de 3,3% anual hasta 2035.
[16] EPE. Cuaderno de demanda de electricidad — PDE 2035.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.