Tras un largo y necesario proceso de debate, la espera ha terminado. La reciente publicación del decreto del MME (Ministerio de Minas y Energía) que establece las reglas para la primera LRCAP (Subasta de Reserva de Capacidad) centrada en sistemas de almacenamiento de energía en baterías tiene el potencial de ser un momento decisivo para Brasil.
Esto no solo marca el fin de un período de preocupante incertidumbre, sino también el punto de partida necesario para consolidar el almacenamiento de energía como un pilar fundamental y estratégico de nuestra matriz eléctrica. Finalmente, se ha dado la señal de previsibilidad que el mercado, los inversores y el país esperaban.
El decreto representa una victoria porque transforma la incertidumbre en oportunidad al abordar puntos críticos que antes se consideraban obstáculos para esta nueva inversión. El principal logro, sin duda, es el establecimiento de un plazo contractual de 15 años.
He argumentado que un plazo más corto dificultaría la viabilidad financiera de los proyectos, además de reducir el descuento esperado en las ofertas. La decisión del MME de adoptar un plazo de 15 años fue acertada, ya que garantiza financiación a largo plazo, atrae capital de calidad y, al distribuir la inversión a lo largo de la vida útil de los activos, asegura el principio de tarifas asequibles.
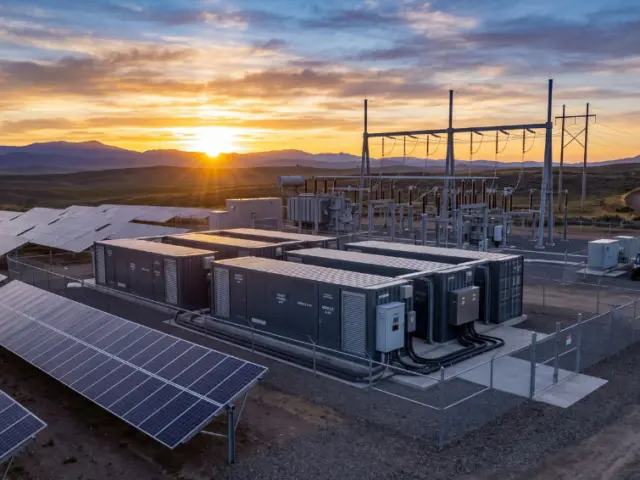
El impacto de esta subasta, sin embargo, trasciende los proyectos en sí. Es el catalizador para la construcción y consolidación de una nueva cadena industrial en Brasil. El mercado brasileño de sistemas de almacenamiento de energía en baterías (BESS) tiene el potencial de generar alrededor de R$ 57 mil millones en inversiones para 2035, según un informe de la consultora Deloitte.
Concretamente, para esta primera subasta, el sector prevé contratar hasta 5 GW de potencia, un volumen que tiene en cuenta tanto la sustitución de proyectos de centrales térmicas cancelados recientemente como la nueva demanda de seguridad y estabilidad en el sistema.
El modelo de doble subasta, una con requisitos de contenido local y otra abierta, representa una solución inteligente y equilibrada. Impulsa nuestra industria de forma gradual y planificada, sin imponer barreras que puedan incrementar el coste de la capacidad contratada.
Sin embargo, es importante señalar que la inclusión tardía de este requisito, si bien bien intencionada, supuso un reto importante para que los proveedores se prepararan a tiempo.
Este es un riesgo de suministro que, en la práctica, termina siendo compartido entre los fabricantes y los propios inversionistas que participarán en el proceso de licitación. Aun así, con este paso, Brasil no solo desarrolla su mercado interno, sino que también se posiciona para convertirse en un futuro centro regional para la tecnología BESS en América Latina.
Sin embargo, sobre la subasta se cierne un riesgo de otra índole que merece atención: la cuestión de quién, en última instancia, paga la factura del cargo generado por el LRCAP. La Ley 15.269/2025 establece, en el párrafo 6 del artículo 3, que trata sobre la contratación de capacidad de reserva, que el costo del cargo se repartirá entre los agentes generadores.
Esta definición generó una reacción inmediata del sector: las empresas generadoras de energía amenazan con emprender acciones legales contra la subasta si no se modifica la disposición.
El argumento es que no tiene sentido imponer a los generadores la carga de un producto contratado para resolver un problema sistémico, que es la variabilidad de la generación y la necesidad de seguridad en el suministro, cuyos beneficios repercuten en el sistema en su conjunto.
Si el litigio avanza, podría generar incertidumbre sobre la estructura financiera del proyecto y afectar el cronograma de contratación. Este es un riesgo que debe abordarse con urgencia.
En cuanto al riesgo de suministro, es importante ser precisos: el mayor desafío radica en no cumplir con el requisito mínimo de contenido local. Las rutas del BNDES y del CFI están bien definidas, y existen claros indicios de que los fabricantes podrán cumplir con el requisito del 15 % de contenido nacional en la primera subasta.
El verdadero riesgo radica en los plazos: la entrega de los equipos debe comenzar a partir de 2027 para que la construcción pueda iniciarse y se logre la puesta en marcha prevista para 2028. Este es el plazo que deben cumplir fabricantes y promotores.
Para los consumidores y el país, los beneficios de esta subasta son significativos. Las baterías garantizan la seguridad energética, reduciendo el riesgo de apagones al proporcionar energía limpia durante las horas pico. Además, son la solución más económica al principal desafío que enfrentan las fuentes de energía renovables: la intermitencia.
Almacenando el excedente de energía procedente de las centrales solares y eólicas, combatimos el despilfarro y garantizamos que esta energía llegue al punto de consumo cuando más se necesita.
A diferencia de mercados vecinos como Chile, donde las señales de precios ya hacen viable el almacenamiento, Brasil aún depende de la contratación pública para aprovechar el potencial del almacenamiento de baterías a gran escala. Por lo tanto, esta subasta es el mecanismo adecuado y necesario para nuestro contexto.
Si bien esta subasta representa un hito, no podemos permitir que sea el único motor de crecimiento del sector. La energía solar y la eólica también comenzaron con contratos públicos y hoy se sustentan en el mercado.
Los sistemas de almacenamiento de energía en baterías (BESS) deben seguir el mismo camino: servicios auxiliares con reglas y remuneración definidas, arbitraje energético facilitado por señales de precios más libres y un mercado de capacidad permanente que reduzca la dependencia del calendario de la MME.
La maduración de la cadena de suministro nacional, mediante la reducción del CAPEX de los proyectos, es fundamental en este proceso. Cuanto menor sea la inversión requerida, más modelos de negocio viables se vuelven sin necesidad de contratación pública. La primera subasta inaugura la era del almacenamiento en Brasil. La madurez del sector llegará cuando las baterías sean autosuficientes.
La fase de debate regulatorio del LRCAP se acerca a una conclusión prometedora. Ahora comienza la fase de implementación en un sector preparado, con tecnología madura y costes competitivos.
Una vez definidos prácticamente los principales pilares regulatorios, el sector espera definiciones técnicas cruciales que se están debatiendo en la consulta pública de la licitación. ANEEL, como por ejemplo si los proyectos asociados tienen permitido generar una reducción en MUST (Energía Mínima Utilizable) para sus "plantas anfitrionas", y la nota técnica del ONS (Operador del Sistema Nacional) sobre la capacidad de salida de cada subestación.
Estos son los próximos pasos que aportarán claridad definitiva a la ejecución, además de la necesaria definición de quién paga la factura. Brasil está dando un paso decisivo hacia la vanguardia de la transición energética, y la primera subasta de baterías es clave para lograr un futuro más seguro, limpio y económico para todos los brasileños.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.


Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.