

El año 2021 termina presentando la paradoja de la recuperación económica y la disrupción de las cadenas de suministro globales, aún sin una definición de los aprendizajes y acciones necesarias para los próximos ciclos.
Los impactos de los efectos de la pandemia se sintieron a diferentes niveles en cada región. Las diferencias en tasas de contaminación, restricciones y vacunación determinaron variaciones en la reanudación de las actividades de apertura en cada país, generando señales de aumento de la demanda y reanudación de la producción en diferentes niveles.
China fue el primer país en sufrir los impactos de la pandemia, implementando restricciones que llevaron al cierre de fábricas y limitaciones a la actividad económica. Asimismo, fue uno de los primeros países en retomar las actividades productivas, mientras los demás continentes aún enfrentaban los efectos del primer y segundo ciclo de contaminación y sus implicaciones.
Cuando las fábricas en China intentaron reanudar la producción, se encontraron con un escenario de cadenas de producción interrumpidas, como resultado del aumento de la demanda global, las restricciones a la reanudación parcial de la fabricación y el desalineamiento de las cadenas de componentes.
Estas cadenas no estaban preparadas para suministrar los insumos y componentes necesarios para fabricar productos terminados, en un volumen que no había sido planificado.
Un ejemplo clásico de una de las principales cadenas de componentes que se ha roto es la industria de los semiconductores, responsable del suministro de circuitos integrados (“chips”) a casi todos los segmentos de la industria de bienes de consumo.
La demanda de espacio en los buques de carga, la indisponibilidad de contenedores y las restricciones a las actividades portuarias en los centros exportadores e importadores también empeoraron la recuperación del comercio internacional, generando costos y plazos adicionales para que los bienes fabricados en Asia lleguen a los mercados de consumo.
Con el aumento de la demanda energética en el país y los costes globales, el gobierno chino se vio obligado a autorizar la reapertura de plantas de generación que utilizan carbón, que habían sido cerradas para cumplir con los objetivos de reducción de carbono con los que se había comprometido el país.
Los próximos meses deberían determinar el alcance de estas restricciones y otros impactos, dependiendo de la dureza del invierno en el hemisferio norte a partir de diciembre. Si el invierno presenta condiciones climáticas y temperaturas muy bajas, la demanda de energía para calentar los hogares seguirá siendo alta y las industrias enfrentarán mayores restricciones en la actividad manufacturera.
La decisión del gobierno chino de limitar el uso de energía por parte de las industrias podría afectar a todos los segmentos dependientes de componentes, bienes semimanufacturados y productos terminados a escala global. Las actividades productivas que requieren un alto consumo de energía pueden ser las más comprometidas.
Em complemento, as políticas de tolerância zero aos sinais de novos focos de contaminação da Covid-19, com restrições das atividades em fábricas e portos, geram mais incertezas da continuidade da retomada da capacidade produtiva, sinalizando que ainda não existem condições plenas para estabilização no corto plazo.
Como el Año Nuevo chino será a principios de febrero de 2022, la posibilidad de una reanudación más amplia de las actividades se producirá antes de que finalice el invierno, pero los efectos de los impactos en las cadenas de suministro deberían sentirse hasta marzo de 2022, cuando podremos evaluar las condiciones de recuperación y otras estimaciones para restablecer la capacidad de producción en China.
El mercado solar fotovoltaico en Brasil en 2022
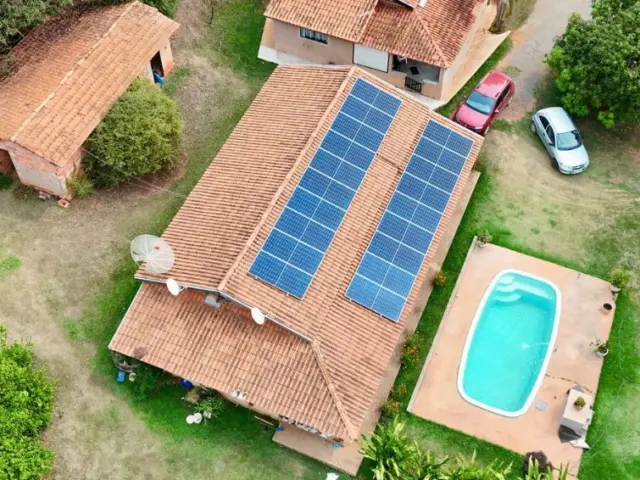
A pesar de todos los desafíos, en 2021 el mercado solar fotovoltaico en Brasil continuó creciendo por encima de las expectativas y proyecciones, con demandas que superaron la disponibilidad del producto.
La crisis del agua, las inseguridades para garantizar el suministro energético y los aumentos de precios y banderas tarifarias motivaron a consumidores de todos los sectores a buscar opciones en nuevas fuentes de generación, con la popularización masiva de la energía solar fotovoltaica.
Las expectativas sobre la expansión de la micro y mini generación distribuida siguen siendo altas. La generación distribuida debería superar la potencia acumulada de 11 GW proyectada por EPE (Empresa de Investigación Energética) para fuentes solares fotovoltaicas en 2022.
Aunque relevantes, los principales elementos que restringen este crecimiento no estarán asociados con los precios de los módulos y componentes, los costos de flete, la volatilidad del tipo de cambio o las incertidumbres políticas en un año electoral.
En 2022, la mayor limitación para apoyar la continuidad y expansión del uso de fuentes solares fotovoltaicas será la disponibilidad de productos, siendo el principal desafío controlar las importaciones y el suministro de módulos solares al mercado brasileño.
Se espera que la inestabilidad en las cadenas de suministro y sus componentes persista durante el primer semestre de 2022, por lo que será esencial monitorear toda la cadena de producción de módulos solares fotovoltaicos.
Si por un lado tuvimos un anuncio de inversión para aumentar la capacidad de producción en China, la implementación de fábricas en otras regiones del mundo como Europa y EE.UU. está siendo evaluada por varios fabricantes, debido a la actual dependencia del mercado solar. en proveedores de China y el sudeste asiático.
La diversificación de la producción regionalizada sólo tendrá un efecto práctico si todas las cadenas de suministro asociadas también se establecen fuera de China: células, vidrio, encapsulantes.
Las estimaciones de producción e inventario de insumos y componentes para módulos solares indicaron adaptaciones y algunas reducciones de precios esta semana, pero aún son preliminares y sin indicar una tendencia sólida para los próximos meses.
En la última semana, los precios del polisilicio se mantuvieron estables y, pese a las demandas, no se anunciaron aumentos en la capacidad de fabricación instalada, con una ocupación casi total hasta finales de año. Algunos fabricantes de obleas anunciaron reducciones de precios después de un mes sin cambios, como resultado de una mayor eficiencia operativa y una mayor productividad de las fábricas.
Como resultado, el mercado ha monitoreado y promovido ajustes en los precios FOB de los módulos, aún con reservas y en la expectativa de definir tendencias de mediano plazo.
La estandarización en los tamaños de los módulos puede contribuir a la simplificación y reducción de costos en las cadenas de fabricación de obleas y células, haciendo necesario que la industria adopte estándares en las etapas de fabricación de estos componentes.
En el mercado local chino, la demanda de células policristalinas y monocristalinas con dimensiones de hasta 166 mm (M3 y M6) muestra signos de desaceleración, lo que señala oportunidades para los mercados de importación. La demanda de células monocristalinas (M200) de 10 mm sigue siendo alta, con un uso pleno de la capacidad instalada de los fabricantes y una tendencia al mantenimiento y/o al aumento de precios.
Finalmente, en 2022 deberíamos observar la popularización de nuevas tecnologías de módulos solares, con un crecimiento en la aplicación de células TopCon Tipo N y HJT (Heterounión), con mayor eficiencia y menor efecto de degradación.
Los precios de las nuevas tecnologías aún no son comparables a los niveles de las células mono y mono PERC, pero la evolución de los procesos de fabricación y el aumento de la escala de producción deberían reducir las diferencias en la segunda mitad del año, convirtiendo a estas tecnologías en opciones relevantes de suministro. en 2022.
Las opiniones e información presentadas son las del autor y no reflejan necesariamente la opinión del Canal solares.


Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.