
Me mudé de Tokio a São Paulo en 2017 porque creía, y sigo creyendo, que Brasil es uno de los mercados energéticos más importantes del mundo. Llegué como ejecutivo e inversionista extranjero, y durante estos ocho años, he ayudado a atraer más de R$2 mil millones en capital, gran parte internacional, para proyectos que abastecen a hogares, empresas y comunidades brasileñas.
Este capital no llegó porque a los inversores les guste correr riesgos. Llegó porque Brasil ofreció una promesa simple: reglas claras, contratos estables y una vía de crecimiento. Sin embargo, una campaña en curso amenaza este próspero escenario.
Los concesionarios y los generadores centralizados están trabajando juntos para reducir los principales beneficios de la generación distribuida (GD), incluso a través de cambios discutidos en torno a la Medida Provisional 1.304 y debates relacionados. ANEEL (Agencia Nacional de Energía Eléctrica). Entiendo la política, pero como empresario, afirmo con vehemencia que se trata de un diagnóstico erróneo que empobrecerá a Brasil.
Al observar las cifras, queda claro. En 2024, el suministro eléctrico nacional de Brasil alcanzó aproximadamente 763 TWh (teravatios-hora), un aumento del 5,5 % con respecto a 2023. El consumo final de electricidad fue de aproximadamente 650 TWh.
Esta diferencia no es el problema de la generación distribuida (GD). La cuestión central es suministrar energía donde y cuando se necesita, especialmente a medida que los patrones de demanda cambian con la industria, el transporte eléctrico y la próxima ola de centros de datos. Castigar a la GD no resuelve el problema de la sincronización y la ubicación. Solo ahuyenta a los inversores.
Esto es importante porque las economías más fuertes operan con energía barata, abundante y confiable. Observemos el caso de Estados Unidos y China: décadas de crecimiento se basaron en energía abundante a precios competitivos. Brasil cuenta con ventajas naturales —energía hidroeléctrica, parques eólicos, radiación solar de primera clase— y ya ha logrado una de las matrices energéticas más limpias del planeta.
Sin embargo, el camino hacia el crecimiento sostenible no consiste en presionar a las familias y pequeñas empresas que han invertido en sus propios paneles. Más bien, consiste en aumentar la oferta total y hacer que la red sea más inteligente.
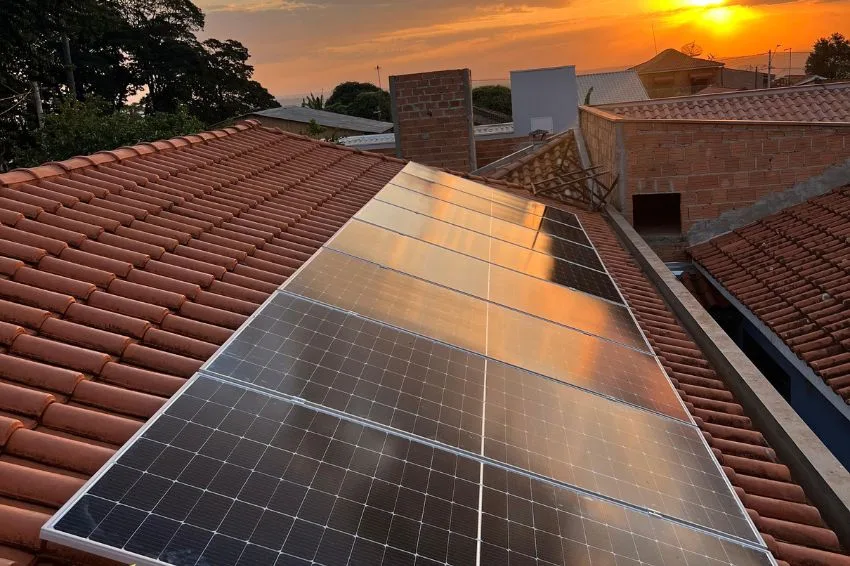
En cuanto a la generación distribuida, ya no es un nicho de mercado. Brasil ha superado los 5 millones de unidades de consumo que se benefician de la generación distribuida, la gran mayoría de las cuales son pequeños sistemas domésticos. Esto no es un error de redondeo; representa una parte significativa de las familias brasileñas cuyas finanzas y resiliencia han mejorado gracias a que las políticas les han permitido invertir.
Al debilitar la generación distribuida (GD), no se está corrigiendo una distorsión. Se les está diciendo a millones de consumidores que se equivocaron al apostar y a los inversores extranjeros que pueden invertir en otra fuente.
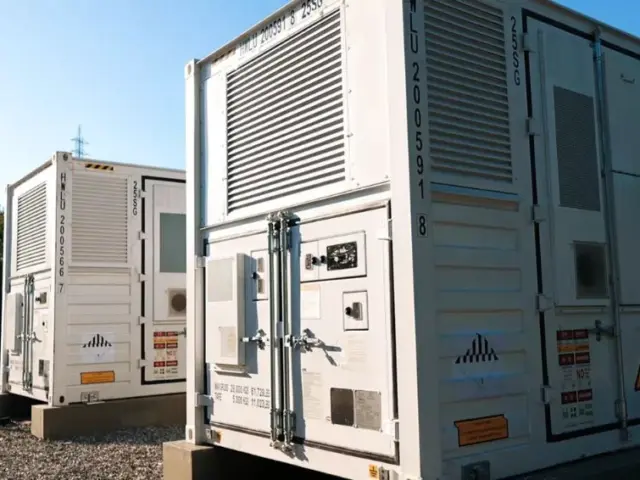
Entonces, ¿cuál es el verdadero problema y la solución? El problema es el suministro: llevar la energía eléctrica desde la red hasta el punto donde se distribuye. Esto implica usar baterías y contar con una red moderna.
La planificación más reciente de EPE (Empresa de Investigación Energética), MME (Ministerio de Minas y Energía) y PDE 2034 (Plan Decenal de Expansión Energética 2034) proyecta una expansión a gran escala y señala el creciente impacto de los centros de datos, con aproximadamente 2,5 GW de carga adicional para 2037.
Satisfacer esta demanda de forma segura requiere inversiones del orden de miles de millones de reales en transmisión y distribución a lo largo de una década, así como reglas claras que atraigan capital privado. El Estado no puede —ni debe— asumir todos los costos. Necesitamos fomentar la inversión en capital fijo en la red: simplificar las subastas, acelerar la concesión de licencias y permitir un modelo tarifario y de rentabilidad que refleje el riesgo real.
El propio PDE 2034 señala la necesidad de invertir alrededor de R$ 153 mil millones en el sector energético durante la próxima década. Si pretendemos que estas inversiones pueden financiarse y, al mismo tiempo, socavamos la confianza de los inversores en segmentos adyacentes (como la generación distribuida), nos estaremos engañando.
¿Y qué hay de la equidad? Los críticos afirman que la generación distribuida "transfiere costos". La respuesta no es eliminar al paciente, sino fijar precios adecuados para los servicios, preservando la inversión. En todo el mundo, los reguladores han evolucionado hacia estructuras de valor de la energía distribuida, créditos variables en el tiempo y tarifas de servicio de red moderadas que mantienen a los hogares conectados sin colapsar la economía.
Brasil puede hacer lo mismo. De hecho, el ANEEL Ya se están tomando medidas para aclarar las normas sobre almacenamiento de energía, que es precisamente donde deberíamos centrarnos para equilibrar la oferta y la demanda y aliviar la red durante las horas punta.
También hay un enfoque estratégico. Brasil busca consolidar aquí la manufactura avanzada, la inteligencia artificial y la infraestructura en la nube. Los centros de datos consumen mucha electricidad y son sensibles al tiempo de actividad.
Si queremos esta inversión —y los empleos cualificados que genera— necesitamos más energía cerca de los centros de carga y mayor flexibilidad (baterías, respuesta a la demanda), no una transferencia más directa de costes; más capital, no titulares sobre cambios retroactivos en las normativas. Los inversores no exigen perfección. Exigen previsibilidad.
Como ejecutivo extranjero que apostó su carrera —y el futuro de su familia— a Brasil, hago este llamado: no se centren en solucionar algo que no está mal. Si el objetivo es reducir la factura de electricidad de todos y aumentar la productividad, el camino está claro:
- Mantener regulaciones estables sobre generación distribuida (GD) y modernizar la forma en que evaluamos la electricidad a lo largo del tiempo y la ubicación;
- Movilizar capital privado para la transmisión y distribución con incentivos financiables a largo plazo;
- Dimensionar la capacidad de almacenamiento para transferir energía renovable barata a las horas pico;
- Acelerar las aprobaciones para que la energía avance al ritmo de la economía.
Obstaculizar la generación distribuida puede parecer una solución. Sin embargo, esta medida frenará las inversiones precisamente cuando Brasil más las necesita.
El enfoque correcto, especialmente para los responsables de las políticas, es apuntar al cuello de botella (es decir, la distribución, no la generación) y enviar un mensaje claro a las familias y a los inversores globales: Brasil cumple su palabra.
Así es como se consigue energía más barata, un crecimiento sólido y un país preparado para industrias basadas en datos que puedan sacar a millones de personas de la pobreza. Es economía pura y dura, que también funciona en el ámbito energético. Asegurémonos de que llegue a donde se necesita sin quebrantar la confianza de quienes financian el futuro del país.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.

Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.