
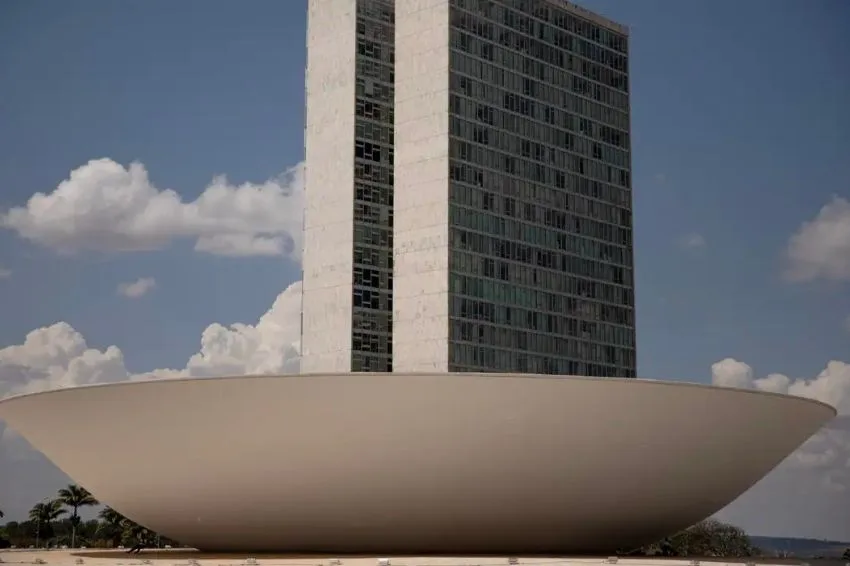
El Presidente de la República sancionó, el pasado jueves (17), la Ley Complementaria de Reforma Tributaria (PLP nº 68/2024), convertida ahora en Ley Complementaria 214/2025. El texto fue aprobado con 15 vetos presidenciales, pero ninguno de ellos afectó los artículos relacionados con la tributación eléctrica.
“Hoy es un día de agradecimiento a los diputados y senadores, a los relatores que participaron en la Cámara y el Senado, porque lo que hoy se ha demostrado es que quien entiende de historia y de política sabe que solo es posible aprobar algo de esto. magnitud en un régimen autoritario”, declaró Lula durante la ceremonia de firma del texto.
La reforma tributaria, discutida durante décadas, tiene como objetivo simplificar la recaudación de impuestos en Brasil. Los cambios clave al sistema tributario incluyen:
- Reemplazo de PIS/Cofins por CBS (Contribución sobre Bienes y Servicios): Bajo la jurisdicción de la Unión, el nuevo impuesto se aplicará a operaciones que impliquen bienes y servicios materiales, inmateriales.
- Reemplazo de ICMS/ISS por IBS (Impuesto sobre Bienes y Servicios): Responsabilidad de los Estados y municipios, el IBS también se aplicará a los bienes y servicios.
- Sustitución del IPI por IS (Impuesto Selectivo): Impuesto federal que se aplicará a productos y servicios considerados nocivos para la salud y el medio ambiente, como los cigarrillos y los combustibles fósiles.
El período de transición comenzará en 2026 y finalizará en 2033. En 2025, los impuestos actuales se mantienen sin cambios. En 2027 se extinguirán los PIS/Cofins, y entre 2029 y 2033 ya no se cobrarán ICMS e ISS.
“A partir de 2027, Brasil comenzará a cambiar y yo diría que muchas empresas que dudaban de la posibilidad de esta reforma están empezando a mirar a Brasil más seriamente. No se notará mañana ni pasado mañana, pero estoy seguro de que éste es el mayor legado de la economía que usted [el presidente Lula] entregará a la población brasileña”, afirmó el Ministro de Finanzas, Fernando Haddad.
Fiscalidad en Generación Distribuida
El artículo 28, referido a la tributación de la generación distribuida, se mantuvo sin cambios. Así, la energía generada y compensada por los consumidores en régimen de microgeneración (hasta 75 kW) y minigeneración (entre 75 kW y 1 MW) seguirá estando exenta del IBS y CBS.
Sin embargo, la exención no se aplica a costos tales como:
- costo de disponibilidad,
- energía reactiva,
- Demanda de energía,
- Cargos por conexión y uso del sistema de distribución,
- Componentes tarifarios no asociados al costo de la energía, entre otros montos cobrados por la distribuidora.
Según Einar Tribuci, abogado especializado en energía eléctrica y derecho tributario, los proyectos de generación distribuida con potencia superior a 1 MW estarán sujetos a los dos nuevos impuestos, cuya carga tributaria estimada es de aproximadamente el 28%. Este porcentaje es superior al valor del ICMS que pagan actualmente los empresarios, lo que puede impactar negativamente el retorno financiero de estas inversiones. Ante esto, es probable que haya una legalización que implique el cobro de estos impuestos.
“Hago aquí una provocación: si bien la Ley Complementaria trajo exención en la generación distribuida, al menos manteniéndola para proyectos de hasta 1 MW con el mismo dueño, hay un punto negativo importante. Lamentablemente, el Congreso no amplió este beneficio a otros tipos de GD. El hecho es que la legislación tributaria no ha seguido la evolución de la regulación del sector”, afirmó el abogado.
“Con la ausencia de exención de CBS e IBS para generación distribuida compartida en la Ley Complementaria, crece aún más la motivación de los empresarios para buscar la judicialización”, agregó.
Lea también: ¿Cuáles son los posibles impactos de la reforma fiscal en el sector solar?
Beneficios para familias de bajos ingresos
También se estableció la devolución del 100% del CBS y del 20% del IBS en las facturas de energía, agua, gas y telecomunicaciones para familias de bajos ingresos, medida que pasó a conocerse como cashback.
todo el contenido de Canal Solar está protegido por la ley de derechos de autor y queda expresamente prohibida la reproducción parcial o total de este sitio en cualquier medio. Si estás interesado en colaborar o reutilizar alguno de nuestro material, te pedimos que te pongas en contacto con nosotros vía correo electrónico: redacao@canalsolar.com.br.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.