Toda semana alguém me pergunta se o mercado de energia solar já não está saturado. A pergunta faz sentido para quem vê placa em todo telhado do bairro, recebe três propostas de integradores diferentes no mesmo mês e ouve falar de guerra de preços em cada evento do setor.
Mas sensação não é dado. E os números de 2026 contam outra história. O que já conquistamos é grande, sem dúvida. O que falta conquistar é muito maior. E o negócio que vai capturar esse espaço não é exatamente o mesmo que nos trouxe até aqui.
Uma base que cresce todo ano
O Brasil tinha mais de 94 milhões de unidades consumidoras de energia elétrica em dezembro de 2024, segundo a EPE (Empresa de Pesquisa Energética). A grande maioria é residencial. Em 2025, as residências chegaram a 84,5 milhões de unidades e o comércio, a 6,2 milhões. As propriedades rurais somavam cerca de 3,9 milhões em 2024, e o restante se divide entre indústria, poder público e outras classes.
E essa base não para de crescer. Em 2024, o mercado regulado ganhou mais de 1,4 milhão de consumidores, segundo a EPE. Em 2025, o número de unidades cresceu 1,9%, mesmo com empresas migrando para o mercado livre.
Em setembro de 2026, o número de consumidores cativos seguia crescendo 1,5% na comparação anual, puxado pelo Centro-Oeste, com alta de 3,4%. Na prática, são mais de 1,4 milhão de contas de luz novas por ano.
E não é só que existem mais consumidores. Cada um deles está consumindo mais. Em setembro de 2026, o consumo nacional de eletricidade cresceu 4% sobre o mesmo mês do ano anterior, a sexta alta consecutiva, segundo a EPE. O comércio subiu 8,3%, o residencial 7,7%. No Centro-Oeste, o consumo avançou 10,5%.
Cada casa nova, cada loja que abre, cada galpão que liga a energia é um cliente que ainda não decidiu de onde vem a energia que consome. E cada quilowatt-hora a mais na conta de quem já existe é um motivo a mais para essa decisão.
A conta que não para de subir
O segundo motor desse mercado é o preço. Até o início de julho, a ANEEL (Agência Nacional de Energia Elétrica) já tinha aprovado 22 revisões e reajustes tarifários em 2026, afetando mais de 70 milhões de unidades consumidoras. Houve reajustes de dois dígitos em várias áreas de concessão, como Copel, com 20,51%, e CPFL Santa Cruz, com 18,89%. A própria Aneel projetou alta média de 8,6% nas tarifas do ano, acima da inflação.
Por trás disso estão custos estruturais que não dependem da chuva e que nenhum governo desmonta de uma hora para outra. A Conta de Desenvolvimento Energético, que financia subsídios embutidos na tarifa, tem orçamento bruto proposto de R$ 55,1 bilhões para 2027, contra R$ 32,09 bilhões em 2022.
Desse total, cerca de R$ 47,8 bilhões saem das cotas pagas pelos consumidores na tarifa. O restante vem de um novo encargo cobrado dos próprios beneficiários de subsídios. Quando a conta sobe todo ano, o cliente não precisa ser convencido de que tem um problema. Ele precisa de alguém que apresente a solução.
Onde a solar já chegou
A geração distribuída solar respondeu a esse cenário com uma velocidade impressionante. O primeiro milhão de unidades consumidoras beneficiadas foi alcançado em setembro de 2021. O sexto milhão veio em março de 2025.
Em janeiro de 2026, o país passou de 7 milhões. Em julho, superou 8 milhões. E o cadastro da Aneel de 3 de outubro já mostrava 8,95 milhões de unidades recebendo créditos de geração distribuída, quase toda ela solar.
O número de sistemas seguiu o mesmo ritmo. Foi 1 milhão em maio de 2022, 2 milhões em junho de 2023 e 4 milhões em fevereiro de 2026.
Em outubro, eram 4,66 milhões de sistemas, e a diferença para o número de unidades beneficiadas se explica pelas modalidades em que uma mesma usina atende várias contas, como o autoconsumo remoto e a geração compartilhada.
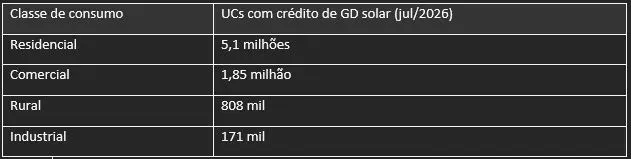
O residencial domina em quantidade, mas não está sozinho. Em outubro, as residências concentravam 28,07 GW de potência, os estabelecimentos comerciais 14,39 GW, as propriedades rurais 6,72 GW e as indústrias 3,77 GW. Por estado, em julho, Minas Gerais liderava em unidades beneficiadas, com 1,92 milhão, seguida por São Paulo, com 1,05 milhão, e Rio Grande do Sul, com 565 mil.
A conta inversa
Quase 9 milhões parece muito, e é. Mas faça a conta ao contrário. De cada dez contas de luz no Brasil, menos de uma recebe crédito de energia solar. No residencial, eram 5,1 milhões de unidades com crédito em julho, em uma base de 84,5 milhões, cerca de 6%. No comércio, são cerca de 30%. No campo, perto de 20%. Como essas bases são do fim de 2025 (no rural, de 2024) e só cresceram desde então, as parcelas reais são um pouco menores.
Isso significa que mais de 85 milhões de unidades consumidoras ainda não recebem nenhum crédito de energia solar. E essa fila aumenta em mais de 1,4 milhão de contas novas por ano.
O mapa reforça o argumento. São Paulo, o maior mercado consumidor do país, tem pouco mais da metade do número de unidades beneficiadas de Minas Gerais. Isso não é sinal de que o paulista não quer energia solar. É sinal de que boa parte dele ainda não recebeu a proposta certa, no formato certo, pela pessoa certa. O mesmo vale para milhões de moradores de apartamento, pequenos comerciantes e empresas de serviço espalhados pelas capitais.
Mercado saturado não tem esse desenho. Esse é o desenho de um mercado que mal começou.
O produto não é o painel, é a gestão de energia
O erro é olhar para esses mais de 85 milhões de contas e enxergar só telhado. Uma parte enorme desse público mora em apartamento, aluga o imóvel, tem um telhado ruim ou simplesmente não quer fazer obra. Outra parte é empresa que precisa de previsibilidade de custo mais do que de módulo. O que está na mesa é gestão de energia, e ela tem um formato diferente para cada cliente.
Na casa
Para a família, a conversa começa na geração no telhado, mas não termina nela. Quem não tem telhado pode participar de geração compartilhada ou de energia por assinatura. Quem já tem sistema é candidato natural a armazenamento, a ampliação e à recarga do carro elétrico.
O Brasil já passou de 1 milhão de veículos leves eletrificados emplacados, com projeção de cerca de 450 mil unidades só em 2026, e mais de 25 mil eletropostos públicos e semipúblicos. A garagem virou parte da conta de luz, e quem vende energia para a casa precisa saber falar dela.
No comércio e nos serviços
O comércio é hoje o segmento que mais acelera o consumo, com alta de 8,3% em setembro. Já são 1,85 milhão de unidades comerciais com crédito solar, cerca de 30% dos 6,2 milhões de unidades comerciais do país. Mesmo assim, sete em cada dez padarias, farmácias, clínicas, academias e lojas ainda não recebem crédito de energia solar.
Para esse cliente, a conversa muda de patamar a partir do ano que vem. Pelo Decreto 13.097/2026, consumidores comerciais e industriais de baixa tensão poderão escolher seu fornecedor no mercado livre a partir de 25 de novembro de 2027, por meio de um comercializador varejista. A proposta vencedora vai combinar geração própria, contratação de energia e gestão de demanda.
Na indústria
A indústria e as empresas de alta tensão já vivem essa realidade. O mercado livre responde por cerca de 45% do consumo nacional de eletricidade, segundo a EPE. Depois que toda a alta tensão foi liberada, em janeiro de 2024, cerca de 25 mil consumidores migraram naquele ano e outros 22 mil em 2025, segundo o Anuário da EPE. O número de consumidores livres cresceu 16,5% em setembro na comparação anual.
Aqui, gestão de energia significa contratar bem, gerar parte da própria energia quando faz sentido, controlar a demanda e reduzir a exposição a encargos. São 171 mil unidades industriais com crédito solar, e um espaço enorme para quem souber juntar essas peças.
No campo
O produtor rural já entendeu o recado: são 808 mil unidades rurais beneficiadas, cerca de uma em cada cinco das quase 4 milhões de unidades rurais do país, e as propriedades rurais já somavam 6,72 GW instalados em outubro. Energia, no campo, é custo de produção, seja na irrigação, na refrigeração, na ordenha ou na secagem de grãos. Previsibilidade vale tanto quanto economia, e quem chega com solução completa ganha um cliente para muitos anos.
O fio que une tudo
Vejo muita gente tratando geração distribuída, mercado livre, armazenamento e mobilidade elétrica como mercados separados, às vezes rivais. O cliente não enxerga assim. Ele quer saber quanto vai pagar, quanto pode economizar e quanto consegue prever. Quem responder essas três perguntas para a casa, para a loja, para a fábrica e para a fazenda vai ocupar a posição de conselheiro de energia. Quem chegar só com preço por quilowatt pico vai disputar centavos.
E gestão de energia também exige honestidade sobre as regras. Pela proposta preliminar da Aneel, ainda em tomada de subsídios, um novo encargo deve reduzir a partir de 2027 parte do benefício dos sistemas GD2 e GD3, além dos GD1 atendidos por distribuidoras de pequeno porte. A proposta que já considera essa mudança na simulação é a que conquista a confiança do cliente e sobrevive à segunda fatura.
O que separa quem vai crescer
Se o mercado é desse tamanho, por que tanta empresa do setor sente que está mais difícil vender? Porque boa parte delas continua disputando o mesmo cliente, com a mesma proposta, pelo mesmo canal. O dono de casa com telhado bom em bairro de classe média recebe vários orçamentos. O síndico do prédio, o dono da clínica e o gerente da indústria de médio porte não recebem nenhum.
Para sair dessa briga, vejo quatro movimentos. O primeiro é olhar a própria carteira e o próprio território e separar quem é residencial, comercial, rural ou industrial, com a solução certa para cada um. O segundo é preparar o time comercial para falar de gestão de energia, e não apenas de módulo e inversor, o que inclui entender mercado livre, armazenamento e recarga.
O terceiro é construir parcerias com quem completa a oferta, de comercializadoras varejistas a empresas de armazenamento e de infraestrutura de recarga, antes que elas cheguem sozinhas aos seus clientes. O quarto é voltar à base instalada: os milhões de clientes que já têm sistema são o caminho mais curto para vender ampliação, bateria, carregador e, em breve, energia no mercado livre.
O cliente que vem por aí é mais informado, compara propostas e desconfia de promessa fácil. Ele não quer comprar uma placa. Quer resolver a conta de luz pelos próximos 25 anos. Isso pede menos vendedor de equipamento e mais consultor de energia.
Nove em cada dez
O setor solar brasileiro construiu, em pouco mais de uma década, um dos mercados de geração distribuída mais dinâmicos do mundo. Isso é motivo de orgulho, mas não pode virar motivo de acomodação.
Então, da próxima vez que alguém disser que o mercado solar está saturado, lembre que nove em cada dez contas de luz ainda esperam por alguém que ofereça uma solução. Que a cada ano chegam mais de 1,4 milhão de contas novas. Que o comércio e as residências estão consumindo mais.
Que a tarifa segue subindo. E que, a partir de novembro de 2027, a baixa tensão começa a ganhar o direito de escolher A pergunta não é se existe mercado. É quem vai chegar primeiro, com a proposta certa, para cada tipo de cliente.
As opiniões e informações expressas são de exclusiva responsabilidade do autor e não obrigatoriamente representam a posição oficial do Canal Solar.

Comentários
Os comentários são moderados antes da publicaçãoOs comentários devem ser respeitosos e contribuir para um debate saudável. Comentários ofensivos poderão ser removidos. As opiniões aqui expressas são de responsabilidade dos autores e não refletem, necessariamente, a posição do Canal Solar.