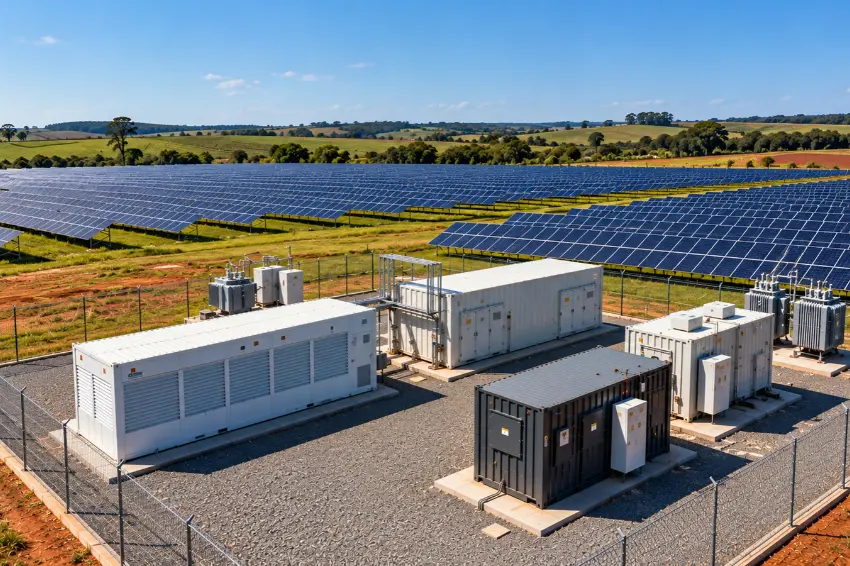
No meu artigo anterior, questionei se teríamos, de fato, 296 GW participando do Leilão de Reserva de Capacidade. A resposta já era não. Naquele momento, no entanto, faltava uma das peças fundamentais desse quebra-cabeça: a margem de escoamento. Precisávamos saber quanta capacidade de conexão estaria efetivamente disponível nos diferentes pontos do SIN (Sistema Interligado Nacional).
Essa resposta chegou no dia 30 de setembro, com a publicação da Nota Técnica NT-ONS DPL 0095/2026 [1], elaborada pelo ONS (Operador Nacional do Sistema Elétrico) com subsídios da EPE (Empresa da Pesquisa Energética). Agora temos uma visão concreta de onde existem espaços para a conexão de sistemas de armazenamento em baterias e, de forma ainda mais importante, onde a rede impõe seus limites.
A metodologia de cálculo da margem
A metodologia segue a Nota Técnica conjunta do ONS e da EPE (NT-ONS DPL 0057/2026), publicada em julho [2]. O ponto de partida foi a disponibilidade física dos barramentos candidatos, mapeada junto às transmissoras.
A partir daí, foram realizadas análises de desempenho estático e dinâmico, contemplando tanto os cenários de carregamento quanto os de descarregamento dos sistemas BESS, além de estudos de curto-circuito para identificar restrições associadas aos níveis de corrente.
Como referência, foi utilizada a base do PAR/PEL 2026, ciclo 2027-2031, considerando a expansão da rede de transmissão conforme as obras outorgadas e as respectivas datas homologadas pelo CMSE (Comitê de Monitoramento do Setor Elétrico).
Aqui está um ponto importante de atenção: a capacidade divulgada não é simplesmente a soma de todos os MW disponíveis em uma região. A NT trabalha com limites sobrepostos em três níveis: barramento, subárea e área. Somar os limites individuais dos barramentos produziria um volume artificialmente elevado, já que um mesmo conjunto de projetos pode estar limitado pela capacidade da rede compartilhada.
Para entender isso na prática, a Tabela 4-1 da NT mostra o caso de Futura – 500 kV, na Bahia, que tem bônus locacional. O limite do barramento é de 2.165 MW, mas a subárea reduz a margem efetiva para 1.500 MW.
Isso significa que a soma dos projetos em Futura – 500 kV, no seccionamento Futura – Sobradinho C1 – 500 kV e em Sobradinho – 500 kV deve ser menor ou igual a 1.500 MW. Um projeto em Futura precisa, portanto, avaliar sua viabilidade em conjunto com os demais pontos da subárea.
O mapa da capacidade remanescente
A Tabela 4-1 reúne 373 barramentos candidatos, contando separadamente cada nível de tensão de uma mesma subestação. Destes, 315 têm margem igual ou superior a 30 MW, o patamar mínimo de potência para habilitação [3]. A Portaria 136 relaciona 129 barramentos com bônus locacional [3]: 111 têm margem de escoamento positiva na NT e 18 aparecem com margem zero
Nordeste: a região concentra 71,1% da potência total cadastrada, cerca de 211 GW [4]. As margens são bastante heterogêneas, mas destacam-se Queimada Nova II – 500 kV (PI), com 2.100 MW, e Bom Jesus da Lapa II – 500 kV (BA), com 1.800 MW, ambos com bônus.
Além de Futura, explicado acima, Morro do Chapéu II – 500 kV (BA, com bônus) tem 1.800 MW no barramento, mas margem efetiva de 1.400 MW; e Sol do Sertão – 500 kV (BA, com bônus) cai de 1.890 MW para 1.100 MW por limitação da subárea. Esses casos mostram a importância de olhar a margem efetiva, e não apenas a capacidade nominal do barramento.
Por outro lado, 41 barramentos no Nordeste apresentam capacidade nula para este certame, entre eles Cotegipe – 230 kV, Olindina – 500 kV, Paulo Afonso III-A – 230 kV e Xingó – 500 kV. Nos dois primeiros, o motivo é a falta de disponibilidade física para novas conexões; nos dois últimos, a restrição vem das análises elétricas. O bônus também não resolve o problema nesses casos: Pacatuba e Morada Nova (500 e 230 kV, CE) e Chapada I, II e III (230 kV, PI) estão na lista da Portaria, mas têm margem zero.
Boa parte dos pontos com maior margem está na lista de bonificação locacional. Além disso, segundo estimativa da Aurora, a associação com usinas solares pode reduzir o lance em até 35% [5].
Sudeste: com 18,8% do volume cadastrado, a região tem seu centro de gravidade no norte de Minas Gerais, onde estão as maiores margens de barramento do sistema: Arinos 2 – 500 kV, com 2.960 MW; Janaúba 3 – 500 kV, com 2.920 MW; e Jaíba – 230 kV, com 2.575 MW. Janaúba 3 também tem 1.840 MW em 230 kV.
Um alerta importante: esses pontos pertencem à mesma área, cujo limite conjunto é de 3.200 MW (a mesma inequação inclui Bom Jesus da Lapa II, Correntina e Igaporã III em 500 kV, na Bahia). A soma dos três barramentos citados, 8.455 MW, é bem superior a esse teto.
Quanto ao bônus, Arinos 2 – 500 kV, Jaíba (500, 230 e 138 kV) e Janaúba 3 (230 e 138 kV) estão na Portaria 136, enquanto Janaúba 3 – 500 kV não possui essa vantagem.
Sul, Centro-Oeste e Norte: juntos, representam cerca de 10,1% dos projetos cadastrados e trazem uma lição importante sobre a diferença entre margem técnica e competitividade regulatória. No Sul, destacam-se Santa Vitória do Palmar 2 – 525 kV (RS), com 1.450 MW, e o seccionamento Guaíra – Sarandi C2 – 525 kV (PR), com 1.300 MW. O Centro-Oeste apresenta margens mais moderadas, como Coxipó – 138 kV (600 MW) e 230 kV (420 MW) e Cuiabá – 500 kV (550 MW), no Mato Grosso. No Norte, Jurupari – 230 kV (PA) tem 520 MW.
O desafio está em transformar margem técnica em competitividade econômica. Apesar da boa capacidade de escoamento e de uma TUSTg competitiva, nenhum desses barramentos recebe o bônus locacional, já que a lista da Portaria 136 se restringe a AL, BA, CE, MG, PB, PE, PI e RN. Isso aumenta a importância da engenharia financeira e tecnológica na estruturação dos projetos.
E agora?
Com as informações de escoamento disponíveis, a engenharia de valor dos projetos precisa ser refinada em um prazo bastante curto. O próximo marco é o resultado da habilitação técnica da EPE, previsto para 17 de novembro, seguido pelo aporte das garantias financeiras, entre 18 e 23 de novembro. Os leilões estão marcados para 2 de dezembro (Armazenamento Nacional) e 4 de dezembro (Armazenamento) [3].
A partir daqui, a competitividade de cada projeto será determinada por uma combinação de fatores:
Capacidade efetiva do projeto, considerando as restrições de subárea;
Bônus locacional;
Preço competitivo da tecnologia;
Estratégias técnicas, incluindo o tema de augmentation;
Sinergia com usinas existentes;
Necessidades de reforço da rede;
Estratégia fiscal;
Custo de capital;
Estratégia comercial após a contratação
A publicação da NT do ONS acrescenta uma peça importante à análise do LRCAP Armazenamento. Agora não estamos mais olhando apenas para uma lista de barramentos candidatos, mas para a capacidade efetivamente disponível em cada ponto e para as restrições que podem limitar a conexão dos projetos. Esse nível de detalhe muda bastante a forma de analisar a competitividade de um BESS no leilão.
Continuarei acompanhando os resultados, os impactos regulatórios e, principalmente, o que esses números significam na engenharia prática para a implantação de BESS no Brasil.
Se você acompanha a evolução do armazenamento de energia, da regulação e da integração de renováveis no Brasil, acompanhe meu perfil para as próximas análises.
Referências
[1] ONS. NT-ONS DPL 0095/2026. LRCAP 2026, Armazenamento Nacional e Armazenamento: Quantitativos da Capacidade Remanescente do SIN para Conexão de Novos Sistemas de Armazenamento de Energia.
[2] ONS e EPE. NT-ONS DPL 0057/2026 e EPE-DEE-RE-067/2026. LRCAP 2026: Metodologia, Premissas e Critérios para a Definição da Capacidade Remanescente do SIN.
[3] MME. Portaria Normativa MME nº 136, de 1º de junho de 2026. Diretrizes e Sistemática para os Leilões de Reserva de Capacidade na forma de Potência por meio de BESS.
[4] EPE. Informe de Cadastramento, LRCAP Armazenamento 2026.
[5] Megawhat. Baterias com solar podem reduzir lance no LRCAP em até 35%, diz Aurora.
As opiniões e informações expressas são de exclusiva responsabilidade do autor e não obrigatoriamente representam a posição oficial do Canal Solar.

Comentários
Os comentários são moderados antes da publicaçãoOs comentários devem ser respeitosos e contribuir para um debate saudável. Comentários ofensivos poderão ser removidos. As opiniões aqui expressas são de responsabilidade dos autores e não refletem, necessariamente, a posição do Canal Solar.