Este é o quinto artigo da série sobre a imersão que realizamos no setor elétrico australiano em maio de 2026. Nos textos anteriores, tratei de alguns dos temas que mais chamaram minha atenção ao longo da missão: a necessidade de uma visão sistêmica da transição energética, a evolução institucional e regulatória, a transformação da rede e, mais recentemente, o papel crescente dos recursos energéticos distribuídos.
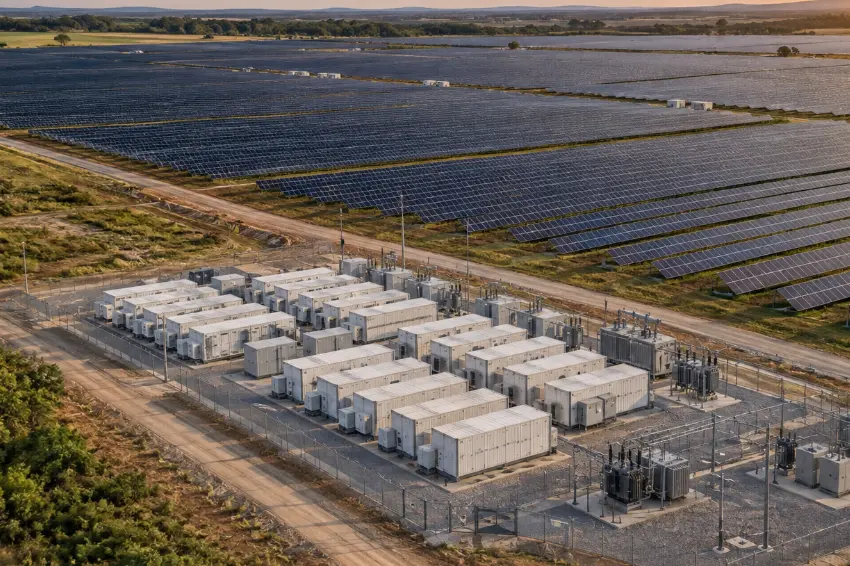
Neste artigo, avanço para outro tema que esteve presente em praticamente todas as nossas conversas na Austrália: o armazenamento de energia em baterias. O momento é particularmente oportuno para trazer essa discussão ao Brasil.
Em dezembro de 2026, o país dará um passo importante para a inserção do armazenamento de energia em larga escala no SIN (Sistema Interligado Nacional).
Estão previstos para os dias 2 e 4 de dezembro os primeiros leilões brasileiros dedicados à contratação de sistemas de armazenamento em baterias. O desenho adotado é o de Reserva de Capacidade na forma de Potência: serão contratados sistemas autônomos de armazenamento para disponibilização de potência ao sistema, com contratos de 15 anos e início de suprimento em agosto de 2028.
A resposta inicial do mercado chama atenção. Segundo a EPE (Empresa de Pesquisa Energética), foram cadastrados 6.091 projetos, totalizando 296.807 MW de potência. Evidentemente, cadastramento não significa habilitação, contratação ou mesmo que todos esses projetos tenham o mesmo grau de maturidade. Ainda assim, a dimensão dos números demonstra o interesse existente no desenvolvimento desse novo mercado no Brasil.
É um avanço relevante. Mas uma das principais conclusões que trouxe da experiência australiana é que a contratação de potência pode ser apenas o começo da história.
Ao longo das reuniões com universidades, governo, empresas de energia, investidores e agentes de mercado, ficou claro que uma bateria pode desempenhar um papel econômico muito mais amplo. Mais do que um equipamento que armazena energia para devolvê-la algumas horas depois, o BESS pode ser um ativo capaz de responder a diferentes necessidades do sistema e capturar diferentes fontes de valor.
Essa talvez seja uma das discussões que o Brasil precisará enfrentar depois de colocar de pé seus primeiros projetos de grande escala.
Da bateria ao ativo
Na Austrália, nossa discussão sobre armazenamento apareceu em praticamente todas as etapas da missão, mas sob perspectivas diferentes.
Na UNSW e no CEEM (Centre for Energy and Environmental Markets) a discussão ajudou a colocar o armazenamento dentro de uma visão mais ampla do sistema. O ponto não é simplesmente adicionar baterias à rede, mas entender qual serviço determinado recurso pode prestar e como ele interage com geração, consumo, rede e mercado. Essa diferença parece conceitual, mas tem consequências econômicas importantes.
Uma bateria pode deslocar energia no tempo. Pode carregar em momentos de abundância de geração e descarregar quando o sistema precisa de energia.
Pode responder rapidamente a variações de frequência. Pode contribuir para a integração de fontes renováveis. Pode estar associada a uma planta solar ou eólica. E, dependendo das regras existentes, pode participar de diferentes mercados.
Foi justamente essa dimensão econômica que apareceu com força na conversa com a Aurora Energy Research. Ao discutirmos a evolução do mercado australiano, ficou evidente a importância da volatilidade de preços para a economia do armazenamento. Períodos de preços muito baixos – inclusive negativos – alternados com períodos de preços elevados criam oportunidades para ativos capazes de deslocar energia no tempo.
Nesse ambiente, a bateria não possui necessariamente uma única fonte de receita. Arbitragem de preços, serviços ancilares e diferentes estruturas contratuais podem se combinar na formação da receita do ativo. É o chamado revenue stacking: a possibilidade de extrair valor de diferentes aplicações utilizando a mesma infraestrutura.
A experiência australiana oferece exemplos concretos dessa lógica. Projetos de armazenamento naquele mercado combinam receitas de arbitragem com a prestação de serviços de FCAS (controle de frequência) mostrando que o valor do ativo pode decorrer de diferentes serviços e não apenas da compra e venda de energia. Esse ponto é particularmente relevante para o Brasil.
O valor da bateria depende também do mercado
Durante nossa reunião com a Samsung C&T, o armazenamento apareceu associado ao desenvolvimento de projetos de energia e às dificuldades criadas por uma rede que precisa acompanhar a transformação acelerada da matriz australiana. Também discutimos projetos híbridos, combinando geração renovável e BESS.
Essa combinação é importante porque muda a forma como enxergamos a bateria. Ela deixa de ser apenas uma resposta emergencial à falta de potência e passa a integrar a própria estratégia de desenvolvimento e operação dos projetos.
Em nossa conversa com a Aurora Energy Research, surgiu uma provocação semelhante: um portfólio integrado de geração solar e armazenamento pode ter capacidade de monetização diferente daquela obtida pelos ativos analisados isoladamente. Isso também nos levou a discutir um problema muito conhecido hoje no Brasil: o curtailment.
Baterias evidentemente não eliminam, sozinhas, as restrições estruturais de transmissão nem constituem solução universal para cortes de geração. Mas a possibilidade de armazenar energia em determinados momentos e deslocar sua entrega no tempo adiciona uma nova variável à gestão desses ativos e do próprio sistema.
A conclusão que extraio dessas conversas é que o valor econômico de uma bateria não está apenas na bateria. Está também no desenho do mercado no qual ela opera.
Software, dados e trading também fazem parte do ativo
Outro aprendizado da Austrália foi perceber o quanto a digitalização está associada ao armazenamento. Isso apareceu em nossas conversas com a Kraken/Octopus e com a Origin Energy.
Nas duas experiências, embora com perspectivas distintas, vimos como software, medição, automação e dados permitem coordenar recursos energéticos que antes seriam administrados de forma independente.
No caso da Origin, a discussão avançou para a agregação de diferentes produtos e recursos – geração solar, baterias, veículos elétricos e outras cargas flexíveis – dentro de uma relação mais ampla entre consumidor e fornecedor de energia.
Na Kraken/Octopus, vimos a importância da plataforma tecnológica para coordenar esses recursos, utilizando dados e automação para responder a preços e às necessidades do mercado. É uma lógica que também se aplica, em outra escala, aos grandes sistemas de armazenamento.
Decidir quando carregar e descarregar uma bateria, quanto de sua capacidade disponibilizar para determinado serviço e como responder às mudanças de preço passa a ser parte essencial da otimização econômica do ativo. Por isso, uma frase que ficou comigo durante a missão foi: BESS não é apenas um ativo físico.
A bateria é o hardware. Mas seu valor depende também de software, dados, estratégia de operação, trading, contratos e das regras que definem quais serviços podem ser prestados e remunerados.
O primeiro passo brasileiro
É nesse contexto que considero importante olhar para os leilões brasileiros de dezembro. O Brasil está começando pela potência. Há racionalidade nessa escolha. Estamos introduzindo uma nova classe de ativos em escala relevante e criando uma receita contratada de longo prazo para uma função que o sistema precisa.
O próprio desenho oficial associa os leilões à segurança e à confiabilidade do SIN, ao aumento da flexibilidade operacional e à integração das fontes renováveis. Não vejo, portanto, o desenho inicial como uma limitação em si. Vejo como uma primeira etapa.
O desafio será evitar que a discussão sobre armazenamento no Brasil termine quando forem conhecidos os vencedores do leilão.
À medida que os primeiros ativos entrarem em operação, precisaremos discutir como permitir que as baterias prestem outros serviços e sejam remuneradas pelo valor que efetivamente entregam ao sistema.
Isso envolve serviços ancilares. Envolve arbitragem. Envolve a interação entre armazenamento e geração renovável. Envolve a eventual participação da demanda e de recursos distribuídos. Envolve regras de operação e comercialização. E envolve definir como diferentes receitas podem conviver sem dupla remuneração por um mesmo serviço. Não significa simplesmente reproduzir o mercado australiano.
Essa é uma ressalva importante em toda esta série de artigos. Brasil e Austrália possuem matrizes, redes, desenhos regulatórios e estruturas de mercado diferentes. A Austrália deve ser observada como um laboratório de soluções e problemas que podem nos ajudar a formular nossas próprias respostas.
Depois do leilão, o mercado
Talvez a principal mudança de perspectiva seja esta: não deveríamos discutir apenas quanto custa instalar uma bateria, mas quanto vale a flexibilidade que ela consegue entregar ao sistema.
São perguntas diferentes. O primeiro leilão pode ajudar a viabilizar os ativos e criar escala. A experiência operacional desses projetos certamente produzirá informações importantes para os próximos passos.
Mas um mercado de armazenamento mais maduro dependerá da capacidade de reconhecer diferentes fontes de valor: potência, energia, serviços ancilares, resposta rápida, integração de renováveis e outras formas de flexibilidade que possam surgir com a evolução tecnológica e regulatória.
Foi isso que a experiência australiana me ajudou a enxergar com mais clareza. Em dezembro, esperamos que o Brasil inicie a contratação de baterias.
O passo seguinte será construir um mercado em que elas possam ser tratadas não apenas como equipamentos contratados para entregar um produto específico, mas como ativos capazes de responder, de forma dinâmica, às diferentes necessidades do sistema elétrico. E talvez seja justamente aí que esteja a maior parte do seu valor.
Confira os artigos anteriores
Brasil já possui milhões de recursos energéticos distribuídos e o próximo desafio será coordená-los
Da tecnologia ao sistema: a primeira lição da Austrália
A próxima revolução que precisamos não é tecnológica, é institucional
A transição energética também é uma transformação da rede
As opiniões e informações expressas são de exclusiva responsabilidade do autor e não obrigatoriamente representam a posição oficial do Canal Solar.
Comentários
Os comentários são moderados antes da publicaçãoOs comentários devem ser respeitosos e contribuir para um debate saudável. Comentários ofensivos poderão ser removidos. As opiniões aqui expressas são de responsabilidade dos autores e não refletem, necessariamente, a posição do Canal Solar.