1. Introdução
Durante grande parte do século XX, o setor elétrico foi estruturado a partir de uma lógica relativamente previsível: grandes centrais geradoras produziam energia, extensas redes de transmissão transportavam essa produção e as distribuidoras realizavam a entrega ao consumidor final.
O fluxo era predominantemente unidirecional, os papéis econômicos eram bem delimitados e a maior parte dos consumidores permanecia passiva diante das decisões sobre contratação, origem da energia e gerenciamento do consumo.
Esse modelo não desaparecerá completamente até 2035. Entretanto, deixará de ser suficiente para explicar o funcionamento do setor elétrico brasileiro.
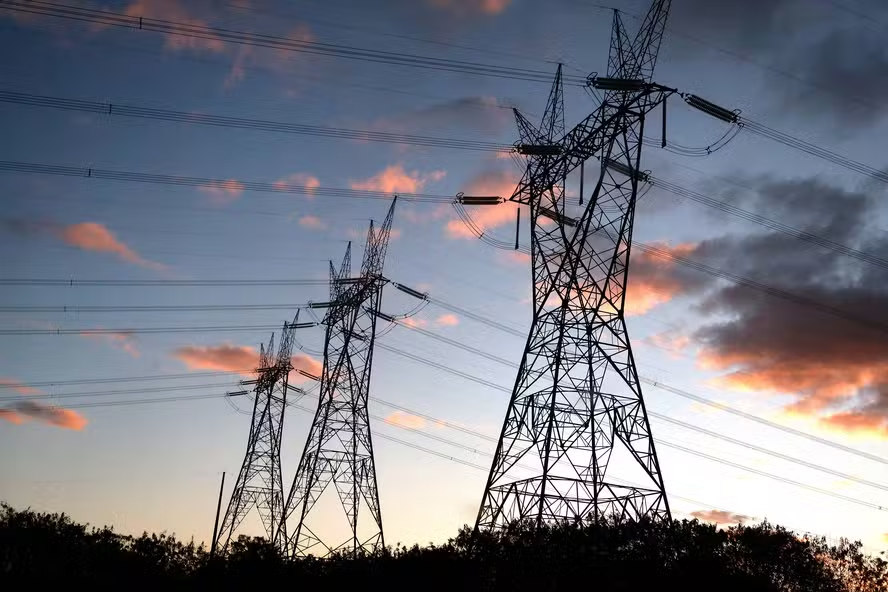
A incorporação massiva de geração eólica e solar, o crescimento da micro e minigeração distribuída, a entrada de baterias, a abertura do mercado livre, a expansão de cargas digitais e eletrointensivas e a necessidade de aumentar a resiliência climática estão formando uma arquitetura muito mais descentralizada, dinâmica e complexa.
O Plano Decenal de Expansão de Energia 2035 projeta que as fontes renováveis continuarão respondendo por mais de 85% da geração elétrica nacional no final do período, com expansão especialmente relevante das fontes solar e eólica e da geração distribuída [1].
Ao mesmo tempo, o consumo de eletricidade deverá crescer, em média, aproximadamente 3,3% ao ano até 2035, segundo os estudos de demanda elaborados pelo MME (Ministério de Minas e Energia) e pela EPE ( Empresa de Pesquisa Energética) [2].
Essa expansão não será provocada apenas pelo crescimento econômico tradicional. Novas cargas como veículos elétricos, data centers e produção de hidrogênio por eletrólise começam a ocupar posição relevante no planejamento do sistema [3].
A consequência é uma aparente contradição: o Brasil deverá produzir mais energia renovável, mas também precisará administrar melhor os momentos em que essa energia é produzida, onde é produzida e como será transportada e consumida.
Em um sistema dominado por fontes variáveis, não basta instalar megawatts. Será necessário garantir capacidade de resposta, estabilidade elétrica, reserva, armazenamento, transmissão, gerenciamento da demanda e coordenação operacional.
O setor elétrico de 2035, portanto, não será apenas um setor de produção e venda de eletricidade. Será um ecossistema de gestão de recursos energéticos, infraestrutura, dados, riscos e serviços.
A partir dessa premissa, este artigo examina cinco transformações que deverão redefinir o setor elétrico brasileiro até 2035 e apresenta suas principais implicações estratégicas para empresas, investidores, consumidores e formuladores de políticas públicas.
2. A flexibilidade será tão valiosa quanto a energia
A primeira transformação será a passagem de um sistema concentrado na contratação de energia para um sistema que também atribuirá valor econômico explícito à potência, à flexibilidade e à capacidade de resposta.
Em termos tradicionais, uma usina era avaliada principalmente pela quantidade de energia que poderia gerar. Em um sistema com elevada participação hidrelétrica e térmica despachável, a produção podia ser ajustada, dentro de determinados limites, às necessidades do consumo.
A rápida expansão das fontes solar e eólica modifica essa equação, porque sua produção depende da disponibilidade instantânea do sol e do vento.
O problema não é a falta de qualidade dessas fontes. Ao contrário, elas são essenciais para que o Brasil mantenha uma matriz predominantemente renovável. O desafio está na coincidência temporal entre produção e consumo.
A geração solar apresenta elevada produção durante o dia, enquanto determinados picos de demanda podem ocorrer no final da tarde ou à noite. A geração eólica, por sua vez, pode apresentar variações significativas conforme as condições meteorológicas. Quando há geração superior à capacidade de consumo ou transporte, parte da produção pode ser limitada por razões operativas.
O ONS (Operador Nacional do Sistema Elétrico) reconhece que o curtailment, ou restrição de geração, é uma realidade estrutural em sistemas com alta participação de fontes renováveis variáveis. O fenômeno pode decorrer de limitações na transmissão, requisitos de confiabilidade ou impossibilidade de equilíbrio instantâneo entre geração e carga [4].
Esse cenário altera a formação de valor no setor. Em determinados horários, haverá abundância de energia, mas escassez de capacidade para deslocá-la no tempo. Em outros, o sistema poderá necessitar de potência e resposta rápida, ainda que exista grande capacidade instalada de geração renovável.
É nesse ponto que o armazenamento deixa de ser tratado como tecnologia periférica e passa a integrar a infraestrutura central do setor.
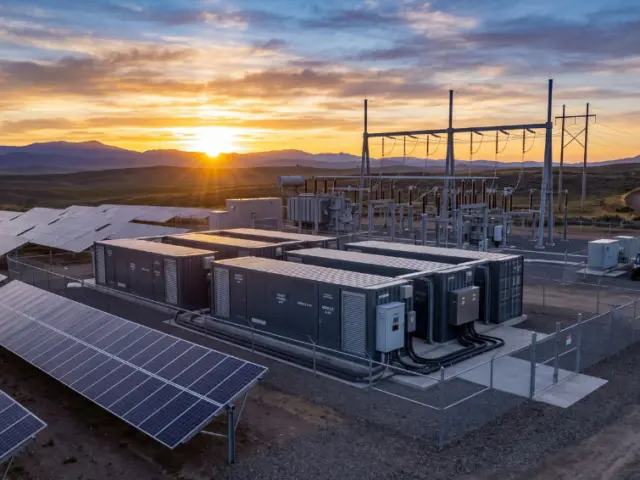
A Lei nº 15.269/2025 estabeleceu diretrizes para a regulamentação da atividade de armazenamento de energia elétrica e incorporou o tema ao processo de modernização do marco regulatório [5]. Em 2026, a ANEEL regulamentou tanto os sistemas autônomos de armazenamento, pela Resolução Normativa nº 1.161/2026, como a instalação de armazenamento associado a centrais geradoras, pela Resolução Normativa nº 1.162/2026 [6].
Paralelamente, o MME estabeleceu diretrizes para os primeiros leilões brasileiros destinados à contratação de potência proveniente de novos sistemas de armazenamento em baterias.
O desenho anunciado prevê contratos de longo prazo e utilização das baterias para atendimento da demanda, gerenciamento dos excedentes renováveis e aumento da flexibilidade do SIN (Sistema Interligado Nacional)[7]. A importância dessa transformação, contudo, não se limita às baterias de grande porte.
Até 2035, diferentes formas de flexibilidade poderão competir ou atuar de maneira complementar: usinas hidrelétricas, armazenamento eletroquímico, resposta da demanda, baterias instaladas junto aos consumidores, veículos elétricos, geração despachável, usinas reversíveis, agregadores de recursos energéticos distribuídos e contratos que incentivem o deslocamento do consumo.
O novo mercado não venderá somente megawatts-hora. Ele poderá remunerar disponibilidade, potência, controle de frequência, reserva, capacidade de rampa, gerenciamento de congestionamentos e resposta rápida.
Para os executivos, a consequência estratégica é direta: projetos que dependam exclusivamente da receita obtida pela venda da energia poderão apresentar maior exposição à volatilidade, aos cortes de geração e à redução de preços nos horários de elevada oferta renovável. A competitividade estará na combinação entre geração e flexibilidade.
Uma usina solar associada a armazenamento, por exemplo, poderá deixar de ser apenas uma geradora de energia diurna e tornar-se fornecedora de potência em horários de maior valor. Um consumidor industrial poderá transformar sua capacidade de modular cargas em ativo comercial. Uma empresa de mobilidade elétrica poderá utilizar uma frota conectada como recurso energético agregado.
O armazenamento não será, portanto, apenas uma nova tecnologia. Será a infraestrutura que permitirá converter tempo em valor econômico.
3. A abertura do mercado transformará energia em serviço ao consumidor
A segunda transformação será a consolidação da liberdade de escolha e a consequente mudança do centro de gravidade do setor: da infraestrutura para o consumidor.
Desde janeiro de 2024, todos os consumidores conectados em alta e média tensão podem optar pelo mercado livre de energia. A migração pode ocorrer diretamente ou por meio de agente varejista, conforme os requisitos aplicáveis [8].
A expansão foi expressiva: até o primeiro trimestre de 2026, a CCEE (Câmara de Comercialização de Energia Elétrica) já registrava mais de 90 mil empresas e pessoas físicas aptas a exercer essa liberdade de contratação [9].
A Lei nº 15.269/2025 aprofundou esse processo ao estabelecer bases para a abertura do mercado aos consumidores de baixa tensão. O novo marco também prevê instrumentos indispensáveis ao funcionamento de um mercado de varejo ampliado, como suprimento de última instância, separação de custos entre ambientes de contratação e criação de produto padrão que facilite a comparação das ofertas [10].
A abertura integral não representa apenas a transferência de consumidores do ambiente regulado para o ambiente livre. Ela altera a natureza da competição.
Em um mercado restrito a grandes consumidores, a relação comercial é predominantemente técnica e financeira. Contratos são negociados por equipes especializadas, com atenção a preço, volume, prazo, sazonalização, flexibilidade, garantias e exposição ao mercado de curto prazo.
Quando a liberdade alcançar milhões de consumidores de menor porte, os atributos competitivos serão outros. A simplicidade, a confiança, a transparência, o atendimento, a experiência digital e a reputação da marca terão importância comparável à própria economia obtida.
Energia passará a ser apresentada em diferentes combinações: preço fixo, preço indexado, origem renovável, pacote com geração distribuída, recarga de veículos, eficiência energética, manutenção de equipamentos, armazenamento, proteção contra volatilidade, gestão de consumo e certificação ambiental. O consumidor deixará de adquirir somente um insumo indiferenciado e passará a escolher uma proposta de valor.
Essa alteração abrirá oportunidades para comercializadoras, plataformas digitais, instituições financeiras, empresas de telecomunicações, varejistas, integradores e prestadores de serviços energéticos. Também aumentará a concorrência por clientes e poderá reduzir significativamente as margens das ofertas padronizadas.
Nesse cenário, o custo de aquisição de clientes, a inadimplência, a qualidade dos dados, a capacidade de precificação e a retenção tornar-se-ão variáveis centrais. Empresas historicamente orientadas a ativos físicos precisarão aprender práticas comuns ao varejo, como segmentação, desenho de produtos, jornada do cliente e análise comportamental.
A escala também exigirá automação. A CCEE informou que o modelo simplificado de gestão do varejo, implementado com utilização de interfaces digitais entre comercializadoras, distribuidoras e a própria Câmara, já respondeu pela maioria das migrações realizadas no primeiro trimestre de 2026 [11].
Do ponto de vista regulatório, a abertura exigirá proteção contra práticas comerciais abusivas, padronização informacional, segurança financeira dos comercializadores, portabilidade eficiente e mecanismos que assegurem continuidade do fornecimento.
Um mercado aberto sem informação adequada pode criar liberdade formal, mas não liberdade material. Para escolher corretamente, o consumidor precisará compreender riscos, condições contratuais, reajustes, fidelização, penalidades e composição do preço.
A disputa estratégica até 2035 não será vencida apenas por quem tiver energia mais barata. Será vencida por quem conseguir transformar complexidade regulatória em uma experiência simples, confiável e economicamente compreensível.
4. A distribuição deixará de ser apenas entrega e passará a coordenar uma rede descentralizada
A terceira transformação será a mudança estrutural do papel das distribuidoras. Historicamente, a rede de distribuição foi desenhada para receber energia do sistema de transmissão e entregá-la aos consumidores. O crescimento da micro e minigeração distribuída modificou esse fluxo. Milhões de consumidores passaram a produzir eletricidade, injetar excedentes na rede e utilizar o sistema de compensação.
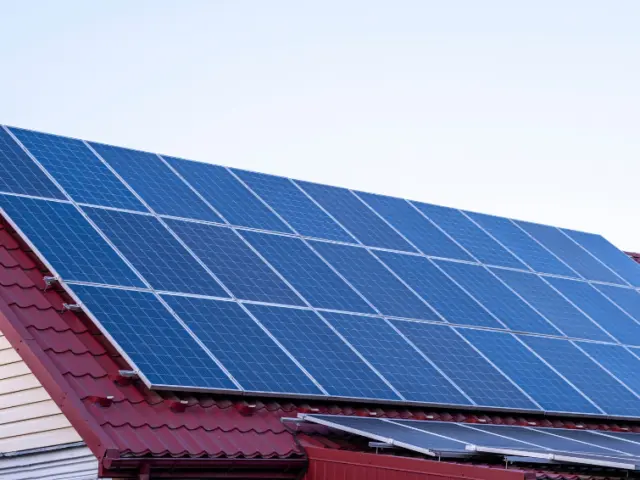
A geração distribuída ampliou a participação do consumidor na transição energética, atraiu investimentos e estimulou novas formas de organização econômica, como autoconsumo remoto, geração compartilhada, consórcios, cooperativas e associações.
Entretanto, sua expansão também impõe desafios técnicos. Redes projetadas para fluxos unidirecionais precisam administrar injeção simultânea, elevação de tensão, inversão de fluxo, concentração de geração em determinados circuitos e necessidade de reforços.
Até 2035, a distribuição deverá operar uma rede composta por painéis solares, baterias, carregadores de veículos, medidores inteligentes, sistemas de gestão de energia, geradores controláveis e consumidores capazes de reduzir ou deslocar sua carga.
A distribuidora deixará gradualmente de ser apenas uma transportadora de eletricidade e assumirá funções próximas às de uma operadora de plataforma energética local.
Essa nova função envolve conhecer, em tempo quase real, o estado da rede; prever geração distribuída; identificar restrições; coordenar recursos flexíveis; disponibilizar dados aos usuários; processar conexões com maior velocidade; e desenvolver mecanismos de contratação de serviços locais.
O investimento em transmissão continuará sendo indispensável. A EPE estima aproximadamente R$ 120 bilhões em investimentos no sistema de transmissão até 2035, destinados a reforçar a integração da geração, a segurança e a capacidade de intercâmbio entre regiões [12]. Todavia, nem todo desafio deverá ser resolvido exclusivamente com expansão física da rede.
Em alguns casos, baterias locais, resposta da demanda, controle de inversores ou contratação de flexibilidade poderão adiar ou substituir reforços convencionais. Essa abordagem exige que a regulação compare soluções tradicionais de expansão com alternativas tecnológicas e econômicas.
Também será necessário rever os sinais tarifários. Tarifas baseadas principalmente no volume total de energia consumida podem não refletir corretamente o custo causado por usuários que demandam elevada potência da rede em poucos momentos, ainda que apresentem baixo consumo líquido mensal.
A questão central será definir quanto cada usuário deve pagar pela infraestrutura, pela disponibilidade, pela confiabilidade e pelos serviços que utiliza ou presta ao sistema.
Esse debate não deve ser reduzido a uma oposição entre consumidores-geradores e distribuidoras. O desafio consiste em construir uma alocação equilibrada de custos, capaz de preservar o incentivo à inovação sem provocar subsídios cruzados insustentáveis ou insegurança econômica para a infraestrutura de distribuição.
Para as empresas do setor, a descentralização criará um mercado expressivo de gestão de recursos energéticos distribuídos. Empresas capazes de agregar milhares de pequenas baterias, cargas e geradores poderão oferecer ao sistema uma resposta equivalente à de um recurso de grande porte.
O valor não estará apenas em possuir um ativo, mas em coordenar uma rede de ativos pertencentes a diferentes usuários.
5. A digitalização transformará dados em infraestrutura essencial
A quarta transformação será a digitalização ampla das relações físicas, comerciais e regulatórias do setor elétrico. Um sistema com milhões de geradores e consumidores ativos não pode ser operado com dados mensais, processos manuais e baixa interoperabilidade. A descentralização exige visibilidade, comunicação e automação.
Medidores inteligentes, sensores, plataformas de análise, inteligência artificial, interfaces de programação, gêmeos digitais, sistemas de previsão e automação de rede formarão uma camada digital sobre a infraestrutura elétrica.
Essa camada permitirá detectar falhas, prever congestionamentos, identificar perdas, adaptar tarifas, medir a resposta da demanda, automatizar a migração de consumidores e coordenar baterias e veículos elétricos.
A digitalização também alterará a fiscalização regulatória. Em vez de depender exclusivamente de auditorias periódicas e informações declaradas, os reguladores poderão utilizar dados contínuos para identificar anomalias de faturamento, deterioração da qualidade do serviço, concentração de mercado ou descumprimento de indicadores.
A própria CCEE já utiliza APIs para substituir trocas manuais de informações e dar escala ao mercado varejista [13]. A ANEEL, por sua vez, mantém política de dados abertos alinhada à estratégia federal de governo digital, ampliando a possibilidade de reutilização de informações setoriais [14].
Contudo, dados não produzem valor automaticamente. Será necessário garantir qualidade, padronização, interoperabilidade e governança.
Também crescerão os riscos de cibersegurança. Quanto maior o número de ativos conectados, maior a superfície potencial de ataque. Sistemas de medição, carregadores, inversores, plataformas comerciais e centros de operação precisarão ser tratados como infraestrutura crítica.
A governança dos dados energéticos deverá responder a questões jurídicas relevantes: quem é o titular dos dados de consumo? Quem pode compartilhá-los? Em quais condições? Como assegurar consentimento, privacidade, segurança e portabilidade? Como evitar que empresas com maior acesso a dados utilizem essa vantagem para restringir a concorrência?
Até 2035, o dado energético poderá tornar-se tão importante quanto o próprio ativo físico. Empresas capazes de conhecer o comportamento da carga, antecipar preços, estimar produção renovável e automatizar decisões terão vantagens na comercialização, na operação e no desenvolvimento de projetos.
Isso também modificará as competências exigidas das lideranças. Conhecimento regulatório, engenharia e finanças continuarão essenciais, mas precisarão ser combinados com ciência de dados, segurança digital, experiência do usuário e arquitetura de plataformas. A empresa de energia do futuro será, em grande medida, uma empresa de tecnologia operando ativos críticos.
6. A eletrificação e as novas cargas mudarão o mapa da demanda
A quinta transformação será a expansão e a mudança qualitativa da demanda por eletricidade. O consumo elétrico brasileiro deverá crescer cerca de 3,3% ao ano até 2035 no cenário de referência do PDE 2035 [15]. Além da expansão econômica e populacional, o planejamento passou a considerar explicitamente cargas associadas a veículos elétricos, data centers e produção de hidrogênio por eletrólise [16]. Essas cargas possuem características distintas das atividades tradicionalmente atendidas pelo setor.
A mobilidade elétrica poderá deslocar parte do consumo de combustíveis para as redes de distribuição. Dependendo dos sinais tarifários e da infraestrutura de recarga, veículos poderão representar pressão sobre os horários de ponta ou atuar como recursos flexíveis, absorvendo energia em períodos de menor preço.
Os data centers, impulsionados pela computação em nuvem e pela inteligência artificial, demandam grande volume de energia, elevada confiabilidade e acesso rápido à infraestrutura. Sua localização poderá ser influenciada pela disponibilidade de conexão, preço da energia, qualidade das telecomunicações, segurança hídrica e capacidade de contratar energia renovável.
A produção de hidrogênio por eletrólise poderá criar cargas industriais de grande escala próximas a regiões com recursos renováveis abundantes, portos e polos exportadores. Contudo, a viabilidade dependerá de custos, infraestrutura, certificação, demanda e competitividade internacional.
Essas novas atividades poderão alterar o mapa da demanda nacional. Historicamente, grandes centros de consumo estavam associados às regiões industriais e metropolitanas. Até 2035, cargas digitais e de baixo carbono poderão aproximar-se de áreas com elevada disponibilidade renovável, desde que existam transmissão, conectividade e segurança jurídica.
A abundância de energia renovável pode tornar-se vantagem competitiva para atrair investimentos industriais. Entretanto, essa oportunidade não será automática.
Empreendimentos de grande carga precisarão enfrentar prazos de acesso, disponibilidade de rede, licenciamento, contratação de energia, requisitos ambientais e incertezas regulatórias. Caso esses processos não sejam coordenados, o país poderá possuir recurso energético competitivo, mas não conseguir convertê-lo em desenvolvimento econômico.
A expansão da demanda também deverá ser analisada sob a ótica climática. Ondas de calor podem elevar o consumo de refrigeração, enquanto secas prolongadas afetam a disponibilidade hidrelétrica. A resiliência do setor dependerá de diversificação, planejamento, capacidade de resposta e infraestrutura preparada para eventos extremos.
Para os executivos, a nova demanda representa oportunidade de crescimento, mas também muda os critérios de localização e investimento. Energia, transmissão, conectividade, água, licenciamento e incentivos industriais passarão a ser avaliados conjuntamente.
A energia elétrica deixará de ser apenas um custo operacional. Para muitas atividades, será fator determinante da estratégia de localização, da competitividade e da própria viabilidade do negócio.
7. implicações estratégicas para as empresas do setor
As cinco transformações analisadas não ocorrerão de maneira isolada. Elas se reforçarão mutuamente. A expansão renovável aumentará a necessidade de flexibilidade. O armazenamento permitirá integrar melhor essa geração. A abertura do mercado criará novos produtos e modelos comerciais.
A digitalização viabilizará operações em escala. A descentralização transformará consumidores em participantes ativos. As novas cargas ampliarão o mercado e exigirão investimentos em infraestrutura.
Nesse ambiente, três capacidades serão especialmente relevantes. A primeira é a capacidade regulatória. Mudanças legislativas e regulatórias deixarão de ser apenas uma obrigação de conformidade e passarão a determinar diretamente o desenho dos modelos de negócio.
Empresas que acompanham a regulação apenas depois de sua aprovação tendem a atuar de maneira defensiva. As organizações mais competitivas participarão das consultas públicas, construirão evidências, testarão soluções e anteciparão cenários.
A segunda é a capacidade de integração. Os negócios de maior valor provavelmente estarão na interseção entre diferentes segmentos: geração com armazenamento; comercialização com serviços digitais; mobilidade com gestão de demanda; geração distribuída com agregação; data centers com contratação renovável; e infraestrutura de rede com soluções de flexibilidade.
A terceira é a capacidade de administrar incerteza. O horizonte até 2035 envolve mudanças tecnológicas, políticas, climáticas e comerciais. Estratégias excessivamente dependentes de um único cenário podem gerar ativos ociosos ou modelos economicamente frágeis.
Empresas deverão desenvolver portfólios adaptáveis, revisar premissas com frequência e incorporar análises regulatórias e climáticas às decisões de investimento.
A liderança do setor elétrico precisará abandonar a ideia de que o futuro será apenas uma versão ampliada do presente. Ele será estruturalmente diferente.
8. Considerações finais
Até 2035, o setor elétrico brasileiro deverá permanecer entre os mais renováveis do mundo, mas sua principal transformação não será medida apenas pela participação das fontes limpas.
A verdadeira mudança estará na forma como o sistema coordena milhões de ativos, consumidores, dados e decisões.
A energia continuará essencial, mas deixará de ser o único produto relevante. Potência, flexibilidade, confiabilidade, informação, rastreabilidade, atendimento e conveniência também terão valor econômico.
O consumidor deixará de ser um ponto passivo de faturamento. Poderá escolher fornecedor, produzir energia, armazená-la, ajustar sua demanda e contratar serviços personalizados.
As distribuidoras continuarão essenciais, mas sua função será progressivamente transformada. Em vez de apenas entregar eletricidade, deverão operar redes complexas, multidirecionais e digitalizadas.
As empresas mais bem posicionadas não serão necessariamente aquelas que possuírem a maior capacidade instalada. Serão aquelas capazes de integrar infraestrutura, tecnologia, regulação e experiência do consumidor.
Sob essa perspectiva, as cinco transformações que redefinirão o setor elétrico brasileiro até 2035 podem ser resumidas da seguinte forma: a flexibilidade será convertida em produto; a energia será transformada em serviço; a rede será transformada em plataforma; os dados serão reconhecidos como infraestrutura; e a eletricidade será elevada à condição de elemento central da competitividade industrial e digital.
O futuro do setor não dependerá apenas de produzir mais energia. Dependerá de produzir, transportar, armazenar, contratar e consumir melhor.
Notas e referências
[1] EMPRESA DE PESQUISA ENERGÉTICA — EPE. Governo do Brasil aprova o Plano Decenal de Expansão de Energia 2035. Brasília, 2 jul. 2026. O PDE 2035 projeta que as fontes renováveis responderão por mais de 85% da geração elétrica nacional em 2035, com expansão solar, eólica e da geração distribuída.
[2] EMPRESA DE PESQUISA ENERGÉTICA — EPE. Consumo de eletricidade no Brasil deve crescer em média 3,3% ao ano até 2035. Brasília, 2025.
[3] EMPRESA DE PESQUISA ENERGÉTICA — EPE. Caderno de Demanda de Eletricidade — PDE 2035. Brasília, 2025. O estudo incorpora considerações específicas sobre veículos elétricos, data centers e produção de hidrogênio por eletrólise.
[4] OPERADOR NACIONAL DO SISTEMA ELÉTRICO — ONS. Curtailment: perguntas e respostas. O ONS caracteriza a restrição de geração como realidade estrutural em sistemas com elevada participação renovável variável.
[5] BRASIL. Lei nº 15.269, de 24 de novembro de 2025. Moderniza o marco regulatório do setor elétrico, dispõe sobre segurança energética e estabelece diretrizes para a regulamentação do armazenamento de energia elétrica.
[6] AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA — ANEEL. Sistemas de Armazenamento de Energia Elétrica Autônomos. Resolução Normativa nº 1.161/2026; e Sistemas de Armazenamento colocalizados a centrais geradoras, disciplinados pela Resolução Normativa nº 1.162/2026.
[7] MINISTÉRIO DE MINAS E ENERGIA — MME. MME publica diretrizes para leilão inédito de armazenamento de energia em baterias no Brasil. Brasília, 3 jun. 2026.
[8] CÂMARA DE COMERCIALIZAÇÃO DE ENERGIA ELÉTRICA — CCEE. Mercado Livre — ACL. Desde janeiro de 2024, todos os consumidores do Grupo A podem optar pela migração.
[9] CÂMARA DE COMERCIALIZAÇÃO DE ENERGIA ELÉTRICA — CCEE. Modelo simplificado viabilizou 70% das migrações no primeiro trimestre de 2026. Brasília, 11 maio 2026.
[10] BRASIL. Lei nº 9.074, de 7 de julho de 1995, com alterações introduzidas pela Lei nº 15.269/2025. O texto prevê segregação tarifária, suprimento de última instância e produto padrão para facilitar a comparação de ofertas aos consumidores de baixa tensão.
[11] CCEE, 2026. O modelo simplificado utiliza APIs para automatizar a comunicação entre comercializadoras, distribuidoras e a Câmara.
[12] EMPRESA DE PESQUISA ENERGÉTICA — EPE. MME e EPE preveem investimentos de cerca de R$ 120 bilhões para o sistema de transmissão até 2035. Brasília, 23 dez. 2025.
[13] CCEE, 2026. Modelo simplificado de gestão do varejo.
[14] AGÊNCIA NACIONAL DE ENERGIA ELÉTRICA — ANEEL. Plano de Dados Abertos 2025–2027.
[15] EPE. Consumo de eletricidade no Brasil deve crescer em média 3,3% ao ano até 2035.
[16] EPE. Caderno de Demanda de Eletricidade — PDE 2035.
As opiniões e informações expressas são de exclusiva responsabilidade do autor e não obrigatoriamente representam a posição oficial do Canal Solar.
Comentários
Os comentários são moderados antes da publicaçãoOs comentários devem ser respeitosos e contribuir para um debate saudável. Comentários ofensivos poderão ser removidos. As opiniões aqui expressas são de responsabilidade dos autores e não refletem, necessariamente, a posição do Canal Solar.