En los tres primeros artículos de esta serie, intenté compartir algunas ideas que se consolidaron a lo largo de la Misión en Australia. La primera fue que la transición energética debe entenderse de forma sistémica, y no simplemente como un reemplazo de tecnologías.
La segunda conclusión fue que, en un sistema cada vez más basado en energías renovables, la flexibilidad, las señales económicas y el diseño del mercado se vuelven tan importantes como la propia expansión de la generación.
El tercer punto fue que esta transformación de la matriz energética también requiere una transformación de las redes, porque no basta con producir energía donde la infraestructura no puede recibirla y transportarla.
Durante las reuniones surgió repetidamente una cuarta reflexión, quizás aún más compleja: el consumidor está dejando de ser simplemente el punto final del sistema eléctrico y está empezando a transformarse en parte de la propia infraestructura energética.
A lo largo de prácticamente toda la historia de la industria eléctrica, la arquitectura del sector se construyó sobre una lógica relativamente clara. Las grandes centrales eléctricas producían energía, las redes de transmisión y distribución transportaban esa electricidad y los consumidores la utilizaban.
La expansión de la generación distribuida, las baterías residenciales, los vehículos eléctricos, los contadores inteligentes y las plataformas digitales está empezando a alterar profundamente esta relación en los países con una visión más coordinada del problema.
Los consumidores pueden producir energía, almacenarla, modificar el momento en que la utilizan y, dependiendo de las normas y señales económicas existentes, poner parte de esa flexibilidad a disposición del propio sistema.
Este tema surgió en la primera reunión de la misión, celebrada en la UNSW (Universidad de Nueva Gales del Sur) y el CEEM (Centro de Mercados Energéticos y Ambientales). Un concepto utilizado por los investigadores me llamó la atención: "recursos energéticos del consumidor".
La elección de las palabras es relevante. En lugar de tratar la generación distribuida, las baterías o los vehículos eléctricos simplemente como equipos ubicados en la red de distribución, el debate partió del hecho de que estos recursos pertenecen a los consumidores y que cualquier intento de incorporarlos al funcionamiento del sistema debe tener en cuenta esta característica.
La agenda presentada por los investigadores de la UNSW y el CEEM trató la transformación en curso como una "transformación energética impulsada por el consumidor", lo que podría traducirse como una transformación energética liderada por el consumidor.
El debate abarcó el funcionamiento y la flexibilidad del sistema, soluciones centradas en el consumidor, precios dinámicos y centrales eléctricas virtuales (VVP). Más que un debate tecnológico, pareció haber un cambio en la percepción de la arquitectura del mercado.
A lo largo de esa conversación, también quedó claro que la flexibilidad no se limita a la duración de la batería, como empezamos a ver reflejado en Brasil.
Trasladar una carga a un momento diferente, controlar el calentamiento del agua, anticipar la refrigeración de un espacio o modificar automáticamente la carga de un vehículo eléctrico son ejemplos relativamente sencillos de características que, cuando se agregan a gran escala, pueden contribuir al funcionamiento del sistema.
La tecnología permite que esto se haga de formas cada vez más sofisticadas, pero la cuestión fundamental es crear los incentivos adecuados para que los consumidores se interesen en que esta flexibilidad esté disponible.
Fue en este contexto que las centrales eléctricas virtuales (VPP) aparecieron varias veces durante la misión. El concepto resulta particularmente interesante porque altera la lógica tradicional del sector eléctrico. En lugar de imaginar una única gran central eléctrica centralizada que responda a las necesidades del sistema, miles de pequeños recursos pueden agregarse y coordinarse digitalmente para comportarse, bajo ciertas circunstancias, como una sola fuente de energía.
Esta percepción adquirió una dimensión mucho más concreta durante nuestra visita a Kraken, una plataforma tecnológica desarrollada dentro del ecosistema de Octopus Energy. Allí, la transformación del consumidor dejó de ser una mera discusión sobre el futuro del sector y comenzó a perfilarse como un modelo de negocio que ya está empezando a escalar.
Durante la reunión, discutimos la evolución hacia un sistema cada vez más bidireccional, en el que los consumidores invierten en “recursos distribuidos bidireccionales”«— recursos distribuidos capaces de operar en dos direcciones. La plataforma presentada por Kraken busca precisamente coordinar estos activos y capturar los "incentivos económicos de la energía distribuida"».
En un momento dado, al explicar la plataforma de flexibilidad, la empresa utilizó una formulación bastante sencilla: “Tu energía solar, tus baterías y tus vehículos eléctricos” — “su generación de energía solar, sus baterías y sus vehículos eléctricos”.
Esta frase ayuda a comprender el cambio. Lo que tradicionalmente considerábamos equipos independientes instalados en el hogar ahora puede gestionarse como un conjunto de recursos energéticos.
Otra expresión utilizada durante la reunión fue “la pila completaEsto se refiere a la integración de las diferentes capas necesarias para que este modelo funcione. El valor ya no reside únicamente en el equipo físico.
El software, los datos, la gestión de las relaciones con los clientes, las operaciones bursátiles y las capacidades de control de activos funcionan de manera integrada. En otra parte de la conversación, esta lógica se resumió en la posibilidad de tener... “un solo sistema, todos los activos conectados a esa plataforma”un sistema único con todos los activos conectados a la misma plataforma.
Esta idea resulta particularmente relevante para Brasil, ya que aún analizamos por separado la generación distribuida, el almacenamiento, los vehículos eléctricos y la gestión de la demanda. La experiencia australiana demuestra que, desde la perspectiva del consumidor y las plataformas digitales, estas fronteras están empezando a desaparecer.
Esta percepción se hizo aún más evidente en mi conversación con Origin Energy, una de las mayores empresas energéticas integradas de Australia. Lo que me llamó la atención fue precisamente la forma en que productos que solemos analizar por separado en Brasil aparecían integrados en la relación con el consumidor. Energía, paneles solares en tejados, baterías residenciales, vehículos eléctricos, comercialización y centrales eléctricas virtuales formaban parte de la misma estrategia comercial y tecnológica.
Origin también presentó su trabajo en gestión flexible de recursos, combinando baterías domésticas, cargadores para vehículos eléctricos, calentamiento de agua y generación de energía solar residencial. El consumidor, por lo tanto, deja de ser simplemente alguien a quien se le vende electricidad. Se convierte en poseedor de recursos que pueden generar valor para el propio sistema.
La magnitud de esta transformación nos ayuda a comprender que no se trata solo de proyectos piloto. Se está desarrollando un modelo de negocio basado en la capacidad de agregar, controlar y monetizar la flexibilidad. Y fue precisamente en este punto cuando empecé a reflexionar sobre la magnitud de la oportunidad —y también del problema— que tenemos en Brasil.
Brasil no parte de cero en este debate. Al contrario. En pocos años hemos construido una enorme infraestructura energética distribuida, pero ahora necesitamos utilizar este recurso de forma más coordinada e integrada.
Según datos oficiales del MME (Ministerio de Minas y Energía), la capacidad de generación micro y minidistribuida aumentó de aproximadamente 8,6 GW en 2021 a 43,6 GW a finales de 2025. Durante el mismo período, la capacidad instalada total en Brasil aumentó de aproximadamente 190 GW a 259,5 GW. En otras palabras, la generación micro y minidistribuida (MMGD) representó una parte muy significativa de la expansión de la capacidad instalada de Brasil en los últimos años.
Y este proceso continúa. El PAR/PEL 2025 de la ONS (Operador del Sistema Nacional) prevé aproximadamente 65 GW de generación distribuida (GD) en 2029. Más relevante que la cifra absoluta es su impacto en las operaciones: en ciertos momentos, según el Operador, la generación distribuida podría cubrir aproximadamente el 57 % de la demanda mundial ya en 2026 y superar el 64 % en 2029.
Esto representa una transformación estructural del sistema eléctrico brasileño. Es un hecho bien documentado. Este crecimiento no fue casualidad. Fue el resultado de la reducción de los costos tecnológicos, la calidad de los recursos solares brasileños, el trabajo de miles de emprendedores y, por supuesto, las señales económicas y regulatorias generadas por el propio país.
Desde la Resolución Normativa N° 482/2012 y, posteriormente, con la Ley N° 14.300/2022, Brasil ha creado un entorno que permite a los consumidores generar su propia energía, inyectar excedentes a la red y utilizar el Sistema de Compensación de Energía Eléctrica.
El resultado de esta política se materializa en millones de paneles solares, inversores, contratos e inversiones distribuidos por todo el país. Esto debe tenerse en cuenta al analizar los nuevos retos operativos que plantea la expansión de la generación distribuida. Estos retos son reales, y las señales emitidas por el ONS (Operador del Sistema Nacional) deben tomarse muy en serio.
El operador ha estado advirtiendo que la rápida expansión de MMGD está reduciendo la demanda mínima supervisada, aumentando el incremento intradiario necesario para satisfacer la demanda máxima y aumentando la ocurrencia de flujos de potencia inversos.
Existe además una característica particularmente importante: gran parte de estos recursos presenta una baja observabilidad y controlabilidad para el operador, precisamente porque están distribuidos en millones de instalaciones conectadas a las redes de los distribuidores.
En ciertas regiones, esta transformación ya ha alcanzado proporciones que habrían sido difíciles de imaginar hace unos años. Mato Grosso y Mato Grosso do Sul, por ejemplo, ya han experimentado periodos durante el día en los que la carga neta de la generación distribuida fue negativa.
Esto significa que, en esos momentos, la generación distribuida superó la demanda del propio estado, y estos estados comenzaron a suministrar energía activa al SIN (Sistema Nacional Interconectado).
El diagnóstico prospectivo cobra aún mayor relevancia. Para el periodo comprendido entre 2026 y 2029, la ONS (Operador del Sistema Nacional) identificó, en uno de los escenarios analizados, 39 días y 101 horas con la posibilidad de pérdida de control si no se adoptan medidas preventivas.
El operador aclara que esta situación puede producir sobrefrecuencia y, en última instancia, comprometer la controlabilidad del sistema.
Es importante interpretar correctamente este mensaje. No significa que nos enfrentemos a un colapso inevitable del sistema, ni que la generación distribuida deba considerarse la única causa del problema. Significa que la arquitectura operativa diseñada para un perfil de generación y consumo diferente necesita evolucionar rápidamente. Las señales son evidentes.
El ONS (Operador del Sistema Nacional) cumple a la perfección la función que se espera de una institución técnica responsable de la seguridad operativa: identificar proactivamente los riesgos y alertar al sector sobre la necesidad de adoptar medidas. Ignorar estas advertencias sería un error. Sin embargo, reconocer correctamente el diagnóstico no implica que cualquier solución sea la adecuada.
Existe un aspecto legal y regulatorio que considero fundamental en este debate. Los millones de activos de generación distribuida que existen hoy no surgieron al margen del modelo brasileño. Se instalaron precisamente porque el país creó normas que incentivaban estas inversiones y porque consumidores, empresas e instituciones financieras confiaron en dichas normas para tomar decisiones económicas a largo plazo.
Por lo tanto, la generación distribuida instalada es una realidad física, económica y legal que debe incorporarse al diseño del sistema.
Naturalmente, la regulación puede y debe evolucionar. Para los nuevos participantes, podemos analizar diferentes requisitos de conectividad, mayor control, equipos capaces de responder a comandos específicos, incentivos para el almacenamiento, nuevas estructuras tarifarias y mecanismos que permitan una mayor coordinación de los recursos distribuidos. En un sistema que ha cambiado tan rápidamente, sería irrazonable pensar que las normas concebidas al inicio de la expansión de la generación distribuida permanecerían inalteradas indefinidamente.
Pero existe una diferencia importante entre desarrollar el modelo para el futuro y modificar retrospectivamente las condiciones económicas y regulatorias que sustentaron las inversiones ya realizadas.
No me parece realista pensar que la solución estructural para un sistema con decenas de gigavatios de generación solar distribuida sea simplemente construir mecanismos para apagar millones de paneles solares cuando haya un exceso de generación.
Es evidente que las situaciones de emergencia relacionadas con la seguridad del sistema requieren herramientas operativas adecuadas, y la ONS ha estado desarrollando, en colaboración con los distribuidores, el Plan de Gestión del Excedente Energético para la Red de Distribución. Sin embargo, una herramienta diseñada para gestionar situaciones críticas no debe sustituir la construcción de una solución estructural.
Además, cualquier desarrollo que afecte a los activos existentes debe evaluarse cuidadosamente desde la perspectiva de la seguridad jurídica, los derechos establecidos y los regímenes transitorios aplicables. Resolver una dificultad operativa mediante la creación de incertidumbre regulatoria puede simplemente sustituir un problema por otro.
Quizás, por lo tanto, la pregunta más productiva no sea simplemente cómo controlar la generación distribuida. La experiencia australiana me hizo pensar que también deberíamos empezar a preguntarnos cómo usarla de forma más inteligente. Esa es nuestra realidad actual.
Un panel solar aislado tiene una característica relativamente rígida: produce energía cuando hay energía solar disponible. Si millones de paneles producen energía simultáneamente un domingo de baja demanda, el resultado podría ser precisamente la dificultad operativa identificada por la ONS (Operador del Sistema Nacional).
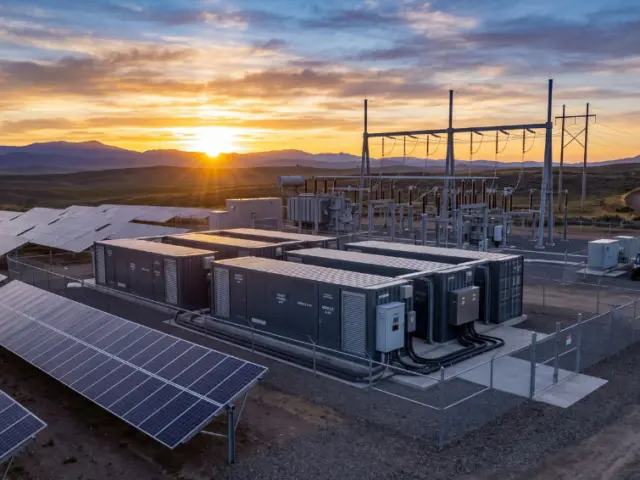
Sin embargo, cuando esta generación se combina con el almacenamiento, surge la posibilidad de gestionar la energía a lo largo del tiempo. Cuando las baterías, los vehículos eléctricos y las cargas flexibles se coordinan digitalmente, aparece una posibilidad adicional: responder a las necesidades del sistema.
Precisamente este cambio de perspectiva surgió en las conversaciones con UNSW/CEEM, Kraken y Origin Energy. Los recursos distribuidos ya no se consideran únicamente por su valor individual, sino que ahora se evalúan por el valor que pueden aportar al combinarse.
Es importante no simplificar demasiado este debate afirmando que la instalación de baterías resolverá todos los problemas derivados de la expansión de la energía solar. No será así.
El almacenamiento es una de las herramientas. La respuesta a la demanda, la modernización de la red, una mayor monitorización de los recursos distribuidos, las nuevas estructuras tarifarias, la automatización, la expansión de la transmisión y la flexibilidad de las propias centrales hidroeléctricas de Brasil también forman parte de esta ecuación.
Pero existe una importante diferencia conceptual entre simplemente restringir un recurso y crear las condiciones para que este contribuya a resolver el problema. Y esto nos lleva de nuevo a las señales económicas.
No podemos esperar que millones de consumidores sigan la curva de carga del Sistema Nacional Interconectado (SIN) ni que decidan voluntariamente cambiar sus hábitos para facilitar su funcionamiento. Los consumidores responderán a los incentivos que reciban. Si resulta económicamente ventajoso cargar una batería en un momento determinado, modificar la carga o aprovechar parte de su flexibilidad, las plataformas digitales pueden transformar millones de decisiones individuales en una respuesta coordinada.
Esta fue una de las ideas que más me llamó la atención en Australia. No se trata de pedirle al consumidor que se convierta en el operador del sistema.
El objetivo es crear normas, mercados y tecnologías que faciliten esta coordinación, preservando la libertad de elección del consumidor y generando una rentabilidad económica por el valor que puede aportar su flexibilidad.
En este punto, también considero importante reconocer que las instituciones brasileñas ya han identificado una parte significativa del problema. La ONS (Operador del Sistema Nacional) ha estado elaborando diagnósticos bastante claros sobre los impactos de la Gestión de Energía Distribuida (GEM) y afirma expresamente la necesidad de un papel más activo para los distribuidores en la gestión de los Recursos Energéticos Distribuidos, en coordinación con el propio Operador.
El Ministerio de Minas y Energía (MME) también estructuró la Agenda Estratégica para la Electricidad 2026, aprobada por el Comité de Seguimiento del Sector Eléctrico, con acciones divididas precisamente entre satisfacer la demanda máxima y la demanda en horas punta, cumplir con los requisitos mínimos de carga y garantizar la seguridad y la fiabilidad del suministro eléctrico.
La propia Agenda surge de la necesidad de coordinación entre las instituciones responsables de la planificación, la operación, la comercialización, la regulación y la supervisión.
Por lo tanto, quizás ya hemos superado la fase en la que el principal desafío era identificar el problema. El desafío ahora es transformar el diagnóstico en acción. Es precisamente en esta capacidad de liderazgo y ejecución donde estamos fallando.
Esta implementación será necesariamente compleja, ya que ninguna institución posee todas las herramientas necesarias. La ONS identifica el riesgo operativo, pero no puede, por sí sola, generar las señales económicas para millones de consumidores.
A ANEEL Si bien cuenta con instrumentos regulatorios fundamentales, no planifica ni opera el sistema de forma aislada. Los distribuidores tienen una relación directa con los recursos conectados a sus redes, mientras que los efectos agregados de estos recursos llegan al Sistema Nacional Interconectado (SIN).
La CCEE (Cámara de Comercialización de Energía Eléctrica) desempeñará un papel relevante en el desarrollo de nuevos modelos de comercio y agregación. Asimismo, el MME (Ministerio de Minas y Energía) y el CMSE (Comité de Monitoreo del Sector Eléctrico) tienen precisamente una función de coordinación capaz de acercar estas diferentes dimensiones.
Por lo tanto, la cuestión no debería ser cuál de estas instituciones tiene razón. El reto consiste en lograr que sus competencias trabajen conjuntamente y transformen los diagnósticos existentes en un plan coordinado y eficaz.
¿Cuál es nuestro papel? Exigir responsabilidades a los representantes por este plan, con el compromiso de las partes interesadas del sector de buscar un mayor consenso entre las posiciones divergentes.
Este fue quizás uno de los contrastes más interesantes que observé durante la Misión en Australia. En las reuniones con universidades, el gobierno, empresas tecnológicas, profesionales del marketing, inversores y representantes del sector, existían, naturalmente, diferentes perspectivas e intereses, pero había un entendimiento generalizado de que los recursos distribuidos, las redes, el almacenamiento, los mercados y los consumidores debían tratarse como partes de un mismo problema.
La complejidad no desaparece simplemente porque coordinemos las instituciones. Pero sin coordinación, resulta mucho más difícil de gestionar.
En tan solo unos años, Brasil ha construido una vasta infraestructura energética distribuida. El reto ahora consiste en determinar la mejor manera de aprovechar lo que ya hemos construido y, al mismo tiempo, establecer las normas adecuadas para la siguiente etapa de esta expansión.
Esto requerirá almacenamiento, digitalización, mayor visibilidad, nuevos modelos de negocio y señales económicas que recompensen la flexibilidad. Asimismo, exigirá una cuidadosa transición regulatoria que preserve la seguridad jurídica de las inversiones realizadas y establezca, de manera predecible, nuevas condiciones para futuras inversiones.
En artículos anteriores de esta serie, sostuve que la transición energética no es solo una transformación de la generación, sino también de los mercados y las redes. La experiencia australiana ha añadido una cuarta dimensión a esta reflexión: también estamos transformando el papel del consumidor.
Durante décadas, estuvo al final de la cadena. Ahora produce energía, puede almacenarla, modificar el momento de su consumo y, con la tecnología y los incentivos adecuados, ofrecer flexibilidad al sistema.
Brasil ya cuenta con millones de estos recursos distribuidos por todo el país. Quizás la próxima gran innovación no consista simplemente en instalar más equipos, sino en construir la arquitectura institucional, regulatoria, tecnológica y económica capaz de coordinar los que ya tenemos instalados.
Consulta los artículos anteriores.
De la tecnología al sistema: la primera lección de Australia.
La próxima revolución que necesitamos no es tecnológica, es institucional.
La transición energética es también una transformación de la red eléctrica.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.
Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.