
Este es el quinto artículo de la serie sobre la inmersión que realizamos en el sector eléctrico australiano en mayo de 2026. En textos anteriores, abordé algunos de los temas que más me llamaron la atención durante la misión: la necesidad de una visión sistémica de la transición energética, la evolución institucional y regulatoria, la transformación de la red y, más recientemente, el creciente papel de los recursos energéticos distribuidos.
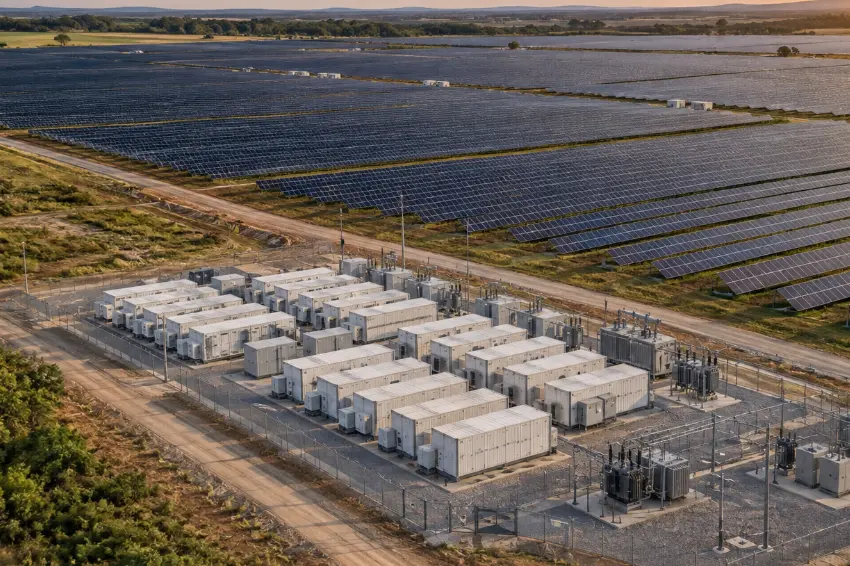
En este artículo, abordo otro tema que estuvo presente en prácticamente todas nuestras conversaciones en Australia: el almacenamiento de energía en baterías. El momento es especialmente oportuno para llevar esta discusión a Brasil.
En diciembre de 2026, el país dará un paso importante hacia la integración del almacenamiento de energía a gran escala en el SIN (Sistema Nacional Interconectado).
Las primeras subastas brasileñas dedicadas a la contratación de sistemas de almacenamiento de energía en baterías están programadas para el 2 y 4 de diciembre. El modelo adoptado es la Reserva de Capacidad en forma de Energía: se contratarán sistemas de almacenamiento autónomos para suministrar energía al sistema, con contratos de 15 años y el suministro comenzará en agosto de 2028.
La respuesta inicial del mercado es notable. Según EPE (Energy Research Company), se registraron 6.091 proyectos, que suman un total de 296.807 MW de potencia. Obviamente, el registro no implica calificación, contratación ni que todos estos proyectos tengan el mismo nivel de madurez. Aun así, la magnitud de las cifras demuestra el interés existente en el desarrollo de este nuevo mercado en Brasil.
Es un paso adelante significativo. Pero una de las principales conclusiones que saqué de la experiencia australiana es que la contratación de energía puede ser solo el comienzo de la historia.
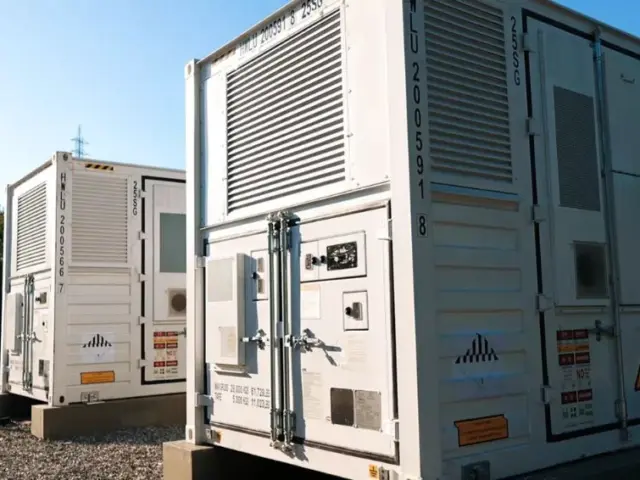
En reuniones con universidades, el gobierno, empresas energéticas, inversores y agentes del mercado, quedó claro que una batería puede desempeñar un papel económico mucho más amplio. Más que un simple dispositivo que almacena energía para liberarla horas después, un sistema de almacenamiento de energía en baterías (BESS) puede ser un activo capaz de responder a diferentes necesidades del sistema y capturar diversas fuentes de valor.
Este podría ser uno de los debates que Brasil tendrá que afrontar tras la puesta en marcha de sus primeros proyectos a gran escala.
De la batería a la fuente de alimentación activa
En Australia, el tema del almacenamiento surgió prácticamente en todas las etapas de la misión, pero desde diferentes perspectivas.
En la UNSW y el CEEM (Centro de Mercados Energéticos y Ambientales), el debate contribuyó a contextualizar el almacenamiento dentro de una visión más amplia del sistema. El objetivo no es simplemente añadir baterías a la red, sino comprender qué servicio puede proporcionar un recurso determinado y cómo interactúa con la generación, el consumo, la red y el mercado. Esta diferencia puede parecer conceptual, pero tiene importantes consecuencias económicas.
Una batería puede transferir energía a lo largo del tiempo. Puede cargarse durante períodos de abundante generación de energía y descargarse cuando el sistema necesita energía.
Puede responder rápidamente a las variaciones de frecuencia. Puede contribuir a la integración de fuentes de energía renovables. Puede asociarse a una planta de energía solar o eólica. Y, según la normativa vigente, puede participar en diferentes mercados.
Precisamente esta dimensión económica fue la que cobró mayor relevancia en la conversación con Aurora Energy Research. Al analizar la evolución del mercado australiano, se hizo evidente la importancia de la volatilidad de los precios para la economía del almacenamiento de energía. Los periodos de precios muy bajos —incluso negativos— que se alternan con periodos de precios altos crean oportunidades para activos capaces de gestionar el suministro energético a lo largo del tiempo.
En este entorno, la batería no necesariamente tiene una única fuente de ingresos. El arbitraje de precios, los servicios auxiliares y las diferentes estructuras contractuales pueden combinarse para generar los ingresos del activo. Esto se conoce como acumulación de ingresos: la capacidad de extraer valor de diferentes aplicaciones utilizando la misma infraestructura.
La experiencia australiana ofrece ejemplos concretos de esta lógica. Los proyectos de almacenamiento en ese mercado combinan los ingresos por arbitraje con la prestación de servicios FCAS (control y almacenamiento de frecuencia), lo que demuestra que el valor del activo puede derivarse de diferentes servicios y no solo de la compraventa de energía. Este punto es particularmente relevante para Brasil.
El precio de la batería también depende del mercado.
Durante nuestra reunión con Samsung C&T, el almacenamiento surgió como tema central en el desarrollo de proyectos energéticos y los desafíos que plantea una red que necesita adaptarse a la acelerada transformación de la matriz energética australiana. También hablamos sobre proyectos híbridos que combinan la generación de energía renovable con sistemas de almacenamiento de energía y gestión de residuos sólidos (BESS, por sus siglas en inglés).
Esta combinación es importante porque cambia nuestra perspectiva sobre la batería. Deja de ser simplemente una respuesta de emergencia ante una falta de energía y se convierte en parte integral de la estrategia de desarrollo y operación de los proyectos.
En nuestra conversación con Aurora Energy Research, surgió una pregunta similar: una cartera integrada de generación y almacenamiento solar puede tener una capacidad de monetización distinta a la que se obtiene con los activos analizados de forma aislada. Esto también nos llevó a hablar de un problema muy conocido en Brasil hoy en día: la limitación de la producción.
Por supuesto, las baterías no eliminan por sí solas las limitaciones estructurales de la transmisión, ni constituyen una solución universal para las interrupciones en la generación. Sin embargo, la posibilidad de almacenar energía en momentos específicos y distribuirla a lo largo del tiempo añade una nueva variable a la gestión de estos activos y del propio sistema.
La conclusión que extraigo de estas conversaciones es que el valor económico de una batería no reside únicamente en la batería en sí, sino también en el diseño del mercado en el que opera.
El software, los datos y las operaciones comerciales también forman parte del activo.
Otra lección aprendida en Australia fue darnos cuenta de la estrecha relación entre la digitalización y el almacenamiento. Este tema surgió en nuestras conversaciones con Kraken/Octopus y Origin Energy.
En ambas experiencias, aunque desde perspectivas diferentes, vimos cómo el software, la medición, la automatización y los datos permiten coordinar recursos energéticos que antes se gestionaban de forma independiente.
En el caso de Origin, el debate ha avanzado hacia la agregación de diferentes productos y recursos —generación solar, baterías, vehículos eléctricos y otras cargas flexibles— dentro de una relación más amplia entre consumidor y proveedor de energía.
En Kraken/Octopus, vimos la importancia de la plataforma tecnológica para coordinar estos recursos, utilizando datos y automatización para responder a los precios y necesidades del mercado. Esta lógica también se aplica, a diferente escala, a los grandes sistemas de almacenamiento.
Decidir cuándo cargar y descargar una batería, cuánta de su capacidad asignar a un servicio determinado y cómo responder a los cambios de precio se convierte en una parte esencial de la optimización económica del activo. Por lo tanto, una frase que me quedó grabada durante la misión fue: BESS no es solo un activo físico.
La batería es el hardware. Pero su valor también depende del software, los datos, la estrategia operativa, las operaciones comerciales, los contratos y las normas que definen qué servicios se pueden proporcionar y por cuáles se puede pagar.
El primer paso brasileño
Es en este contexto que considero importante analizar las subastas brasileñas de diciembre. Brasil está comenzando con el sector energético. Esta elección tiene lógica. Estamos introduciendo una nueva clase de activos a una escala relevante y generando ingresos contractuales a largo plazo para una función que el sistema necesita.
El diseño oficial vincula las subastas con la seguridad y confiabilidad del Sistema Nacional Interconectado (SIN), una mayor flexibilidad operativa y la integración de fuentes de energía renovables. Por lo tanto, no considero que el diseño inicial sea una limitación en sí mismo, sino un primer paso.
El reto consistirá en evitar que el debate sobre el almacenamiento en Brasil termine una vez que se conozcan los ganadores de la subasta.
A medida que los primeros activos entren en funcionamiento, tendremos que debatir cómo habilitar las baterías para que presten otros servicios y sean compensadas por el valor real que aportan al sistema.
Esto implica servicios auxiliares, arbitraje, la interacción entre almacenamiento y generación renovable, la eventual participación de la demanda y los recursos distribuidos, normas operativas y de comercialización, y la definición de cómo pueden coexistir diferentes flujos de ingresos sin doble remuneración por el mismo servicio. No se trata simplemente de replicar el mercado australiano.
Esta es una advertencia importante a lo largo de esta serie de artículos. Brasil y Australia tienen matrices, redes, marcos regulatorios y estructuras de mercado diferentes. Australia debe considerarse un laboratorio de soluciones y problemas que puede ayudarnos a formular nuestras propias respuestas.
Después de la subasta, el mercado
Quizás el principal cambio de perspectiva sea este: no deberíamos limitarnos a hablar de cuánto cuesta instalar una batería, sino de cuánto vale la flexibilidad que puede aportar al sistema.
Se trata de cuestiones distintas. La primera subasta puede contribuir a la viabilidad de los activos y a la creación de escala. La experiencia operativa de estos proyectos aportará sin duda información importante para los próximos pasos.
Sin embargo, un mercado de almacenamiento más maduro dependerá de la capacidad de reconocer diferentes fuentes de valor: energía eléctrica, energía, servicios auxiliares, respuesta rápida, integración de energías renovables y otras formas de flexibilidad que puedan surgir con la evolución tecnológica y regulatoria.
Eso es lo que la experiencia australiana me ayudó a ver con mayor claridad. En diciembre, esperamos que Brasil comience a contratar baterías.
El siguiente paso será crear un mercado donde se las considere no solo como equipos contratados para entregar un producto específico, sino como activos capaces de responder dinámicamente a las diferentes necesidades del sistema eléctrico. Y quizás ahí reside precisamente la mayor parte de su valor.
Consulta los artículos anteriores.
De la tecnología al sistema: la primera lección de Australia.
La próxima revolución que necesitamos no es tecnológica, es institucional.
La transición energética es también una transformación de la red eléctrica.
Las opiniones e información expresada son responsabilidad exclusiva del autor y no necesariamente representan la posición oficial del autor. Canal solares.

Comentários
Los comentarios se moderan antes de su publicación.Los comentarios deben ser respetuosos y contribuir a un debate saludable. Los comentarios ofensivos pueden ser eliminados. Las opiniones expresadas aquí son las de los autores y no necesariamente reflejan la posición del autor. Canal solares.